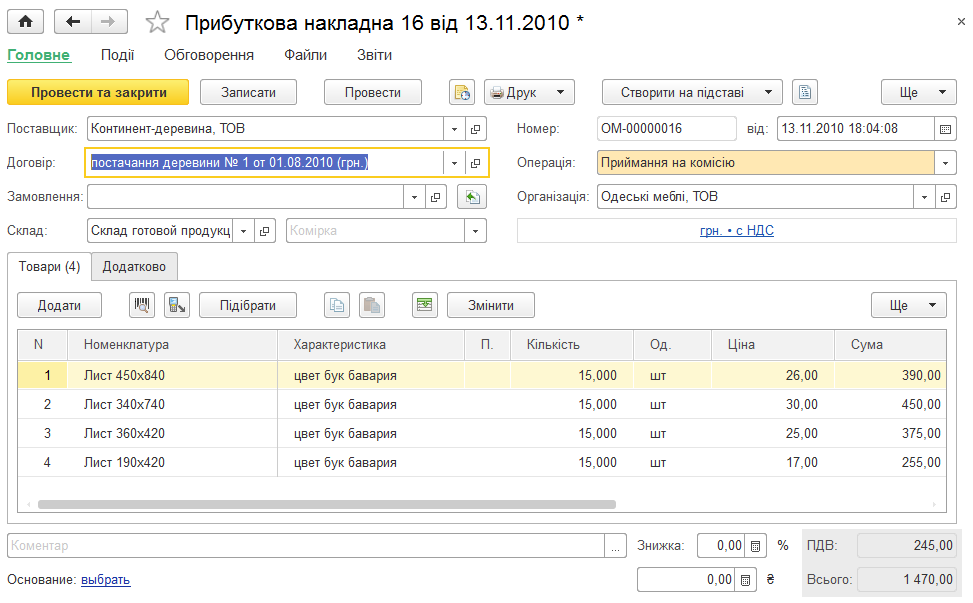
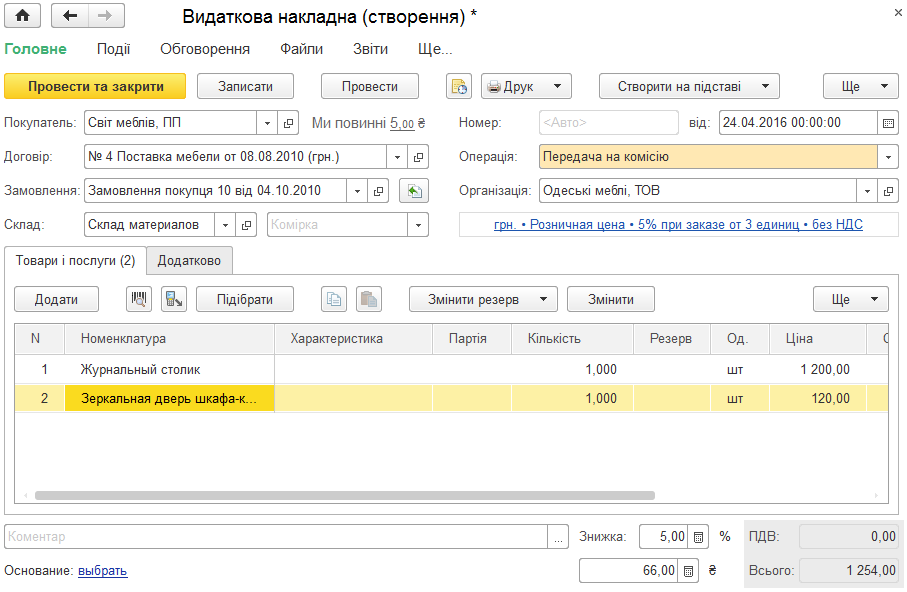
Описано оформлення приймання товарів на комісію, облік партій і повернення товару комітенту. Також наведено порядок створення документа «Звіт комітенту» та розрахунку комісійної винагороди.. Приймання товарів на комісію. Звіт комітенту про продажі
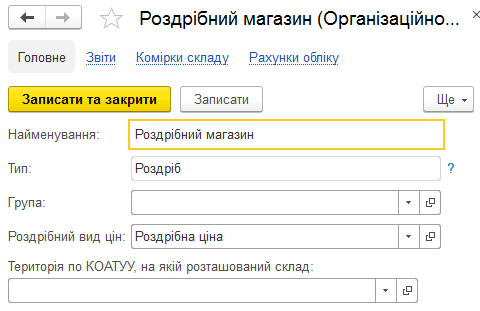
Описано налаштування та ведення роздрібних продажів у BAS Малий бізнес: роботу РМК, чеки ККМ, повернення, закриття зміни, автономні каси й облік у торговельних точках.. Переміщення запасів у роздрібну точку. Надходження товару в роздріб. Торговельні точки з кількісно-сумовим обліком. Торговельні точки із сумовим обліком. Панелі керування зовнішнім обладнанням
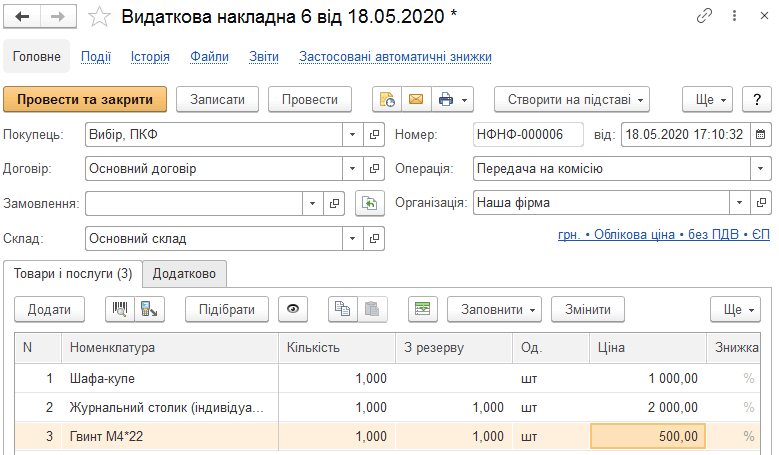
Описано оформлення передавання та приймання товарів на комісію в BAS Малий бізнес, а також заповнення звітів комісіонера і комітенту та розрахунок комісійної винагороди.. Передача товарів на комісію. Звіт комісіонера. Прийом товарів на комісію. Звіт комітенту про продажі
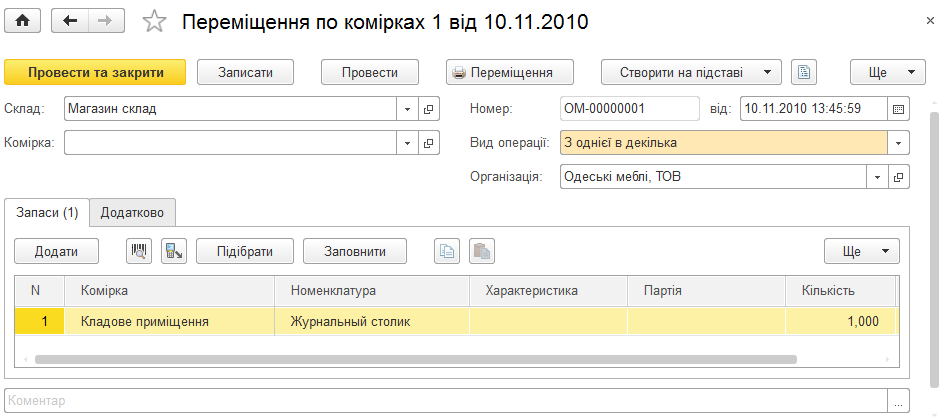
Описано оформлення переміщення товарів між складами, підрозділами та комірками за допомогою документів «Переміщення запасів» і «Переміщення по комірках», зокрема операції з резервами та продукцією виробництва.. Переміщення по комірках. Переміщення запасів
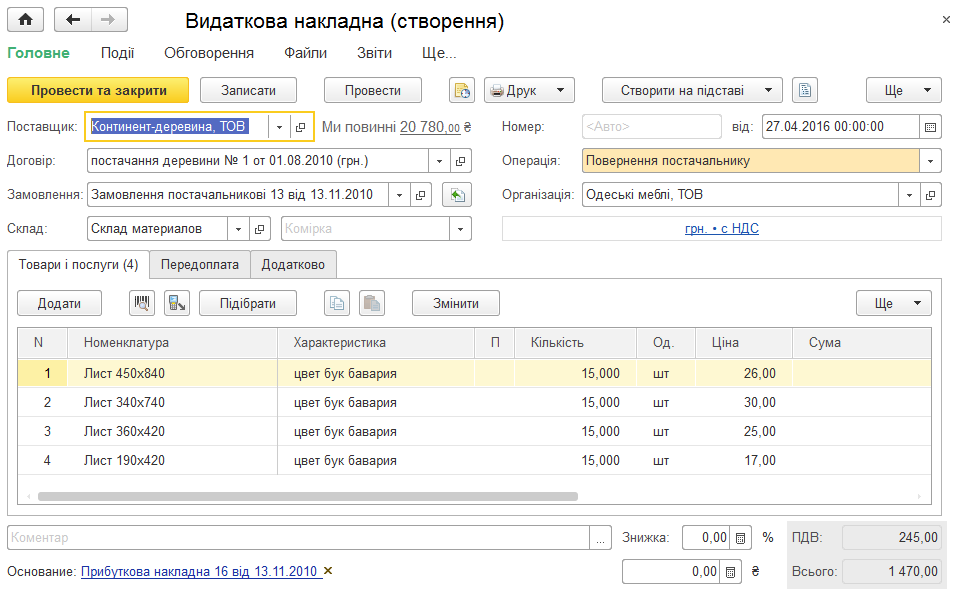
Описано оформлення повернення товарів контрагенту-постачальнику за допомогою документа «Видаткова накладна» з видом операції «Повернення постачальнику».
Наскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
Описано оформлення передавання та приймання товарів на комісію, а також роботу з документами «Звіт комісіонера» і «Звіт комітенту». Розглянуто розрахунок винагороди та залік передоплати.. Передача товарів на комісію. Звіт комісіонера. Приймання товарів на комісію. Звіт комітенту про продажі
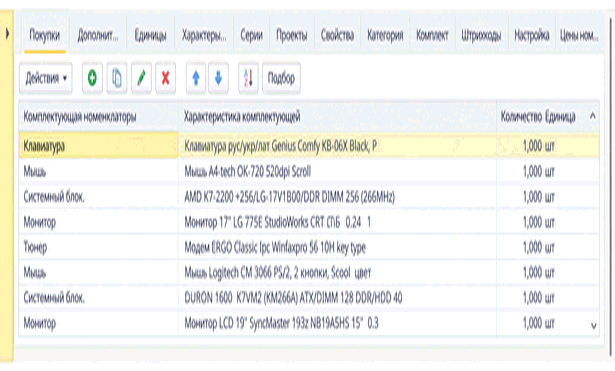
Вкладка «Комплектуючі» призначена для задання складу товарів, наборів-комплектів і наборів-пакетів. Також описано призначення вкладки «Місця зберігання» для деталізації розміщення номенклатури на складах.
<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
Відповідно до частини першої статті 4 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (далі — Закон про закупівлі) закупівля здійснюється <b>відповідно до річного плану, який складає та затверджує комітет з конкурсних торгів (ч. 4 ст. 11 Закону про закупівлі)</b>.Бюджетною установою постійно змінюються кошторисні призначення стосовно закупівлі товарів, робіт та послуг, вартість яких не перевищує 100 тис. грн. До того ж такі зміни іноді відбуваються кілька разів на місяць. Чи потрібно щоразу вносити зміни до річного плану закупівель в частині додатка до нього?
З прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи
Визначення терміна <b><i>сумнівна заборгованість</i></b> відсутнє в ПКУ. Підпункт 14.1.84 ст.14 ПКУ дозволяє використовувати терміни для цілей розділу III Податок на прибуток підприємств цього Кодексу у значеннях, визначених <i>Законом України "Про бухгалтерський облік та фінансову звітність в Україні" і національними та міжнародними положеннями (стандартами) фінансової звітності, національними положеннями (стандартами) бухгалтерського обліку</i>.Загальні положення. Сумнівна заборгованість. Безнадійна заборгованість