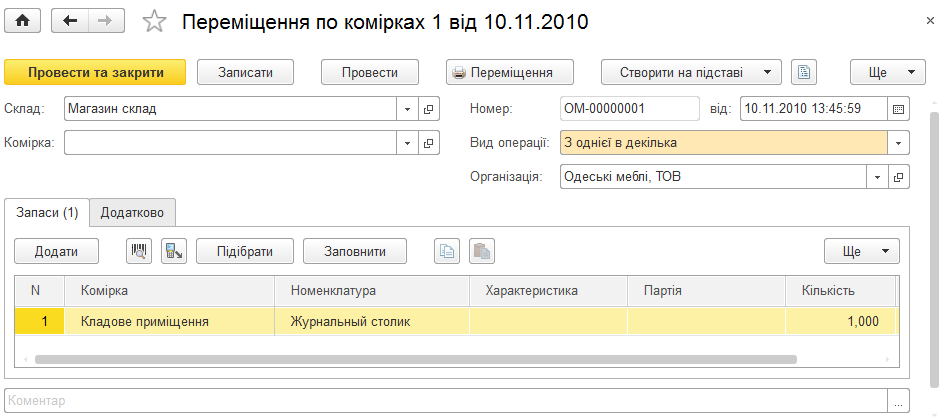
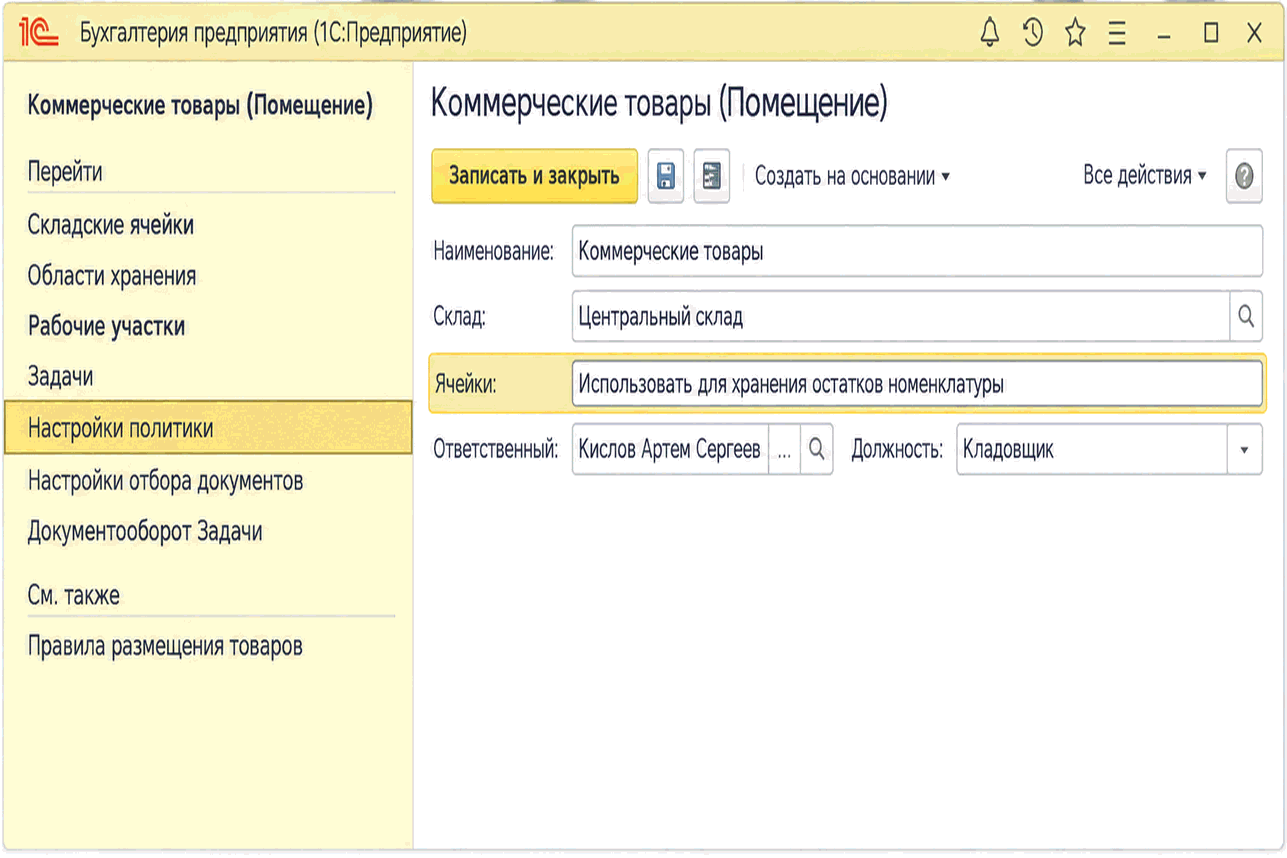
Описано оформление перемещения товаров между складами, подразделениями и ячейками с помощью документов «Перемещение запасов» и «Перемещение по ячейкам», в частности операции с резервами и продукцией производства.. Перемещение по ячейкам. Перемещение запасов
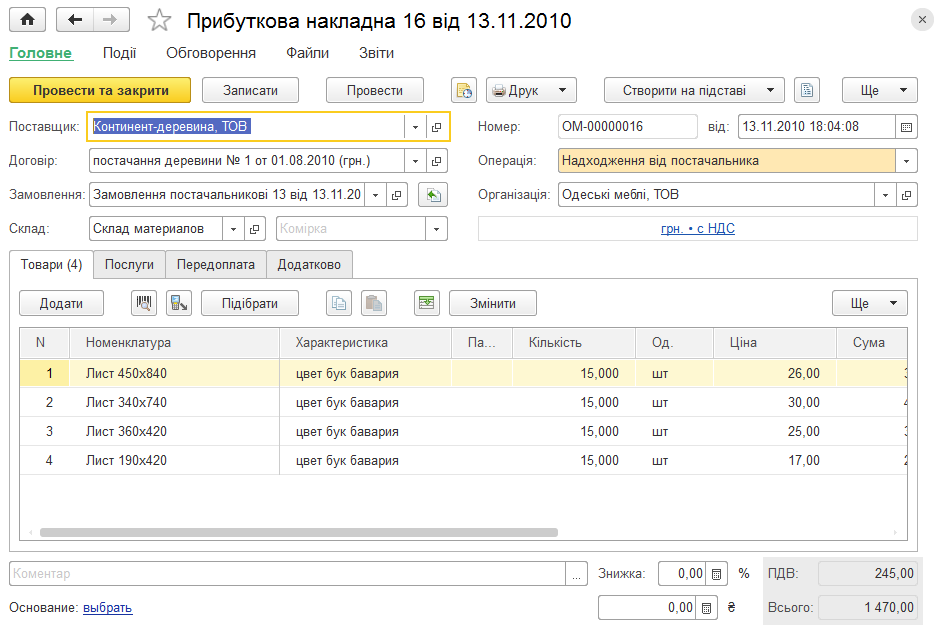
Описано оформление поступления товаров и услуг от поставщиков документом «Приходная накладная», распределение услуг в себестоимости и работу со списком накладных и заказов.
Настройки пользователя определяют значения, автоматически подставляемые в новые документы и справочники: параметры учета, заказов, почты, календаря, печати и работы с внешними файлами.
Как научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
Сквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца
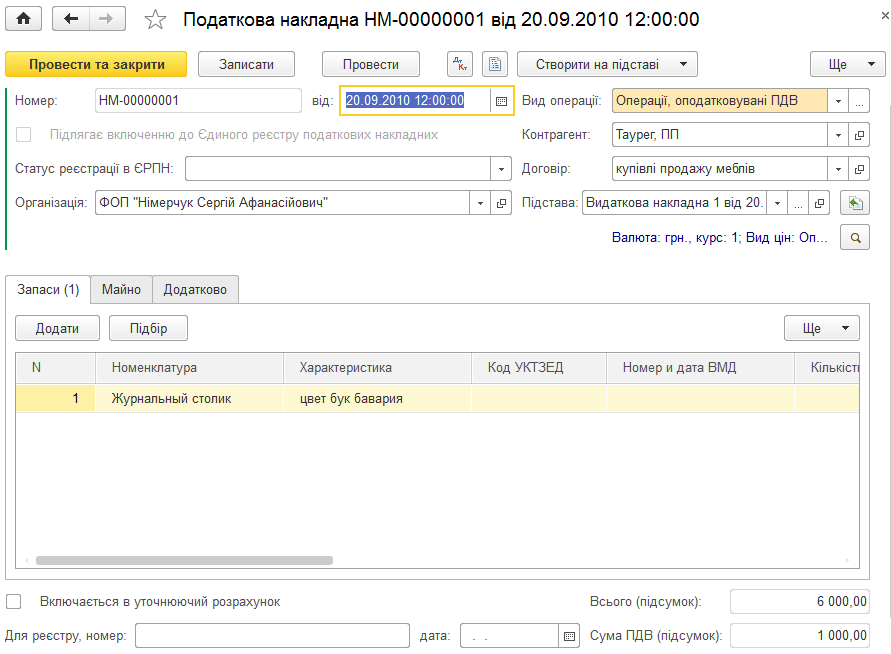
Описаны создание и учет налоговых накладных, а также оформление приложений № 1 и № 2. Рассмотрены заполнение документов на основании и ограничения по видам операций НДС.. Налоговая накладная. Приложение № 1 к налоговой накладной. Приложение № 2 к налоговой накладной
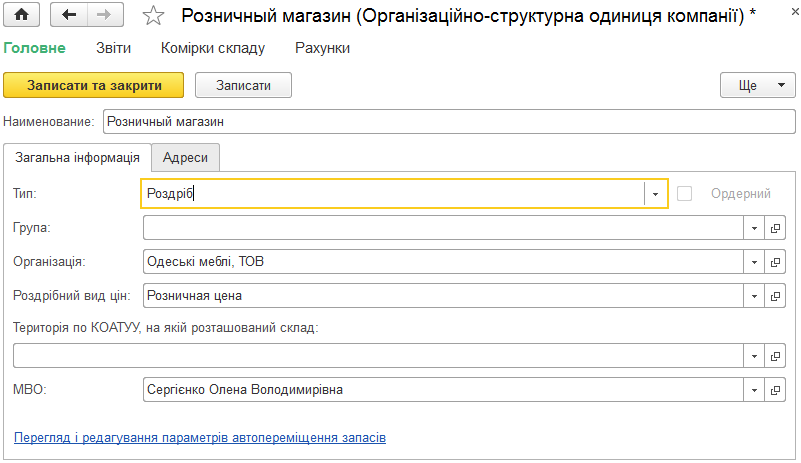
Описаны настройки розничных продаж, учет товаров в торговых точках и работа с кассами ККМ. Рассмотрено оформление чеков, возвратов, выручки, инвентаризации и рабочего места кассира.. Перемещение запасов в розничную точку. Поступление товара в розницу. Торговые точки с количественно-суммовым учетом. Торговые точки с суммовым учетом. Панели управления внешним оборудованием. Рабочее место кассира (РМК)
Описание расчета оптимального количества упаковок и нормативного запаса для подпитки зон быстрого отбора. Приведены параметры прогноза, учет XYZ-классов и порядок использования результатов расчета.. Пример. Пример. Пример
<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность
Определение термина <b><i>сомнительная задолженность</i></b> отсутствует в НКУ. Подпункт 14.1.84 ст.14 НКУ разрешает использовать термины для целей раздела III Налог на прибыль предприятий данного Кодекса в значениях определенных <i>Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" и национальными и международными положениями (стандартами) финансовой отчетности, национальными положениями (стандартами) бухгалтерского учета</i>.Общие положения. Сомнительная задолженность. Безнадежная задолженность
Приведенные в статье рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также актуальна для конфигурации «Управление торговым предприятием для Украины», редакция 1.2. <a name="primer"></a><h2>Пример</h2>