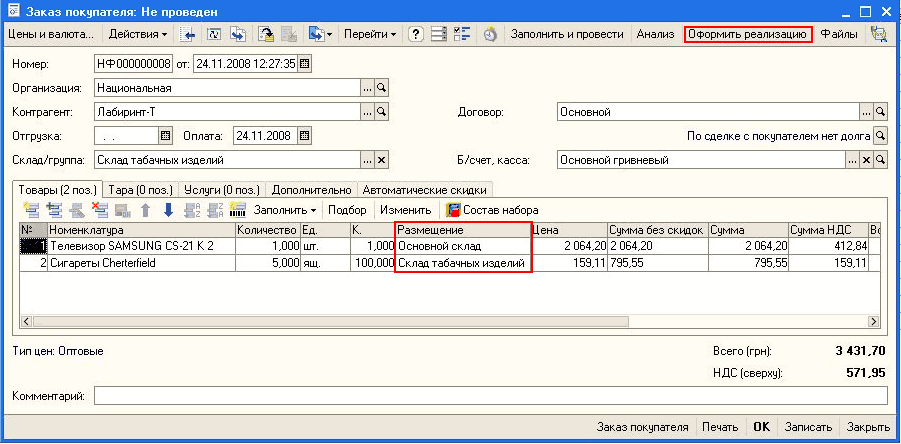
В данном разделе будут рассмотрены следующие примеры оформления отгрузки товаров менеджерами торгового предприятия:Быстрая отгрузка товаров по заказу покупателя с выпиской всех необходимых документов. Оформление документов менеджером по заказу покупателя при фактической отгрузке с различных складов кладовщиками торгового предприятия. Оформление отгрузки товаров за наличный расчет с разделением факта оплаты и отгрузки товаров
<b>ВНИМАНИЕ!!!</b> Вести пообъектный учет ТМЦ на складе, по которому уже велся ранее суммовой учет нежелательно, так как по признаку склада «Суммовой учет» не ведется история значений. Соответственно при перепроведении документов по этому складу могут возникнуть ошибки.
В данной статье представлены рекомендации по вводу начальных остатков в информационную базу конфигурации <strong>Управление производственным предприятием для Украины</strong> для дальнейшего ведения в ней управленческого, бухгалтерского и налогового учета. Данные о начальных остатках необходимы для полноценного функционирования программы и получения достоверных показателей в отчетах.Материально-производственные запасы. Материальные ценности, находящиеся в собственности предприятия. Возвратная тара. Материальные ценности, взятые на комиссию. Материальные ценности, переданные на комиссию. Материальные ценности, переданные на комиссию по договору субкомиссии. Транспортно-заготовительные расходы. Материальные ценности, переданные в переработку, полученные для переработки. Производственные затраты. Производственные затраты. Брак в производстве. Общепроизводственные и административные затраты. Переработка давальческого сырья. Переработка давальческого сырья на предприятии. Выпуск продукции сторонним переработчиком. Основные средства. Параметры основных средств, которые должны быть установлены при вводе остатков. Ввод данных о выработке основных средств. Объекты строительства. Нематериальные активы. Спецодежда и спецоснастка (МБП и малоценные необоротные активы). Расчеты с контрагентами. Расчеты с контрагентами. Расчеты с сотрудниками. Расчеты с подотчетными лицами. Денежные средства. Расчеты по налогам и сборам. Прочие разделы бухгалтерского учета. Отсроченные налоговые активы и обязательства. Ввод и корректировка начальных остатков на плане счетов бюджетирования
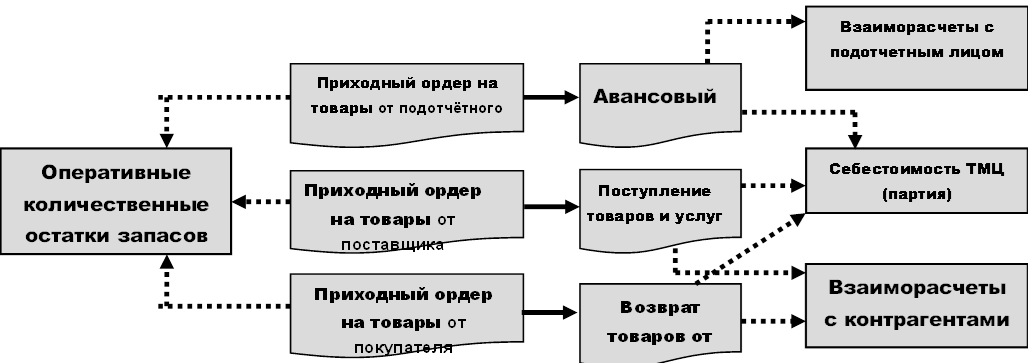
В данном разделе вы увидите схему, с помощью которой можно регистрировать процесс закупки ТМЦ. Узнаете почему документы, которыми оформляют движения по суммовому учету могут не проводится. Узнаете с помощью каких отчетов можно провести анализ информации по операциям поступления товаров по ордерам на склад.Ордерная схема
в этом разделе вы узнаете об инвентаризации товаров на складе, рассмотрите документы "Оприходование товаров" и "Списание товаров".Списание ТМЦ по причине порчи или недостач
Для оценки эффективности работы магазина (оценки валовой прибыли при продаже товаров) в программе предусмотрена возможность регистрировать себестоимость товаров. Существует несколько способов учета себестоимости. Способ учета себестоимости определяется в настройках параметров учета (Сервис - Настройка учета - Настройка параметров учета).
Типовая конфигурация не делит документы "Счет" на оплаченные и не оплаченные. Документ "Счет" в типовой конфигурации служит только для резервирования товаров, а не для отслеживания оплат, т.к. "Счет" сам по себе не порождает обязательств.
Информацию о доходе, полученном за реализованные товары, можно увидеть в конфигурации "Торговля + склад для Украины" при помощи отчетов "Партии товаров" и "Продажи", а в комплексной конфигурации при помощи отчета "Обороты".
Узнаете правила заполнения реквизита табличной части "Документ резерва". Какие схемы можно применять при перемещении товаров. Узнаете почему товары не подлежат перемещению.