Налоговое назначение в производстве
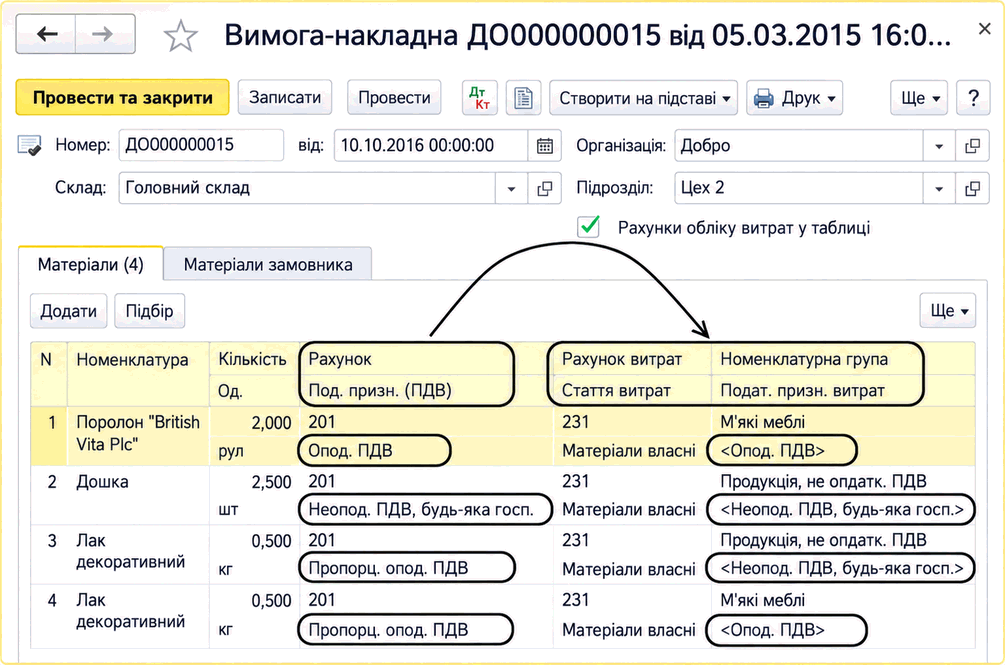
Описан контроль налогового назначения НДС при накоплении производственных затрат по счету 23, соответствие запасов номенклатурным группам и возможность изменения назначения ТМЦ.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описан контроль налогового назначения НДС при накоплении производственных затрат по счету 23, соответствие запасов номенклатурным группам и возможность изменения назначения ТМЦ.
ЧитатьРеквизит "Номенклатурная группа затрат" на закладке "По - умолчанию", используется по умолчанию для подстановки в документы списания, и определяет, по какой номенклатурной группе будет отражаться стоимость списанной номенклатуры.
Читатьв этом разделе вы ознакомитесь с справочниками статей неоперационных расходов, с номенклатурными группами, что задействованы при формировании операционных расходов.
ЧитатьУчет затрат происходит методом начисления (НКУ), то есть затраты начисляются не в момент приобретения, а при выбытии запасов. Поэтому информацию о том, какая сумма будет входить в состав при выбытии необходимо фиксировать уже в момент приобретения. При этом суммы затрат в бухгалтерском учете и в налоговом могут отличаться, то есть из данных бухгалтерского учета не всегда можно определить суммы по налоговому учету.
ЧитатьДля того, чтобы заполнить суммовую оценку в документе "Инвентаризация товаров на складе" нужна роль "Учет затрат".
ЧитатьПриказом ГНАУ №114 от 25.03.2011 утверждена новая форма отчета "Декларации о прибыли". Анализ принципов группировки доходов и затрат новой формы Декларации позволяет сделать выводы о том, что классификация затрат по счетам 8-го класса не дает никакой информации для заполнения данного отчета. В то же время заполнить отчет только по счетам 9-го класса невозможно и нужно использовать разнообразные статьи затрат.
ЧитатьВ данном разделе рассматривается принцип и алгоритмы формирования ключей аналитики при применении расширенной аналитики учета.
ЧитатьВ статье рассмотрен пример операции по перефасовке продукции в другую тару в типовой конфигурации "Управление производственным предприятием для Украины". Например, имеется продукт в 5-литровом ведре. Его следует перефасовать в пять 1-литровых банок.
ЧитатьОбратите внимание, что на счетах 85, 95-98 ведется аналитический учет в разрезе субконто "(об) Статьи неоперационных расходов". Статьи неоперационных расходов хранятся в одноименном справочнике "Статьи неоперационных расходов", а не в справочнике "Статьи затрат". В справочнике "Статьи неоперационных расходов" не указывается счет затрат 8-го класса и соответственно проводка будет сформирована сразу на счет 9-го класса (без транзитной проводки через 8-й).
ЧитатьВ конфигурации "Управление производственным предприятием для Украины" редакции 1.2 учет затрат (производственных и косвенных) и отражение выпуска продукции можно производить с указанием заказа покупателя или заказа на производство. При этом важно правильно указывать заказы при выпуске продукции и при отражении затрат. Если выпуск продукции оформлен с указанием заказа, то и все затраты для выпуска продукции так же должны быть отражены с указанием этого заказа, либо распределены на заказ, по которому выпущена продукция.
ЧитатьЗадать определенные счета затрат 9 класса по начислениям заработной платы можно только в случае, если учет затрат в конфигурации ведется без использования счетов класса 8 (т.е. в константе "Использовать счета расходов" выбрано значение "Только 9 класс"). В этом случае необходимо для каждого сотрудника заполняться периодический реквизит "Счет затрат" в справочнике "Сотрудники".1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
ЧитатьУчет затрат в производственной конфигурации один из наиболее важных участков. В данной статье будет описаны правила отражения затрат в типовой конфигурации "Производство + услуги + бухгалтерия для Украины".
Читать