Налоговое назначение в производстве
Описан контроль налогового назначения НДС при накоплении производственных затрат по счету 23, соответствие запасов номенклатурным группам и возможность изменения назначения ТМЦ.
Налоговый учет производственной деятельности ведется с целью контроля целевого налогового назначения (НДС) при накоплении производственных затрат.
Учет затрат по счету 23 ведется в разрезе подразделений и номенклатурных групп. В карточке номенклатурной группы устанавливается налоговое назначение НДС этой группы. Для номенклатурных групп допускается только налоговое назначение Облаг. НДС или Необлаг. НДС, любая хоз.
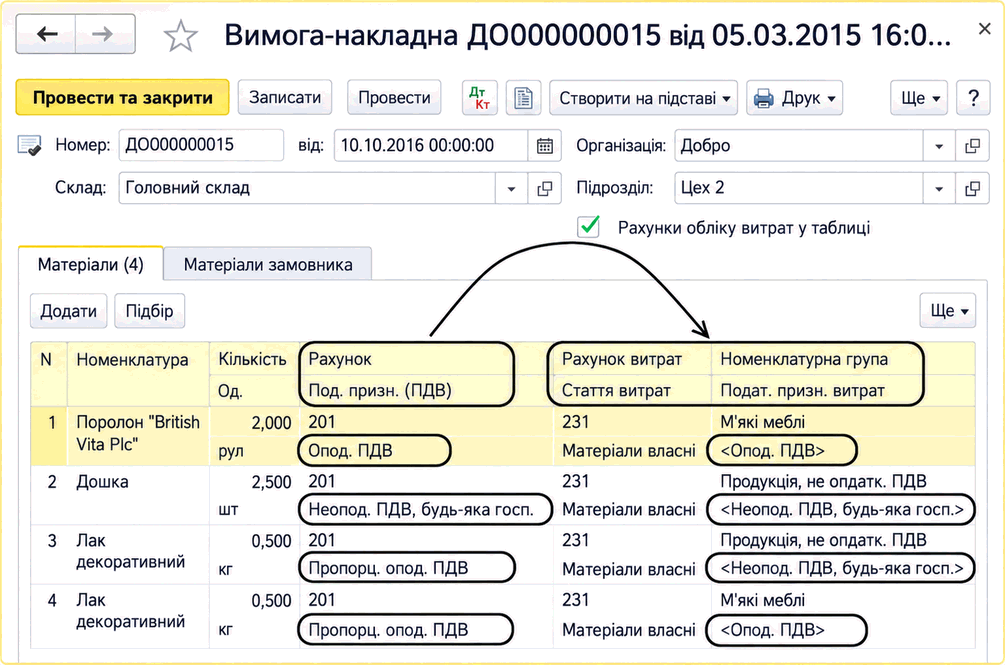
При накоплении затрат в документах, формирующих проводки по дебету счета 23, указывается налоговое назначение затрат и выбирается номенклатурная группа, которая определяет налоговое назначение НДС в производстве. При проведении таких документов осуществляется контроль соответствия налоговых назначений затрат и номенклатурной группы производства.
Предусмотрено следующее соответствие запасов и затрат по налоговому назначению НДС:
- На номенклатурную группу (продукцию) с налоговым назначением Облаг. НДС можно списать запасы с назначением Облаг. НДС и Пропорц. облаг. НДС;
- На номенклатурную группу (продукцию) с налоговым назначением Необлаг. НДС, любая хоз. можно списать запасы с назначением Необлаг. НДС, любая хоз. и Пропорц. облаг. НДС.
Налоговое назначение НДС в производстве
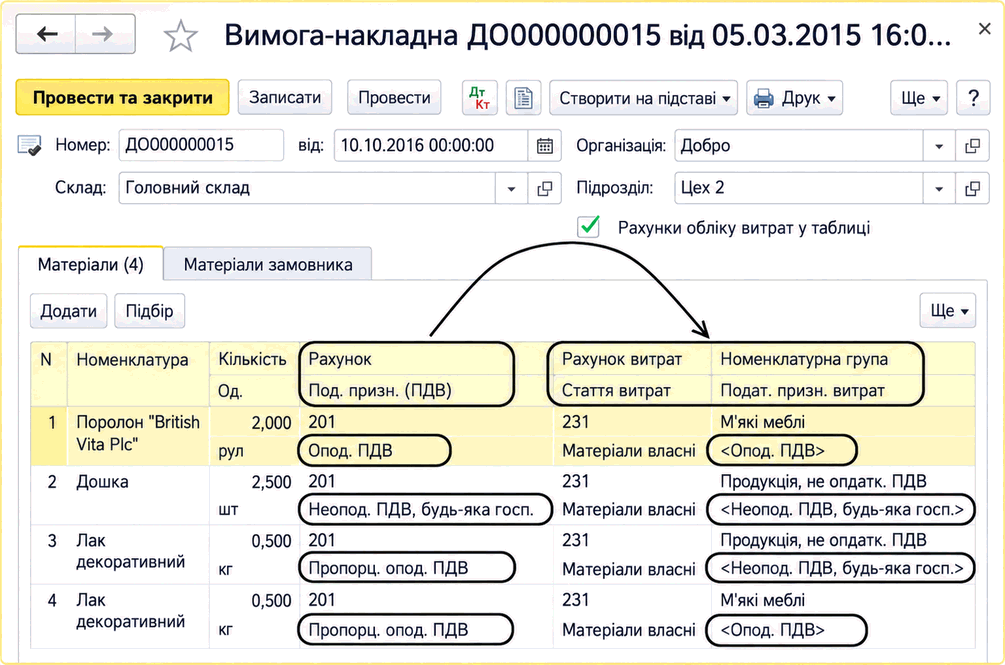
В некоторых документах установлен жесткий контроль, а в некоторых выдается только предупреждение о несоответствии. Но для корректного учета налоговое назначение НДС источника и получателя затрат должны совпадать. Налоговое назначение ТМЦ можно изменить либо перед списанием на затраты, либо позже — для выпущенного изделия.