Податкове призначення у виробництві
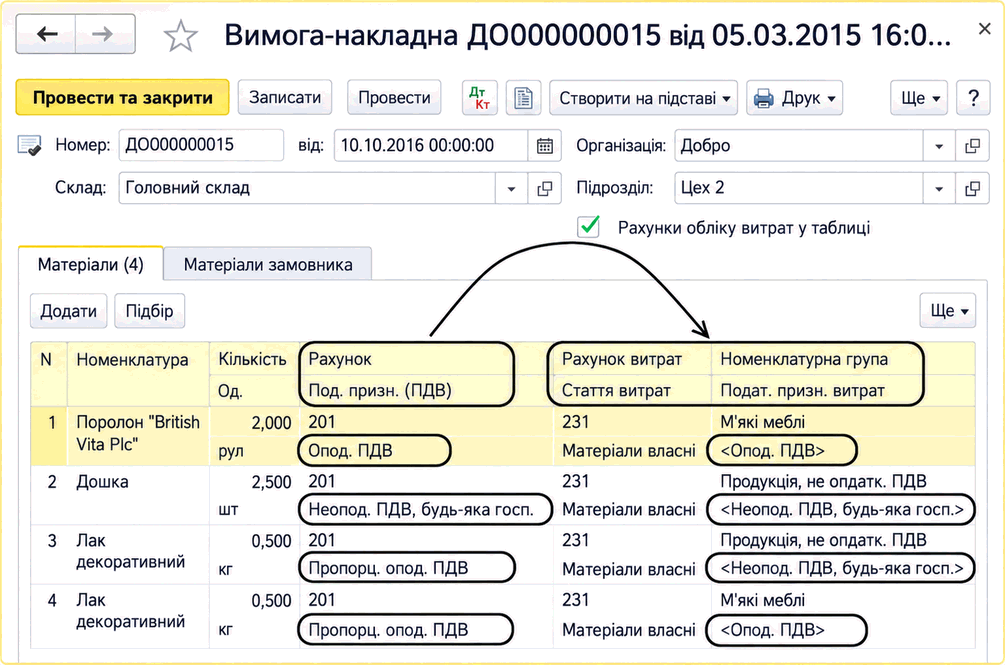
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиРеквізит "Номенклатурна група витрат" на вкладці "За замовчуванням" використовується за замовчуванням для підстановки в документи списання та визначає, за якою номенклатурною групою відображатиметься вартість списаної номенклатури.
Читатиу цьому розділі ви ознайомитеся з довідниками статей неопераційних витрат, з номенклатурними групами, що задіяні при формуванні операційних витрат.
ЧитатиОблік витрат відбувається методом нарахування (ПКУ), тобто витрати нараховуються не в момент придбання, а при вибутті запасів. Тому інформацію про те, яка сума входитиме до складу при вибутті, необхідно фіксувати вже в момент придбання. При цьому суми витрат у бухгалтерському обліку та в податковому можуть відрізнятися, тобто з даних бухгалтерського обліку не завжди можна визначити суми за податковим обліком.
ЧитатиДля того, щоб заповнити сумову оцінку в документі "Інвентаризація товарів на складі", потрібна роль "Облік витрат".
ЧитатиНаказом ДПАУ №114 від 25.03.2011 затверджено нову форму звіту "Декларації про прибуток". Аналіз принципів групування доходів і витрат нової форми Декларації дає змогу зробити висновки про те, що класифікація витрат за рахунками 8-го класу не надає жодної інформації для заповнення цього звіту. Водночас заповнити звіт лише за рахунками 9-го класу неможливо і потрібно використовувати різноманітні статті витрат.
ЧитатиУ цьому розділі розглядаються принцип і алгоритми формування ключів аналітики при застосуванні розширеної аналітики обліку.
ЧитатиУ статті розглянуто приклад операції з перефасування продукції в іншу тару в типовій конфігурації "Управління виробничим підприємством для України". Наприклад, є продукт у 5-літровому відрі. Його слід перефасувати в п’ять 1-літрових банок.
ЧитатиЗверніть увагу, що на рахунках 85, 95-98 ведеться аналітичний облік у розрізі субконто "(об) Статті неопераційних витрат". Статті неопераційних витрат зберігаються в однойменному довіднику "Статті неопераційних витрат", а не в довіднику "Статті витрат". У довіднику "Статті неопераційних витрат" не вказується рахунок витрат 8-го класу і відповідно проведення буде сформовано відразу на рахунок 9-го класу (без транзитного проведення через 8-й).
ЧитатиУ конфігурації "Управління виробничим підприємством для України" редакції 1.2 облік витрат (виробничих і непрямих) та відображення випуску продукції можна здійснювати із зазначенням замовлення покупця або замовлення на виробництво. При цьому важливо правильно зазначати замовлення під час випуску продукції та під час відображення витрат. Якщо випуск продукції оформлено із зазначенням замовлення, то й усі витрати для випуску продукції також мають бути відображені із зазначенням цього замовлення або розподілені на замовлення, за яким випущено продукцію.
ЧитатиЗадати певні рахунки витрат 9 класу за нарахуваннями заробітної плати можна лише у випадку, якщо облік витрат у конфігурації ведеться без використання рахунків класу 8 (тобто в константі "Використовувати рахунки витрат" вибрано значення "Тільки 9 клас"). У цьому випадку необхідно для кожного співробітника заповнювати періодичний реквізит "Рахунок витрат" у довіднику "Співробітники".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиОблік витрат у виробничій конфігурації — одна з найважливіших ділянок. У цій статті буде описано правила відображення витрат у типовій конфігурації "Виробництво + послуги + бухгалтерія для України".
Читати