В этом разделе описывается, как правильно изменять состояние взаиморасчетов с контрагентами, оформлять счета в рамках договора "по расчетным документам" и составлять различные расчеты с комиссионером, комитетом, покупателем и т. д.
Взаиморасчеты с контрагентами, в большинстве случаев возникают в связи с иными хозяйственными операциями —" покупка/продажа товаров, услуг, денежные платежи по операциям покупки и продажи, оформление кредитов и ссуд и т. д. Задача подсистемы взаиморасчетов - учет взаимной задолженности с контрагентами по итогам товарно-денежных отношений. Подсистема предоставляет следующие возможности: учет расчетов с поставщиками и покупателями товаров и услуг, учет расчетов по возвратной таре, учет расчетов в иностранной валюте и отображение курсовых разниц в бухгалтерском и налоговом учете, отражение бартерных операций, бухгалтерский и налоговый учет и т. дВлияние даты актуальности учета на формирование проводок по расчетам. Учет авансовых платежей. Аналитический учет на расчетных счетах в бухгалтерском учете. Независимость бухгалтерского и налогового учета. Обязательность договоров. Валюта учета. Детализация расчетов. Связь детализации взаиморасчетов и аналитического учета расчетов. Налоговый учет взаиморасчетов
Для того, чтобы внести данные по товарно-транспортным затратам в печатную форму налоговой накладной, требуется добавить в табличную часть документа ТМЦ (меню "Справочники" - "Номенклатура") с видом "Услуга" у которых на закладке "Дополнительно" включен флаг "Считать услугу транспортной затратой".
В данном разделе вы узнаете где и как можно использовать информацию о ценах контрагентов. Поймете какими способами может вносится информация о ценах поставщиков. Увидите, как выглядит окно Справочник "Типы цен номенклатуры контрагентов<strong>".</strong>Нормативно-справочная информация. Справочник "Типы цен номенклатуры контрагентов"
Для отражения в "Налоговой накладной" услуг, измеряющихся только в стоимостном выражении необходимо в справочнике "Товарно-материальные ценности" на закладке "Основные" указать вид номенклатуры - "Услуга", вид услуги - "Обычная услуга".
Для отслеживания задолженности по счетам на оплату необходимо, чтобы взаиморасчеты по договору велись "По счетам". При этом задолженность отслеживается по реализациям, внесенным на основании счета на оплату. Отчет "Задолженность по контрагентам" (с детализацией по Сделке) покажет задолженность.
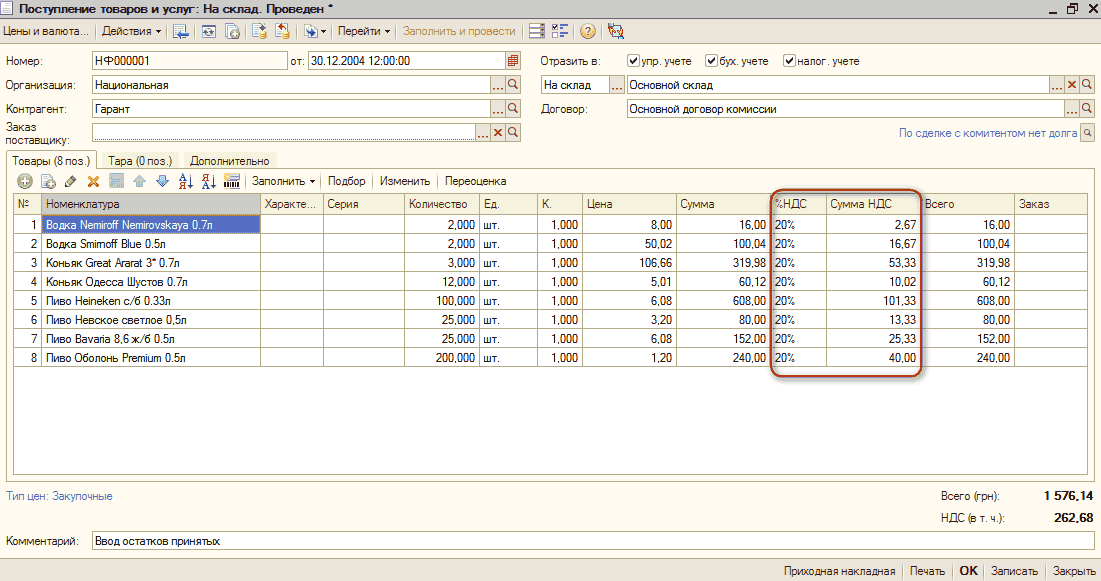
В этом тексте описывается способ заполнения данных по НДС. Также идет речь об учете полученных налоговых документов и учете входящего НДС.Учет входящего ожидаемого НДС. Учет полученных налоговых документов
Доступ: Покупка - Поступление товаров и услуг. Операция "Покупка, комиссия"Закупка и продажа запасов. Упражнение №1. Закупка ТМЦ. Упражнение №2. Выписка счета покупателю. Упражнение №4. Анализ остатков и движения ТМЦ. Складские операции. Упражнение №1. Перемещение ТМЦ. Упражнение №2. Ввод остатков ТМЦ. Упражнение №3. Анализ остатков ТМЦ на всех счетах учета
Документ "Передача товаров" с видом операции "Передача продукции заказчику" необходим для формирования печатной формы документа передачи (в том случае, когда передача была раньше, чем сформированы все затраты), фактически же передача готовой продукции из переработки отражается документом "Реализация услуг по переработке".
Для определения налогового статуса доходов и затрат используется параметр "Налоговое назначение доходов и затрат". Перечень значений базируется на справочнике "Налоговые назначения активов и затрат".
Прикладное решение включает множество механизмов, которые позволяют решить большую часть подобных задач. Поэтому в прикладном решении предусмотрен универсальный механизм корректировки записей регистров: документ "Корректировка записей регистра, доступ к какому выполняется через меню "Операции". Вся ответственность за неправильную корректировку данных учетной системы ложится на пользователя. При ручном вмешательстве в учет система не в состоянии ничего проконтролировать и обеспечить.Корректировка записей регистра. Ручные операции регламентированного учета. Ручная корректировка движений.