У цьому розділі описується, як правильно змінювати стан взаєморозрахунків із контрагентами, оформлювати рахунки в межах договору "за розрахунковими документами" та здійснювати різні розрахунки з комісіонером, комітентом, покупцем тощо.
Взаєморозрахунки з контрагентами, у більшості випадків виникають у зв'язку з іншими господарськими операціями —" купівля/продаж товарів, послуг, грошові платежі за операціями купівлі та продажу, оформлення кредитів і позик тощо. Завдання підсистеми взаєморозрахунків - облік взаємної заборгованості з контрагентами за підсумками товарно-грошових відносин. Підсистема надає такі можливості: облік розрахунків з постачальниками та покупцями товарів і послуг, облік розрахунків за поворотною тарою, облік розрахунків в іноземній валюті та відображення курсових різниць у бухгалтерському й податковому обліку, відображення бартерних операцій, бухгалтерський і податковий облік тощоВплив дати актуальності обліку на формування проводок за розрахунками. Облік авансових платежів. Аналітичний облік на рахунках розрахунків у бухгалтерському обліку. Незалежність бухгалтерського та податкового обліку. Обов'язковість договорів. Валюта обліку. Деталізація розрахунків. Зв'язок деталізації взаєморозрахунків та аналітичного обліку розрахунків. Податковий облік взаєморозрахунків
Для того, щоб внести дані щодо товарно-транспортних витрат у друковану форму податкової накладної, потрібно додати до табличної частини документа ТМЦ (меню "Довідники" - "Номенклатура") з видом "Послуга", у яких на вкладці "Додатково" увімкнено прапорець "Вважати послугу транспортною витратою".
У цьому розділі ви дізнаєтеся, де і як можна використовувати інформацію про ціни контрагентів. Зрозумієте, якими способами може вноситися інформація про ціни постачальників. Побачите, як виглядає вікно Довідник "Типи цін номенклатури контрагентів<strong>".</strong>Нормативно-довідкова інформація. Довідник "Типи цін номенклатури контрагентів"
Для відображення у "Податковій накладній" послуг, що вимірюються лише у вартісному вираженні, необхідно у довіднику "Товарно-матеріальні цінності" на вкладці "Основні" вказати вид номенклатури - "Послуга", вид послуги - "Звичайна послуга".
Для відстеження заборгованості за рахунками на оплату необхідно, щоб взаєморозрахунки за договором велися "За рахунками". При цьому заборгованість відстежується за реалізаціями, внесеними на підставі рахунку на оплату. Звіт "Заборгованість за контрагентами" (з деталізацією за Угодою) покаже заборгованість.
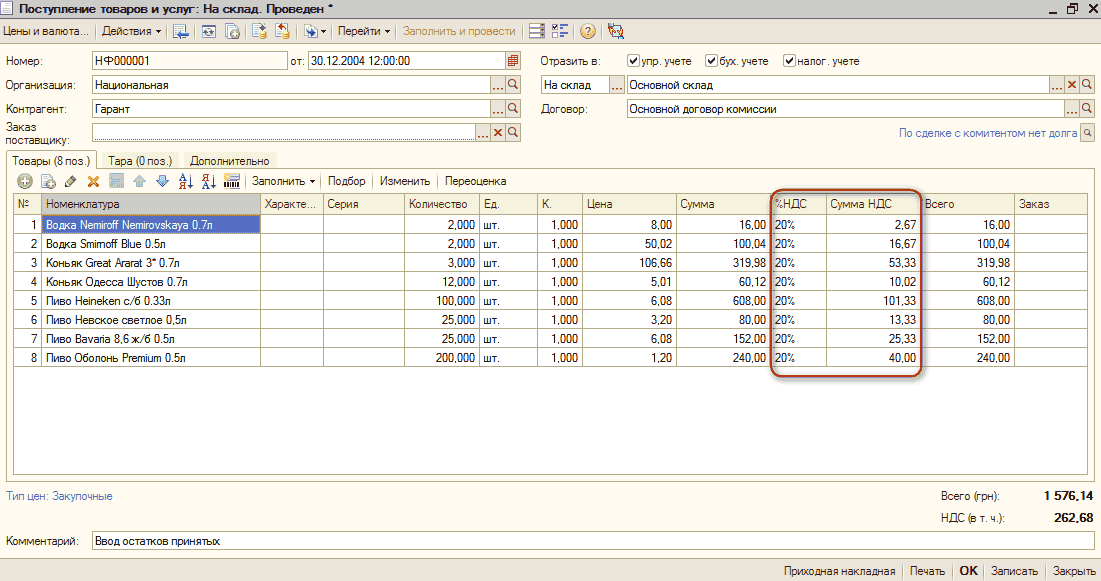
У цьому тексті описується спосіб заповнення даних з ПДВ. Також ідеться про облік отриманих податкових документів та облік вхідного ПДВ. Облік вхідного очікуваного ПДВ. Облік отриманих податкових документів
Доступ: Купівля - Надходження товарів і послуг. Операція "Купівля, комісія"Закупівля та продаж запасів. Вправа №1. Закупівля ТМЦ. Вправа №2. Виписка рахунку покупцеві. Вправа №4. Аналіз залишків і руху ТМЦ. Складські операції. Вправа №1. Переміщення ТМЦ. Вправа №2. Введення залишків ТМЦ. Вправа №3. Аналіз залишків ТМЦ на всіх рахунках обліку
Документ "Передача товарів" з видом операції "Передача продукції замовнику" необхідний для формування друкованої форми документа передачі (у тому разі, коли передача була раніше, ніж сформовані всі витрати), фактично ж передача готової продукції з переробки відображається документом "Реалізація послуг з переробки".
Для визначення податкового статусу доходів і витрат використовується параметр "Податкове призначення доходів і витрат". Перелік значень базується на довіднику "Податкові призначення активів і витрат".
Прикладне рішення містить безліч механізмів, які дають змогу вирішити більшість подібних завдань. Тому в прикладному рішенні передбачено універсальний механізм коригування записів регістрів: документ "Коригування записів регістру", доступ до якого здійснюється через меню "Операції". Уся відповідальність за неправильне коригування даних облікової системи покладається на користувача. За ручного втручання в облік система не в змозі нічого проконтролювати та забезпечити.Коригування записів регістру. Ручні операції регламентованого обліку. Ручне коригування рухів.