Также документ "Счет на оплату" можно оформить на основании документа "Реализация товаров и услуг" при отгрузке товаров в кредит. Использование счетов на оплату в программе можно отключить. В этом случае предусмотрена возможность формирования печатной формы счета из документа "Заказа клиента".
Значение поля "Получил" на закладке "Дополнительно", заполненное данными контактного лица контрагента из справочника "Контактные лица", используется в печатной форме "Акт об оказании услуг" документа "Расходная накладная". Представитель покупателя выводится в разделе подписей печатной формы в графе "Від замовника".
Основной целью заполнения и представления налогоплательщиками налоговой отчетности в органы доходов и сборов является определение суммы налога (сбора), подлежащей уплате в бюджет. Но в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет, но и сумма налога, которую налогоплательщик имеет право получить из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или бюджетному возмещению, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Если в результате расчета разность имеет положительное значение – сумма налога подлежит уплате (перечислению) в бюджет. Если ее значение отрицательное, она учитывается в уменьшение суммы налогового долга по налогу, возникшему за предыдущие отчетные (налоговые) периоды (в том числе рассроченному или отсроченному), а при отсутствии налогового долга – зачисляется в состав налогового кредита следующего отчетного (налогового) периода.Общие положения. Расчет сумм бюджетного возмещения и остатка отрицательного значения НДС. Порядок заполнения приложения Д2. Оформление и представление приложения Д2 в органы доходов и сборов. Документы
Порядок заполнения строк <b><i>Отчета о финансовых результатах (Форма № 2-м)</i></b> с использованием информации, обобщаемой на счетах <i>общего (гр. 3)</i> и <i>упрощенного Плана счетов (гр. 4)</i>, приведен в таблице.Документы
По мере выпуска готовой продукции и оприходования ее на склад вводятся документы "Отчет производства за смену" (меню "Производство" —” "Выпуск продукции" —” "Отчет производства за смену").Особенности учета готовой продукции по плановым ценам. Списание материалов в производство. Реализация готовой продукции. Оказание услуг сторонним заказчикам. Инвентаризация незавершенного производства
Отчет по Форме № 6 Приложение к примечаниям к годовой финансовой отчетности Информация по сегментам составляется для предоставления пользователям информации о доходах, расходах, финансовых результатах, активах и обязательствах отчетных сегментов. Составление отчета регламентируется нормами НП(С)БУ 29.Общие положения. Таблицы Формы № 6 Приложение к примечаниям к годовой финансовой отчетности Информация по сегментам. Документы
В "1С:Бухгалтерии 8 для Украины" реализованы следующие варианты учета переработки давальческого сырья:Оказание организацией услуг по переработке. Поступление сырья от заказчика. Передача сырья заказчика в производство. Учет собственных затрат на производство продукции из давальческого сырья. Выпуск готовой продукции из давальческого сырья. Реализация услуг по переработке сырья заказчика. Передача сырья и поступление готовой продукции из переработки. Передача сырья в переработку. Затраты переработки. Поступление продукции из переработки. Возврат материалов, не использованных при переработке
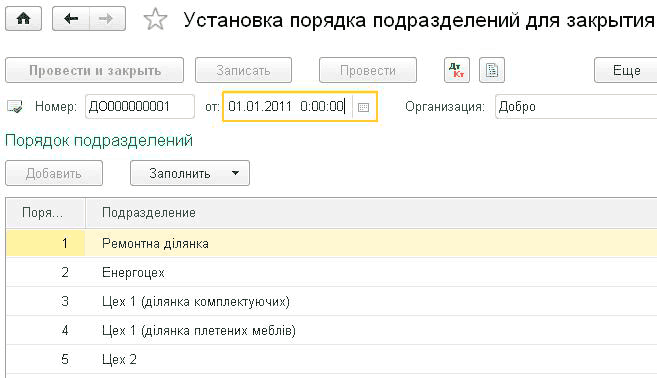
Для начисления амортизации основных средств в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации ОС" документа "Закрытие месяца". Для начисления амортизации нематериальных активов в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации НМА" того же документа.Начисление амортизации. Переоценка валютных средств. Распределение ТЗР. Корректировка фактической стоимости номенклатуры. Списание расходов будущих периодов. Расчет себестоимости готовой продукции. Определение порядка переделов. Способ расчета себестоимости производства вручную (по подразделениям). Способ расчета себестоимости производства по переделам предполагает автоматический расчет порядка переделов. В этом случае в качестве передела воспринимается выпуск одного подразделения по одной номенклатурной группе.. Корректировка фактической стоимости номенклатуры. Расчет себестоимости, продукции, полуфабрикатов, работ и услуг по прямым затратам производства. Распределение общепроизводственных затрат. Корректировка плановой стоимости продукции и полуфабрикатов до фактической стоимости.. Переоценка стоимости запасов. Расчет торговой наценки по проданным товарам
Поступление на склад материалов, предназначенных для производства, отражается документами: "Поступление товаров и услуг" (меню "Покупки" —”"Покупки" —” "Поступление товаров и услуг") и "Авансовый отчет" (меню "Банк и касса" —” "Касса" —” "Авансовые отчеты"). Поступление материалов отражается аналогично поступлению товаров(см. в главе 6 подраздел "<u>Поступление товаров</u>").