Услуги от нерезидента
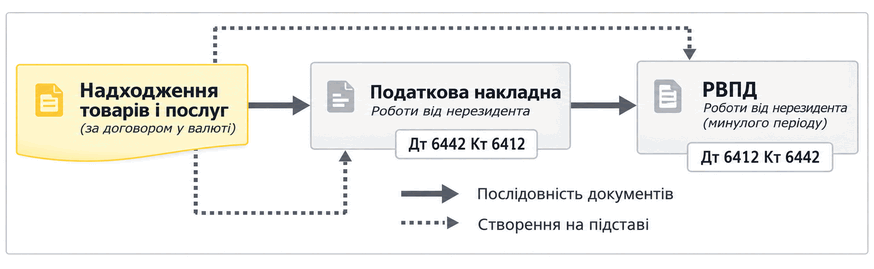
Описано отражение полученных от нерезидента услуг по валютному договору, настройка ставки НДС и налогового назначения, а также регистрация налоговых документов без оформления ГТД.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано отражение полученных от нерезидента услуг по валютному договору, настройка ставки НДС и налогового назначения, а также регистрация налоговых документов без оформления ГТД.
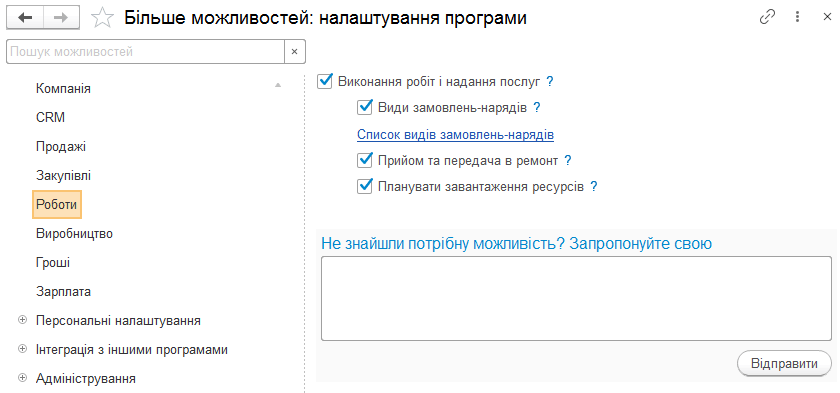
ЧитатьОписаны настройки учета работ и услуг, видов и состояний заказов-нарядов, приема товаров в ремонт и планирования загрузки ресурсов.
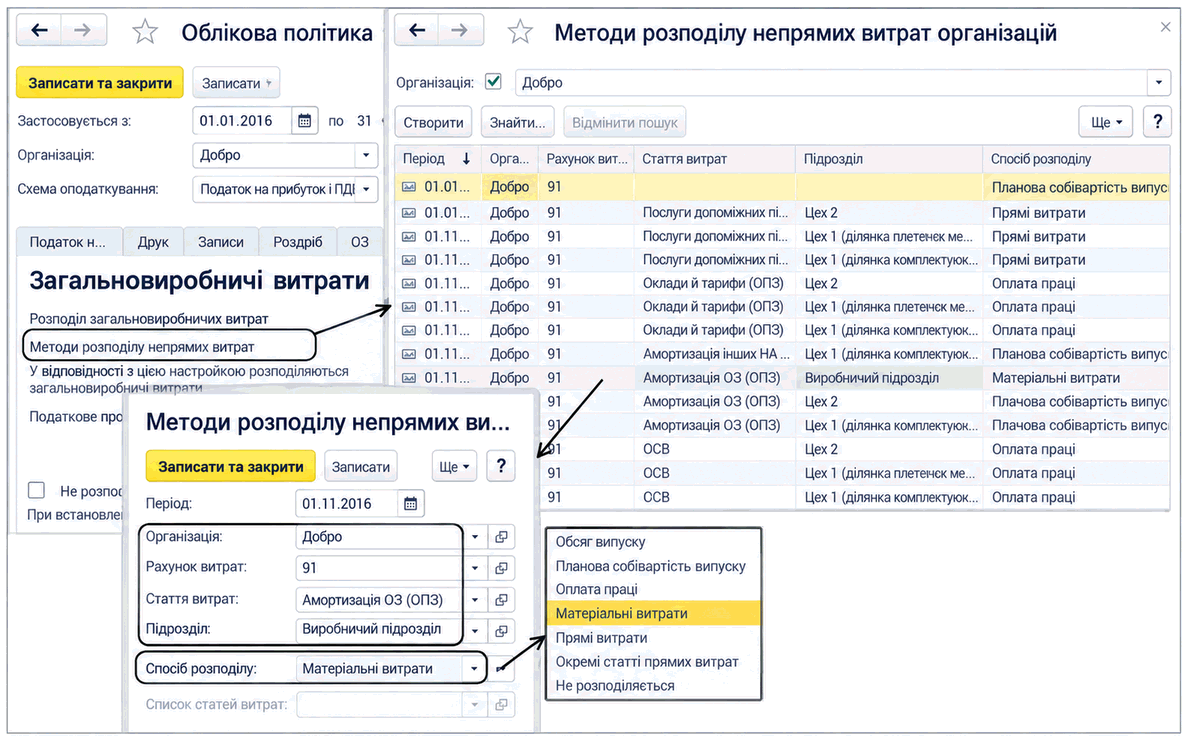
ЧитатьОписана настройка базы и способов распределения общепроизводственных расходов в BAS Бухгалтерия, в частности учет постоянных расходов при нормальной мощности и формирование проводок.
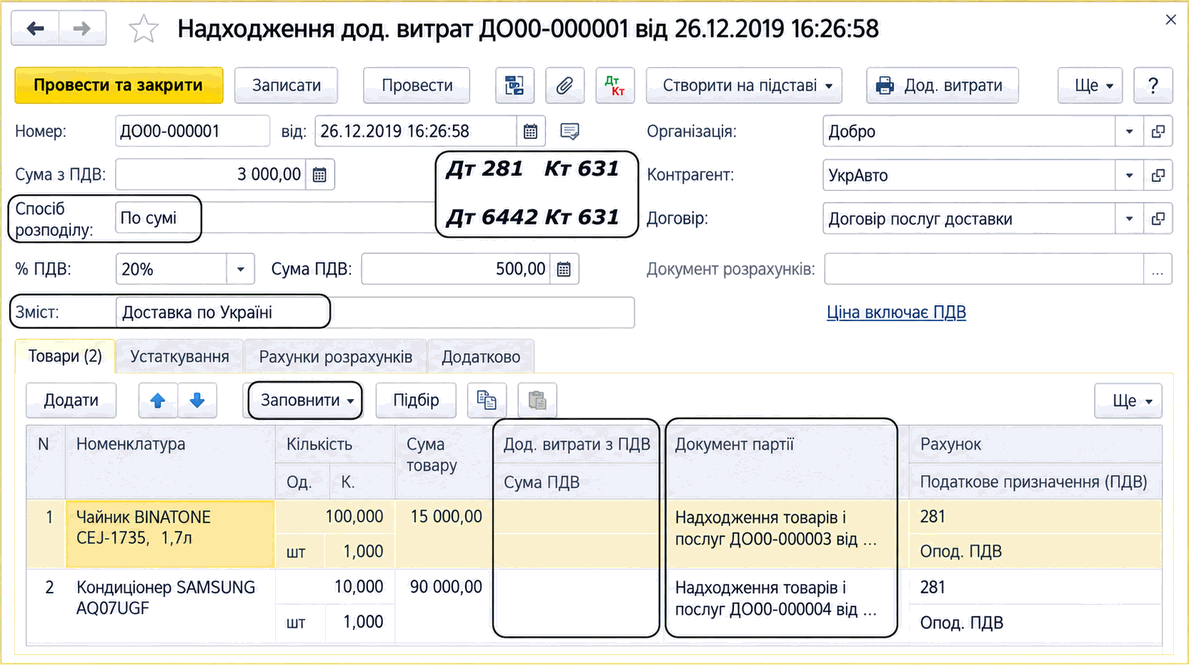
ЧитатьОписаны методы учёта транспортно-заготовительных расходов и порядок отнесения прямых ТЗР на стоимость запасов документом «Поступление доп. расходов». Рассмотрены заполнение товаров, способы распределения и проведение документа.
ЧитатьОписаны функциональные возможности BAS Малый бизнес для CRM, продаж, закупок, производства, учета денежных средств, зарплаты, налогов и управленческой аналитики.. CRM. Продажи. Закупки. Работы. Производство. Деньги. Зарплата. Налоги. Компания
ЧитатьОписаны основные возможности «BAS Бухгалтерии»: ведение бухгалтерского и налогового учета, работа с документами, запасами, производством, зарплатой и отчетностью. Рассмотрены сервисные функции, интеграция с «Фредо» и обновление конфигурации.. Учет «от документа» и типовые операции. Ведение учета деятельности нескольких организаций. Учет товарно-материальных ценностей. Складской учет. Учет торговых операций. Учет комиссионной торговли. Учет операций с тарой. Учет банковских и кассовых операций. Учет расчетов с контрагентами. Учет основных средств, нематериальных и малоценных активов. Учет основного и вспомогательного производства. Учет полуфабрикатов. Учет косвенных расходов. Учет заработной платы и кадровый учет. Поддержка различных схем налогообложения. Учет НДС. Налоговый учет по налогу на прибыль. Единый налог. Завершающие операции периода. Стандартные бухгалтерские отчеты. Экспресс-проверка учета. Регламентированная отчетность. Сервисные возможности
ЧитатьОписаны функциональные возможности «1С:Управление небольшой фирмой для Украины»: продажи, закупки, производство, денежные средства, зарплата, учет имущества, управленческая аналитика и показатели деятельности.. Введение. Продажи. Продажи в розницу. Закупки. Работы. Производство. Деньги. Зарплата. Компания
Читать<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность
ЧитатьОтчетность, связанную с применением РРО, представляют субъекты хозяйствования, применяющие РРО или использующие расчетные книжки при осуществлении расчетов в сфере торговли, общественного питания и услуг.Общие положения. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
ЧитатьНКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы
ЧитатьС примером отражения в типовых конфигурациях операций перерасчета налогового кредита по итогам года, а также с отражением информации по перерасчету в отчетности, можно ознакомиться в статье Перерасчет пропорционального НДС по товарам и основным средствам.Общие положения. Порядок проведения годового перерасчета. Подготовка к годовому перерасчету. Определение коэффициента распределения налогового кредита по итогам отчетного года (заполнение таблицы 1 приложения Д7). Перерасчет сумм налогового кредита по итогам года (заполнение таблицы 2 приложения Д7). Перерасчет налогового кредита для необоротных активов по итогам 1, 2 и 3 лет после года их ввода в эксплуатацию (заполнение таблицы 3 приложения Д7). Отражение результатов годового перерасчета в Реестре налоговых накладных и в декларации по НДС. Пример осуществления годового перерасчета сумм налогового кредита. Документы
ЧитатьРазмеры ставок налога на прибыль предприятий перечислены в общей норме – ст.151 НКУ, которая применяется с учетом п.10 подраздела 4 раздела XX Переходные положения НКУ. В этой же статье указаны отдельные налогоплательщики, к прибыли (объекту налогообложения) которых применяются определенные ставки (подробнее см. Ставки налога и порядок исчисления налога).Общие положения. Правила применения ставки налога на прибыль в размере 0%. Использование высвобожденных средств. Учет и отчетность
Читать