<em>Область применения: управляемое приложение, мобильное приложение, обычное приложение.</em>1. Определения. 2. Разработка исправительных версий. 3. Разработка плановой версии. 4. Разработка технических проектов. 5. Нумерация сборок. Приложение 1. Порядок создания хранилища технического проекта. Приложение 2. Порядок обновления хранилища технического проекта до состояния основного хранилища
Все, без исключения пользователи конфигураций платформы "1С: Предприятие 7.7" знают о том, что она абсолютно не требовательна к компьютерному оборудованию, но максимальное количество пользователей достаточно ограничено - максимум 50 рабочих мест. Фирма "1С" по состоянию на сегодняшний день полностью остановила поддержку платформы "7.7". Необходимо отдать ей должное - десятки тысяч предприятий регламентировали свой учет на основе данной платформы. Производители усовершенствовали ПО, создав новую и усовершенствованную базу - "1С: Предприятие 8", кардинально и весомо отличающуюся от предыдущей "7.7". Продолжая модернизацию, "1С" начала выпуск следующих платформ: "1С: Предприятие 8.0" и "1С: Предприятие 8. 1". Эти платформы заметно выделялись более обновленным и усовершенствованным подходом к программированию (кодированию) в целом, практически неограниченным количеством рабочих (пользовательских) мест, но были и очень привередливыми к оборудованию.
Менеджеры, которые контролируют выпуски могут в оперативном режиме наблюдать, когда и сколько продукции произведено, на какой склад она оприходована.Документ «Реализация товаров и услуг»
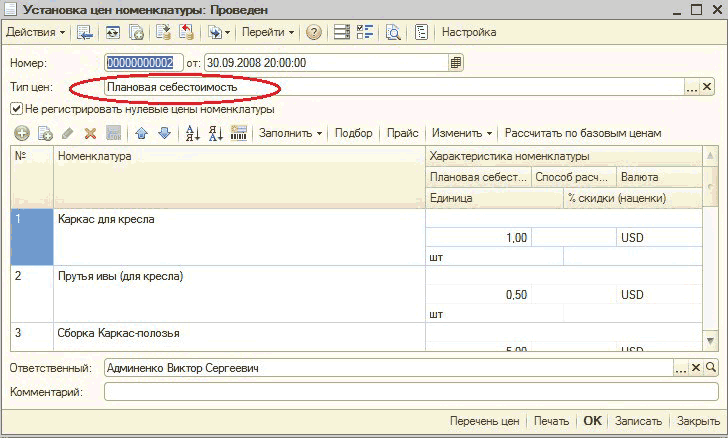
Управленческий учет подразумевает оперативное управление компанией, а также затратами на производство, себестоимостью товара (услуг). Учет производственной деятельности –“ это <strong>накопление затрат</strong> производства (прямых, косвенных), <strong>учет выпуска</strong> продукции (услуг) и <strong>расчет фактической себестоимости</strong> продукции. Учет ведется в валюте управленческого учета.
Когда ведется распределение накопленных прямых и косвенных затрат, рассчитывается себестоимость продукции –“ проводится калькуляция себестоимости. Ее цель –“ анализ эффективности производства, выявление наиболее затратных статей, уменьшение себестоимости продукции.