В обліку у комітента для відображення заборгованості за посередницькі послуги комісіонера та виручки від реалізації комісійних товарів існує документ Звіт комісіонера про продажі. Цей документ не лише відображає факт реалізації комісійних товарів (відображає виручку, відносить собівартість товарів на витрати), а й фіксує виконання посередницьких послуг комісіонером (формує заборгованість перед комісіонером).
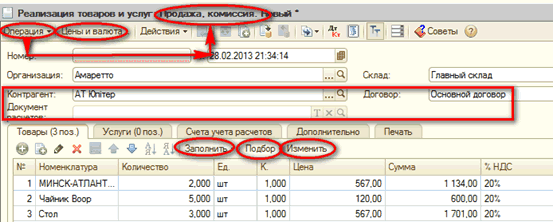
Товарні документи забезпечують відображення в бухгалтерському обліку господарських операцій з ТМЦ. Вони бувають різних видів, обслуговують кілька операцій одночасно і можуть бути змінені навіть після проведення документа. Товарні документи складаються з однієї або з кількох табличних частин. Майже в усіх документах, які оперують з ТМЦ, використовується механізм "Ціни і валюта". Він складається з двох частин. Праворуч відображаються встановлені на даний момент часу значення параметрів, ліворуч – значення, які можна змінити. Ще один універсальний механізм "Підбір" забезпечує підбір номенклатури. Діє в кількох режимах. Підбір номенклатурних позицій до табличної частини здійснюється шляхом вибору необхідної позиції зі списку. Групова зміна реквізитів табличної частини здійснюється за допомогою кнопки "Змінити", яка викликає службову обробку. Внесення змін до реквізитів табличної частини здійснюється за всіма позиціями, які позначені прапорцями. При виклику обробки до її списку переносяться і виділяються всі позиції з табличної частини документа. За кнопкою "Виконати" виконується обрана користувачем дія. Для того щоб перенести результати групової обробки до табличної частини документа, потрібно натиснути кнопку "ОК", щоб не зберігати зміни, натискаємо кнопку "Закрити".
На прикладі господарської операції повернення товарів від покупця буде розглянуто порядок відображення операції повернення товарів і повернення оплати за товари. Аналогічну методику слід використовувати і при здійсненні повернення товарів постачальнику з урахуванням відмінностей у документах і рахунках взаєморозрахунків.