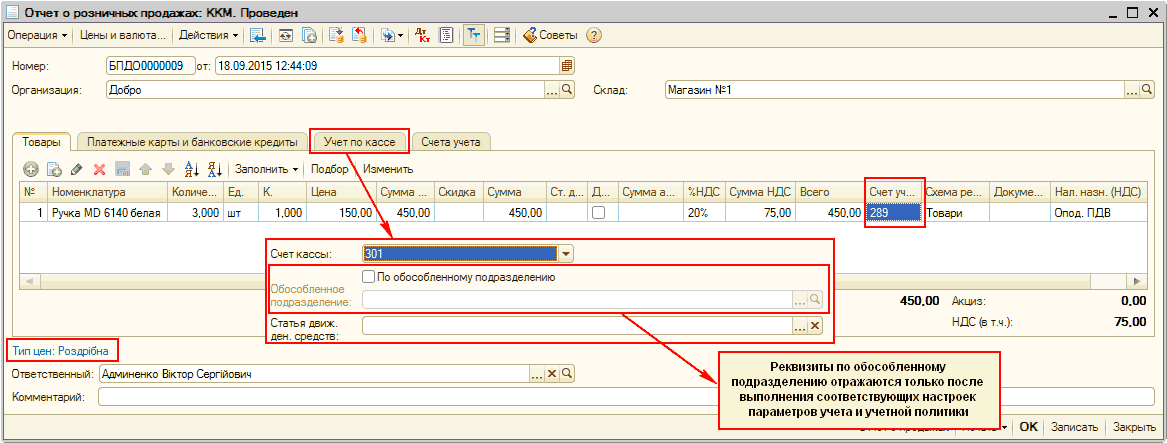
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). У цій статті розглянуто основні параметри обліку товарів в автоматизованій торговій точці (АТТ) і приклади відображення операцій реалізації товарів з АТТ, зокрема й при оплаті платіжними картками.
У цій статті описано особливості оформлення операцій повернення товарів до неавтоматизованих торговельних точок. Наведено послідовність документообігу залежно від способу оцінки товарів у роздрібній торгівлі: за продажною вартістю або за вартістю придбання.
у цьому розділі ви докладно ознайомитеся з операціями в роздрібній торгівлі, оформленням документів надходження товарів від постачальника на склад, переміщення товарів і продажу товарів зі складу.
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). У цій статті буде розглянуто основні параметри обліку товарів в автоматизованій торговій точці (АТТ) і приклади відображення операцій реалізації товарів з АТТ, зокрема й при оплаті платіжними картками.
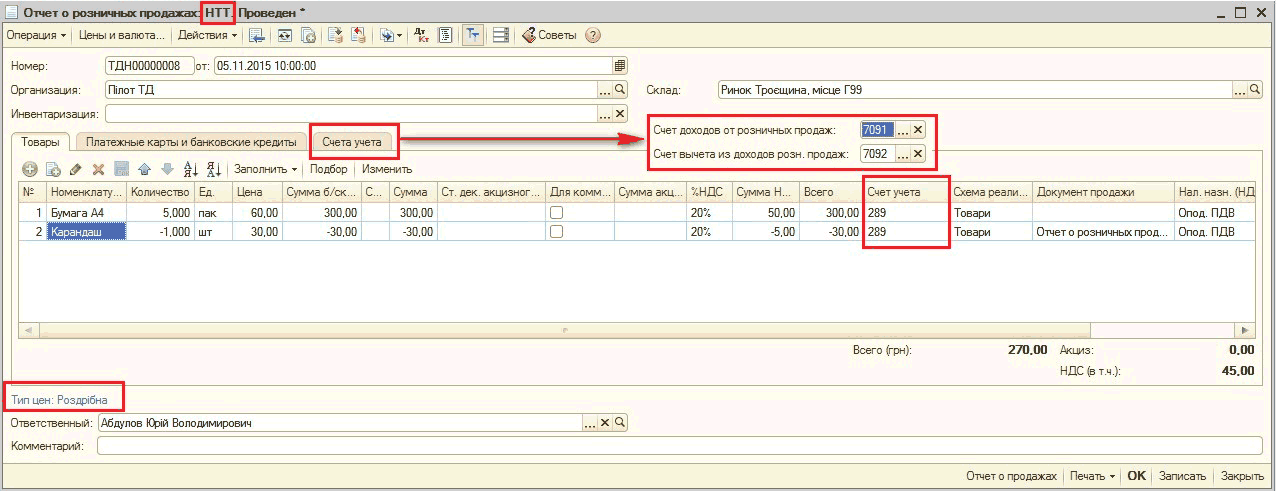
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). У цій статті буде розглянуто основні параметри обліку товарів у неавтоматизованій торговій точці (НТТ) і приклади відображення операцій реалізації товарів з НТТ, у тому числі й при оплаті платіжними картками.1. Загальні положення
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1.туплення комісійних товарів у неавтоматизовану торгову точку. Надходження товарів від комітента. Переміщення з оптового складу. Реалізація товарів. Інвентаризація товарів. Відображення реалізації комісійних товарів. Списання комісійних товарів
У конфігурації "Бухгалтерія для України", редакція 1.1 підтримується чотири способи ведення обліку роздрібної торгівлі. Ці способи відрізняються як методикою обліку товарів, так і порядком відображення операцій (складом і кількістю документів, що реєструються в конфігурації). У цій статті наведено порівняння різних методик ведення обліку роздрібної торгівлі. Спосіб обліку товарів у роздрібній торгівлі визначається двома незалежними один від одного параметрами:Порівняння способів обліку товарів у роздрібній торгівлі за порядком зберігання залишків у бухгалтерському обліку. Порівняння способів обліку товарів у роздрібній торгівлі за порядком відображення операцій. Неавтоматизована торгова точка (НТТ), облік товарів за вартістю придбання. Автоматизована торгова точка (АТТ), облік товарів за вартістю придбання. Неавтоматизована торгова точка (НТТ), облік товарів за продажною вартістю. Автоматизована торгова точка (АТТ), облік товарів за продажною вартістю
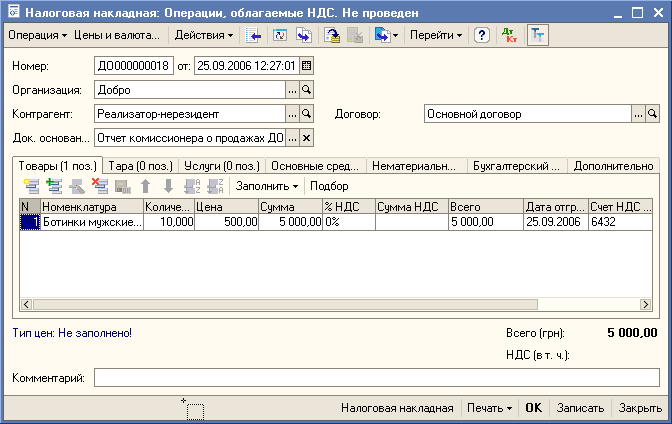
Основну увагу в цій статті буде приділено відображенню операцій у підсистемі обліку ПДВ, оскільки бухгалтерський облік не має явних відмінностей порівняно зі звичайною комісійною торгівлею з резидентами. 1 випадок. Комітент – резидент, комісіонер – нерезидент. 2 випадок. Комітент - нерезидент, комісіонер - резидент
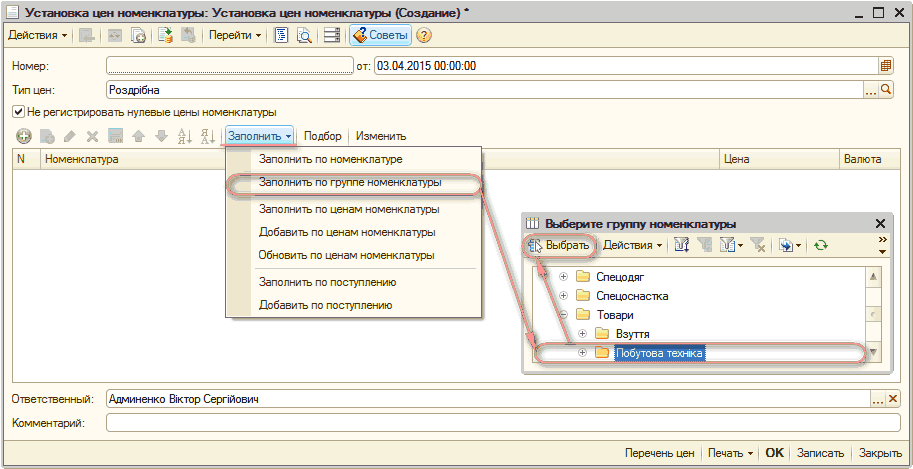
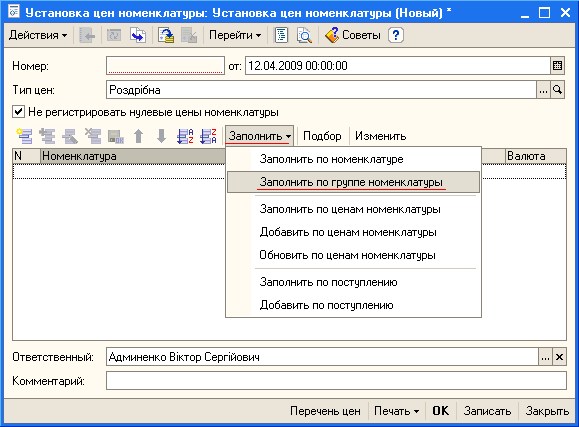
У цьому розділі розглядається порядок зміни цін номенклатури, зокрема зміна цін у торгових точках, де облік товарів ведеться за продажними цінами. Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1. Приклад. Встановлення цін. Переоцінка товарів у роздрібній торгівлі за продажними цінами
Виручка від реалізації товарів при відпуску комісійних товарів відображається на рахунку обліку розрахунків із комітентом у момент проведення документа, що містить інформацію про реалізацію (наприклад, Реалізація товарів і послуг). В обліку комісіонера для відображення посередницьких послуг у торгівлі застосовується документ Звіт комітенту про продажі товарів, що заповнюється відповідно до даних про фактично проведену реалізацію за певний період.