Декларація з ПДВ для початківців: як первинні дані доходять до звітності
Дві операції показують шлях від первинки й ПН/РК до показників декларації, контроль періоду та пошук розбіжності без ручного підганяння.. Шість сутностей, які не можна змішувати. Доріжка продажу: звідки виникає податкове зобов’язання. Доріжка придбання: сума ПДВ ще не означає автоматичний кредит. Lineage у восьми контрольних точках. Дві картки показника. Контроль періоду: дати й статуси важливіші за просту арифметику. Міні-лабораторія: одна розбіжність і місце розриву. Фінальний чекліст перед профільним ПДВ-рев’ю. Що запитати профільного фахівця
Шість сутностей, які не можна змішувати
Доріжка продажу: звідки виникає податкове зобов’язання
Доріжка придбання: сума ПДВ ще не означає автоматичний кредит
Lineage у восьми контрольних точках
Контроль періоду: дати й статуси важливіші за просту арифметику
Міні-лабораторія: одна розбіжність і місце розриву
Фінальний чекліст перед профільним ПДВ-рев’ю
Що запитати профільного фахівця
Коротка відповідь: декларація з ПДВ — не самостійний документ, у якому бухгалтер довільно збирає потрібні суми, а фінальний зріз перевірених господарських подій за період. Кожен показник має пройти послідовний маршрут: реальна операція, правильна дата, первинний документ, податкова накладна або розрахунок коригування, статус у ЄРПН, відображення в обліковій системі, агрегування та контроль. Якщо підсумок не збігається, виправляти треба місце розриву в цьому маршруті, а не «підганяти» декларацію вручну.
Нижче розглянемо дві умовні операції вересня 2026 року. У продажу база оподаткування становить 60 000 грн, ПДВ за навчальною умовою — 12 000 грн. У придбанні вартість без ПДВ становить 30 000 грн, сума ПДВ — 6 000 грн. Це не шаблон проводок і не інструкція для будь-якої ситуації: ставка, дата податкової події, право на кредит, спеціальні режими та склад додатків залежать від фактичної операції й чинних норм.
Шість сутностей, які не можна змішувати
Новачок часто бачить у BAS одну суму ПДВ і сприймає її як готовий показник декларації. Насправді поруч існують різні сутності, кожна з яких відповідає на своє питання:
- Первинний документ підтверджує зміст, обсяг і учасників господарської операції. Це може бути накладна, акт, банківський документ та інша належна первинка залежно від події.
- ПН/РК фіксує податкову інформацію про постачання або зміну його показників. Податкова накладна не замінює первинку, а первинка не замінює ПН.
- Реєстрація в ЄРПН — окремий факт. Складений або відправлений документ ще не тотожний зареєстрованому. Доказом є реєстраційний статус і квитанція, а не лише позначка в локальній базі.
- Бухгалтерське відображення — результат проведення документів, налаштувань, аналітики та регістрів у конкретній конфігурації BAS.
- Декларація агрегує дані звітного періоду за правилами чинної форми. Вона не виправляє помилки джерела.
- Квитанції підтверджують етапи приймання й обробки електронних документів. Їх треба читати за змістом: «доставлено», «прийнято на обробку» та «зареєстровано» — не одне й те саме.
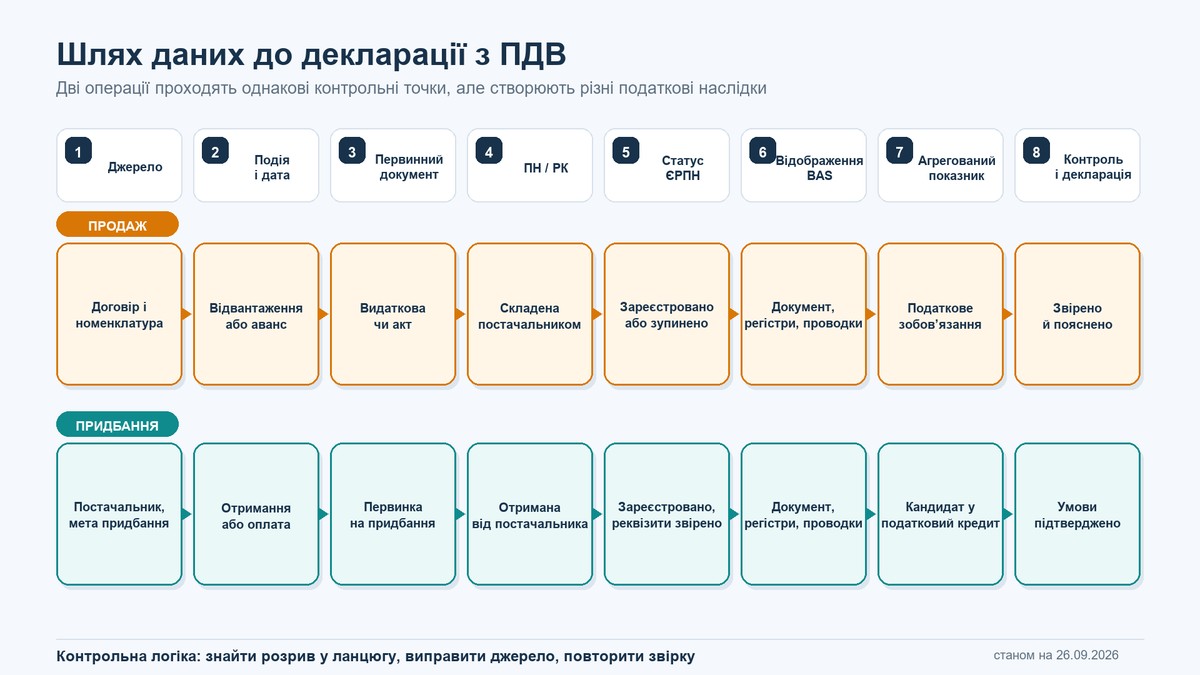
Доріжка продажу: звідки виникає податкове зобов’язання
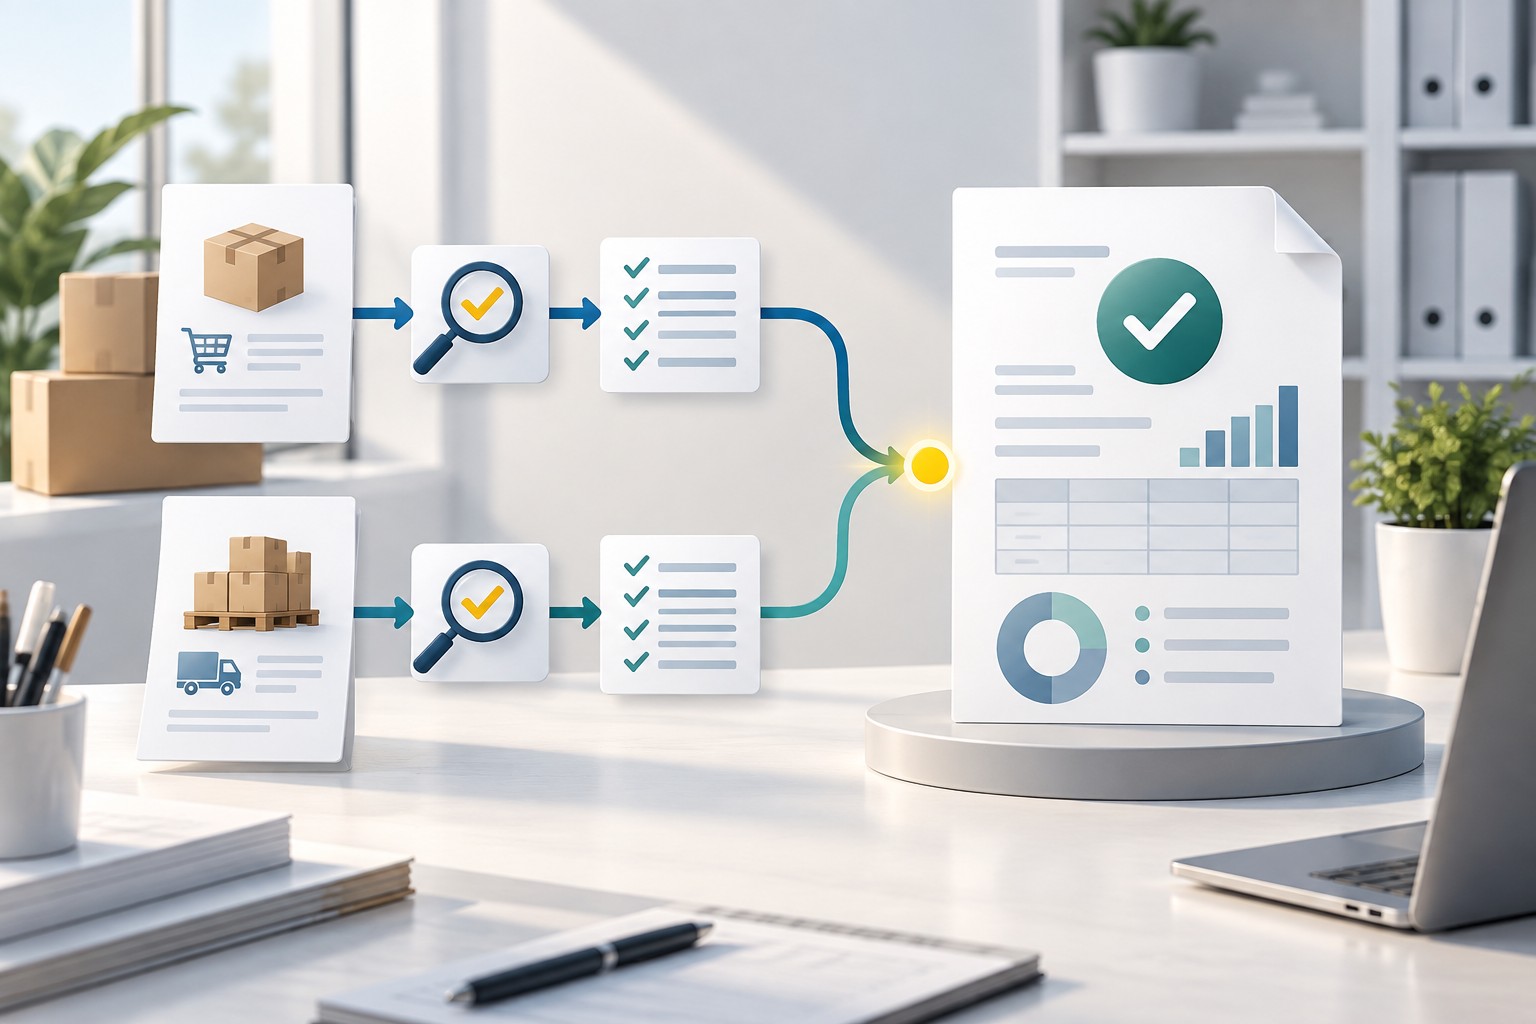
Умовне підприємство відвантажило покупцеві товар 12 вересня 2026 року. Раніше оплати не було. Саме відвантаження є першою подією в нашому прикладі. Склад і зміст операції підтверджує видаткова накладна, а договір, номенклатура, ставка та податкове призначення задають контекст, без якого навіть правильно пораховані 12 000 грн можуть потрапити не туди або не в той період.
- Бухгалтер звіряє дату та факт відвантаження з договором і первинним документом.
- Постачальник складає ПН на дату податкової події. Її реквізити мають відповідати операції, а не лише сумі.
- Статус ПН перевіряють у ЄРПН за квитанцією. Якщо реєстрацію зупинено чи документ відхилено, цей факт не можна маскувати локальною позначкою.
- У BAS перевіряють документ реалізації, рахунки й аналітику ПДВ, рухи регістрів та відсутність дубля.
- Лише після цього 12 000 грн входять до агрегованого показника податкових зобов’язань для контрольного набору даних декларації.
Ключовий ризик продажу — помилитися не в множенні бази на ставку, а в даті події, типі операції, ставці, періоді, дублюванні документа або неврахованому РК. Тому контроль починається з операції, а не з підсумкової цифри.
Доріжка придбання: сума ПДВ ще не означає автоматичний кредит
18 вересня 2026 року підприємство отримало від постачальника товар для господарської діяльності: 30 000 грн без ПДВ та 6 000 грн ПДВ. Є накладна на отримання, документ заведено в BAS, а постачальник надіслав ПН. На цьому етапі 6 000 грн слід сприймати як кандидата до податкового кредиту, а не як гарантований результат.
Перед включенням суми до контрольного набору бухгалтер перевіряє сукупність умов: реальність і документальне підтвердження придбання, дату, статус і реквізити ПН/РК у ЄРПН, відповідність покупця та постачальника, зміст і податкове призначення операції, період відображення, можливі обмеження чи компенсуючі наслідки, а також коригування. Сам факт оплати, наявність акта або введення документа в BAS не дає універсальної відповіді щодо кредиту.
- Первинку зіставляють із договором, фактичним отриманням і розрахунками з постачальником.
- Отриману ПН звіряють за сумою, датою, сторонами, номенклатурою та іншими суттєвими реквізитами.
- Факт і дату реєстрації підтверджують даними ЄРПН та квитанціями.
- У BAS перевіряють не тільки сам документ, а й його рухи в регістрах, податкове призначення, період і зв’язок із ПН/РК.
- Після виконання умов 6 000 грн може бути включено до відповідного агрегованого показника; за невизначеності питання передають профільному фахівцю до подання звітності.
Щоб не вчитися на абстрактних цифрах, корисно відпрацювати повний цикл ПДВ у BAS: від первинки та регістрів до пошуку розбіжності й підготовки даних для звітності.
Lineage у восьми контрольних точках
Таблиця нижче — паспорт двох показників. Вона не копіює форму декларації, а показує походження цифр і доказ для кожного переходу. У придбанні навмисно закладено один дефект, який далі розберемо в лабораторії.
| № | Контрольна точка | Продаж: 60 000 + 12 000 грн ПДВ | Придбання: 30 000 + 6 000 грн ПДВ | Чим підтвердити |
|---|---|---|---|---|
| 1 | Джерело | Договір із покупцем, товар, ставка й умови постачання. | Договір із постачальником, товар і мета придбання. | Договір, замовлення, довідники контрагентів і номенклатури. |
| 2 | Дата та подія | Відвантаження 12.09.2026; попередньої оплати немає. | Отримання товару 18.09.2026; окремо перевіряється оплата. | Хронологія документів і платежів, умови договору. |
| 3 | Первинний документ | Видаткова накладна підтверджує відвантаження. | Накладна постачальника підтверджує отримання. | Підписана первинка, склад і кількість, суми, сторони операції. |
| 4 | ПН/РК | ПН складено постачальником на дату події; сума ПДВ 12 000 грн. | Отримано ПН постачальника на 6 000 грн; РК у прикладі немає. | ПН/РК, відповідність реквізитів первинці та операції. |
| 5 | Статус ЄРПН | Реєстрацію підтверджено квитанцією. | Дефект: у BAS стоїть ознака «зареєстровано», але у витягу ЄРПН на контрольну дату ПН немає. | Витяг або дані ЄРПН, дата реєстрації, зміст квитанцій. |
| 6 | Відображення в обліку | Документ продажу проведено; 12 000 грн відображено в податковому обліку. | Документ придбання проведено; локальна ознака помилково пропускає 6 000 грн далі. | Рухи документів, регістри ПДВ, проводки, період і аналітика. |
| 7 | Агрегований показник | 12 000 грн увійшли до контрольної суми зобов’язань. | BAS показує 6 000 грн кредиту, тоді як реєстраційні дані не дають підтвердження. | Універсальні та спеціалізовані звіти BAS, реєстр ПН/РК, обороти й розшифровка до документа. |
| 8 | Контроль і декларація | Сума простежується назад до події без розриву. | Показник не вважають готовим, доки не встановлено реальний статус ПН і не оновлено джерело. | Звірка обліку з ЄРПН, контроль періоду, пояснення відхилень і повторне формування. |
Дві картки показника
Картка 1. Податкове зобов’язання 12 000 грн
- Звідки взялося: відвантаження 12.09.2026, видаткова накладна, складена й зареєстрована ПН, проведений документ продажу та рухи регістрів.
- Що може спотворити: неправильна перша подія, дата або ставка; дубль реалізації; помилкова номенклатура чи податкове призначення; неврахований РК; ручна зміна підсумку.
- Чим звірити: хронологією оплат і відвантажень, первинними документами, реєстраційною квитанцією, даними ЄРПН, розшифровкою регістрів та оборотами обліку.
Картка 2. Кандидат у податковий кредит 6 000 грн
- Звідки взявся: придбання 18.09.2026, первинка постачальника, отримана ПН і проведений документ у BAS. Для остаточного включення потрібне виконання всіх застосовних умов.
- Що може спотворити: відсутня, зупинена чи несвоєчасно зареєстрована ПН; помилкові реквізити; неправильний період; дубль; неврахований РК; некоректне податкове призначення або особливі правила використання придбання.
- Чим звірити: первинкою, розрахунками з постачальником, даними ЄРПН і квитанціями, регістрами BAS, розшифровкою показника та висновком профільного ПДВ-фахівця для неоднозначної операції.
Контроль періоду: дати й статуси важливіші за просту арифметику
Рівність «зобов’язання мінус кредит» ще не доводить правильність декларації. Дві помилки можуть взаємно погаситися, а документ із правильною сумою — опинитися в неправильному місяці. Тому контроль періоду краще вести у трьох вимірах:
- Подія: що сталося фактично і яка дата визначає податковий наслідок саме для цієї операції.
- Статус: чи складено, відправлено, прийнято, зареєстровано, зупинено або відхилено ПН/РК; яка квитанція це підтверджує.
- Облік: у якому періоді проведено документ, які регістри він змінив і чи не було перепроведення після закриття місяця.
Знімок правил і програм станом на 26.09.2026
На дату підготовки матеріалу офіційна сторінка ДПС містить форму декларації з ПДВ та додатки 1–6; порядок заповнення і подання базується на наказі Міністерства фінансів № 21 зі змінами. Для звичайного платника базовий звітний період — календарний місяць, декларацію подають протягом 20 календарних днів після останнього дня такого місяця, а задеклароване зобов’язання сплачують протягом 10 календарних днів після граничного строку подання. Перед реальною подачею треба ще раз відкрити чинну форму декларації з ПДВ та додатки на сайті ДПС, бо форма й правила можуть змінитися.
Станом на 26.09.2026 діють воєнні перехідні строки пункту 89 підрозділу 2 розділу XX ПКУ: для ПН/РК, складених з 1-го по 15-й день місяця, граничною є дата до 5-го дня наступного місяця включно; для складених з 16-го по останній день — до 18-го дня наступного місяця включно; для зменшувального РК, який реєструє отримувач, — протягом 18 календарних днів із дня його отримання. Цей режим прив’язаний до дії воєнного стану та шести місяців після місяця його припинення або скасування. Спеціальні випадки, зупинення реєстрації, вихідні дні й перехід між режимами потребують окремої перевірки на дату конкретної дії.
Також 26.09.2026 на офіційних сторінках оновлень перевірено актуальні на цю дату версії: BAS для бухгалтерського обліку PROF/BASIC/CORP — 2.1.34.2, M.E.Doc — 11.02.212. Це не означає, що саме такі версії встановлені на робочому місці. Перед формуванням звітності бухгалтер має зафіксувати назву конфігурації, її реліз, версію платформи, версію програми електронної звітності та дату оновлення форм. Назви кнопок і сценарій обміну можуть відрізнятися, тому цей матеріал не імітує натискання команд у непідтвердженій конфігурації.
Міні-лабораторія: одна розбіжність і місце розриву
Умова. У BAS попередній контроль показує 12 000 грн податкових зобов’язань і 6 000 грн податкового кредиту. У реєстраційних даних ЄРПН ПН постачальника на 6 000 грн станом на контрольний момент відсутня. Водночас у картці документа BAS встановлено ознаку «зареєстровано».
Єдиний дефект прикладу: локальний статус ПН не відповідає зовнішньому реєстраційному статусу. Арифметика BAS може бути бездоганною, але lineage розривається на контрольній точці 5 — «Статус ЄРПН».
- Не редагуйте підсумок декларації. Зафіксуйте різницю: облік — 6 000 грн, підтверджені реєстраційні дані на контрольний момент — 0 грн.
- Поверніться до документа. Знайдіть ПН за постачальником, датою, номером і сумою, прочитайте всі квитанції в хронологічному порядку.
- Визначте реальний статус. Можливі стани не слід вгадувати: потрібен фактичний результат перевірки ЄРПН. У нашій лабораторії підтвердження реєстрації немає.
- Виправте джерело. Приберіть помилкову локальну ознаку або коректно оновіть дані штатним способом, доступним у підтвердженій конфігурації. Не створюйте фіктивну ПН і не дублюйте придбання.
- Повторіть ланцюг. Перепроведіть лише те, що потребує виправлення, повторно сформуйте контрольні звіти й переконайтеся, що розбіжність пояснена документально.
- Передайте на рев’ю. Рішення щодо періоду та права на кредит приймають за чинними нормами й фактами операції, а не лише за поведінкою програми.
Якщо такий розбір потрібно пройти на прикладах із документами, регістрами та контролем результату, орієнтиром слугує актуальна програма навчання з ПДВ.
Фінальний чекліст перед профільним ПДВ-рев’ю
- Для кожної суттєвої суми є розшифровка до конкретних операцій і документів.
- Перевірено першу подію, дату, ставку, сторони, номенклатуру та податкове призначення.
- Первинка існує, узгоджена за змістом і не підміняється ПН.
- ПН/РК зіставлено з первинкою; відхилення пояснені.
- Статус і дата реєстрації підтверджені ЄРПН та квитанціями, а не лише ознакою в BAS.
- У регістрах немає дубля, пропуску, неправильного періоду або наслідків випадкового перепроведення.
- Зобов’язання й кредит звірено окремо; взаємне погашення помилок виключено.
- Використано чинну на дату подання форму й потрібні саме для цієї ситуації додатки.
- Зафіксовано реліз конфігурації BAS, платформи та програми електронної звітності.
- Після виправлення джерела контрольні звіти сформовано повторно, а причина різниці задокументована.
Що запитати профільного фахівця
- Яка подія визначає дату зобов’язання або можливого кредиту саме в нашій операції?
- Чи достатній комплект первинних документів і чи узгоджується він із ПН/РК?
- Чи впливають на операцію звільнення, спеціальна ставка, розподіл, компенсуючі зобов’язання або інші особливі правила?
- Який період відображення правильний з урахуванням фактичної дати реєстрації та перехідних норм?
- Які додатки потрібні для нашої ситуації за чинною формою, і які контрольні співвідношення треба виконати?
- Як документально оформити виявлену розбіжність та її виправлення без ручного підганяння звітності?
Важливо: це освітня карта походження даних, а не індивідуальна податкова консультація. Перед поданням декларації обов’язкове профільне ПДВ-рев’ю з урахуванням реальних договорів, первинки, статусів ЄРПН, релізів програм і норм, чинних на дату звітування.