Тема публікацій

09

Статті за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Стаття

Співбесіда на бухгалтера з ПДВ: питання й практичні завдання

Практичний симулятор співбесіди бухгалтера з ПДВ: п’ять станцій про ПН і РК, розбіжності між BAS та ЄРПН, звірку навчальних сум, контроль декларації й критерії сильної професійної відповіді.. Як користуватися симулятором. Визначте відсутні факти перед складанням ПН. Оберіть сценарій коригування без універсального рішення. Знайдіть джерело розбіжності між системами. Звірте навчальні суми та статуси. Поясніть дані, не заповнюючи актуальну форму навмання. Примітка про актуальність правил. Scorecard: як оцінити відповідь. План підготовки за слабкою станцією. Фінальна репетиція

Читати
Стаття

Інвентаризація товарів у BAS: від залишків до розбіжностей

Пройдіть навчальний цикл інвентаризації: підготовка, фактичний підрахунок, надлишки, нестачі та контроль залишків у BAS.. Фаза 1. Стартова відомість на момент закриття складу. Фаза 2. Підготовка: що має бути зафіксовано до першого підрахунку. Фаза 3. Фактичний підрахунок без підказки облікової кількості. Фаза 4. Введення результатів у BAS без втрати первинного сліду. Фаза 5. Три розбіжності — три різні маршрути перевірки. Фаза 6. Журнал рішень: від факту до затвердженого документа. Фаза 7. Контроль після проведення. Що найчастіше псує результат. Фінальний чек-лист для двогодинного закриття

Читати
Стаття

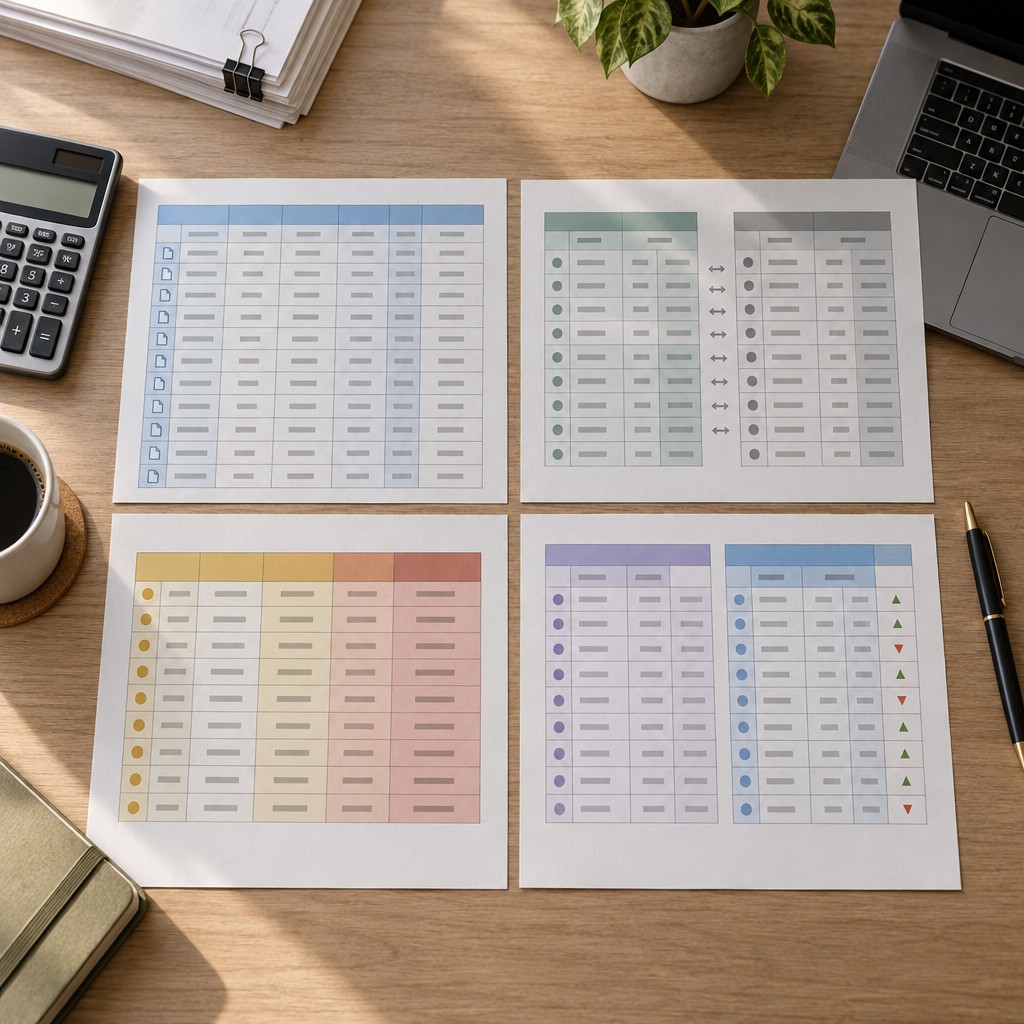
Excel для бухгалтера: 4 готові навчальні таблиці

Завантажте чотири безпечні вправи для реєстру первинки, звірки банку, дебіторки та двох вивантажень із формулами й еталонами. Що входить у набір і як із ним працювати. Реєстр первинки: статус, строк і повторний запис. Банк проти облікового вивантаження: ключ і винятки. Дебіторка: строк, вікова група й контроль підсумку. Два вивантаження: нормалізація типів і пошук розбіжностей. Як адаптувати колонки й не зруйнувати формули. Міні-іспит: знайдіть чотири поломки. Що перенести з вправ у робочу практику

Читати
Стаття

Банк і каса в BAS Бухгалтерія: маршрут документа до проведення

Практичний журнал одного робочого дня показує п’ять подій у двох грошових контурах: надходження від покупця, оплату постачальнику, банківську комісію, видачу готівки та вечірню звірку; окремо розібрано навмисну аналітичну помилку, її ознаку у звіті й безпечне виправлення в навчальній копії.. Коротка відповідь: маршрут від підстави до звіту. 09:00. Ранкові залишки та правила навчального кейсу. 09:20–12:40. Банківська виписка в BAS: три події одного дня. 14:20. Касова подія: видача готівки за чіткою підставою. Журнал робочого дня 09:00–17:00. 15:30. Як звіт видав навмисну помилку. 16:50. Вечірня звірка банку й каси. Чекліст на наступний робочий день

Читати
Стаття

Декларація з ПДВ для початківців: як первинні дані доходять до звітності

Дві операції показують шлях від первинки й ПН/РК до показників декларації, контроль періоду та пошук розбіжності без ручного підганяння.. Шість сутностей, які не можна змішувати. Доріжка продажу: звідки виникає податкове зобов’язання. Доріжка придбання: сума ПДВ ще не означає автоматичний кредит. Lineage у восьми контрольних точках. Дві картки показника. Контроль періоду: дати й статуси важливіші за просту арифметику. Міні-лабораторія: одна розбіжність і місце розриву. Фінальний чекліст перед профільним ПДВ-рев’ю. Що запитати профільного фахівця

Читати
Стаття

Звірка з постачальниками в BAS за рахунками 631, 377, 644 і 685

Практичне розслідування розбіжності з одним постачальником: від початкового сальдо й авансу до двох поставок, часткової оплати, ПДВ-контуру, окремої оренди та однієї помилки в аналітиці договору.. Вхідні дані: один контрагент, але різні економічні підстави. Timeline: від банку до другої поставки. Перша кореляційна таблиця: яку подію з чим звіряти. Чому не можна просто згорнути 631 із 371, 377 та 685. Що насправді перевіряти на 644. Одна помилка аналітики, яка не змінює загальну суму. Журнал розслідування. Як зіставити внутрішню позицію з актом постачальника. Підсумковий алгоритм звірки за сім кроків. Що має залишитися в робочому файлі звірки

Читати
Стаття

Розрахунки з постачальниками та покупцями в BAS: документи, оплати й контроль боргів

Практичний кейс закупівлі та продажу: документи, часткові оплати, борги, акт звірки й контроль взаєморозрахунків у BAS.. Який результат очікуємо ще до внесення документів?. Як проходить доріжка закупівлі?. Як проходить доріжка продажу?. Що показує двосторонній реєстр подій?. Як читати аналітику, щоб не сховати помилку?. Як виконати звірку за сім кроків?. Що робити, якщо платіж є в банку, але накладна не погашена?. Які нормативні межі треба врахувати?. Якою має бути контрольна відомість на кінець місяця?

Читати
Стаття

Тестове завдання помічнику бухгалтера: первинка і проведення

Самостійний мінііспит для початківця: вигаданий пакет первинних документів з однією суперечністю, завдання на відображення операції в навчальній BAS, контрольний звіт, еталон міркування та рубрика оцінювання на 20 балів.. Як працювати з «конвертом кандидата». Пакет документів. Завдання A. Перевірте реквізити й логіку операції. Завдання B. Запропонуйте спосіб відображення. Завдання C. Внесіть операцію в навчальну BAS. Завдання D. Доведіть результат контрольним звітом. HTML-бланк відповіді кандидата. Еталон міркування та відповіді. Рубрика оцінювання: 20 балів. План тренування за результатом

Читати
Стаття

Валютні обмеження НБУ у 2026 році: робоча карта платежів підприємства

Практична карта для підприємства: які платежі нерезидентам дозволені, на який пункт постанови НБУ посилатися, що подати банку, які ліміти й строки перевірити та як діяти, якщо операцію зупинено або відхилено. Матеріал актуалізовано станом на 11 вересня 2026 року.. Як читати постанову №18. Карта найпоширеніших платежів нерезидентам. Строк 180 днів: коли платіж дозволений, але операція залишається під наглядом. Стимулюючі ліміти: не універсальний дозвіл, а окремий ресурс. Що саме перевіряє банк. Пакет, який зменшує кількість запитів. Що робити, якщо банк відмовив. Чек-лист перед відправленням платежу. Журнал актуалізації

Читати
Стаття

Дві відпустки в різних місяцях: коли середню зарплату рахують двічі

Практичний розбір календарних ситуацій, у яких одна безперервна відсутність працівника потребує одного або двох розрахунків середньої зарплати: із датами, контрольним прикладом в Excel, перевіркою результату в BAS і чек-листом для бухгалтера.. Що діє станом на 11 вересня 2026 року. Календар-схема: де один розрахунок, а де два. Контрольний приклад: 24 дні плюс 18 днів. Як відтворити контроль у Excel. Що саме порівнювати з BAS. Типові помилки, які породжує календар. Чек-лист перед проведенням документів. Практичний висновок

Читати
Стаття

Обов'язковість проведення інвентаризації на підприємствах України

Стаття розглядає випадки, коли проведення інвентаризації на підприємствах України є обов'язковим, і пояснює, у яких ситуаціях вона може бути проведена на розсуд керівництва.Обов'язкові випадки проведення інвентаризації. Інвентаризація на розсуд керівництва

Читати
Записатися телефоном