Декларация по НДС для начинающих: как первичные данные попадают в отчетность
Две операции показывают путь от первичных документов и НН/РК до показателей декларации, контроль периода и поиск расхождения без ручной подгонки.. Шесть сущностей, которые нельзя смешивать. Путь продажи: откуда возникает налоговое обязательство. Путь приобретения: сумма НДС еще не означает автоматический налоговый кредит. Lineage в восьми контрольных точках. Две карточки показателя. Контроль периода: даты и статусы важнее простой арифметики. Мини-лаборатория: одно расхождение и место разрыва. Финальный чек-лист перед профильной проверкой НДС. Что спросить профильного специалиста
Шесть сущностей, которые нельзя смешивать
Путь продажи: откуда возникает налоговое обязательство
Путь приобретения: сумма НДС еще не означает автоматический налоговый кредит
Lineage в восьми контрольных точках
Контроль периода: даты и статусы важнее простой арифметики
Мини-лаборатория: одно расхождение и место разрыва
Финальный чек-лист перед профильной проверкой НДС
Что спросить профильного специалиста
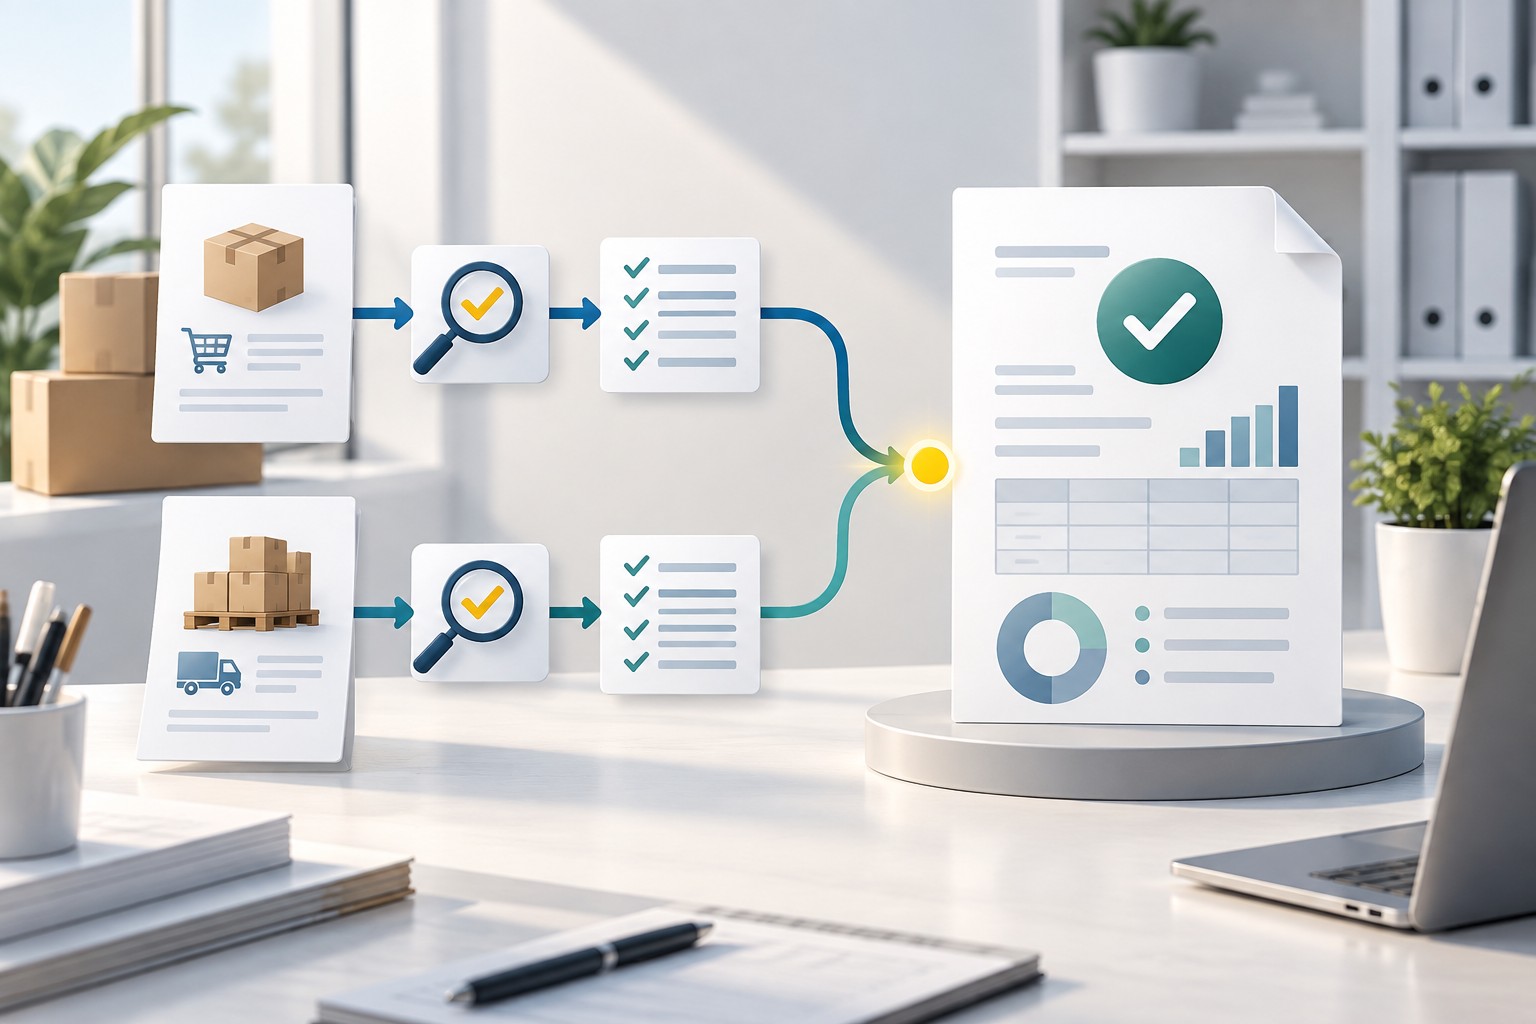
Короткий ответ: декларация по НДС — не самостоятельный документ, в котором бухгалтер произвольно собирает нужные суммы, а итоговый срез проверенных хозяйственных событий за период. Каждый показатель должен пройти последовательный маршрут: реальная операция, правильная дата, первичный документ, налоговая накладная или расчет корректировки, статус в ЕРНН, отражение в учетной системе, агрегирование и контроль. Если итог не сходится, исправлять нужно место разрыва в этом маршруте, а не «подгонять» декларацию вручную.
Ниже рассмотрим две условные операции сентября 2026 года. В продаже база налогообложения составляет 60 000 грн, НДС по учебному условию — 12 000 грн. В приобретении стоимость без НДС составляет 30 000 грн, сумма НДС — 6 000 грн. Это не шаблон проводок и не инструкция для любой ситуации: ставка, дата налогового события, право на кредит, специальные режимы и состав приложений зависят от фактической операции и действующих норм.
Шесть сущностей, которые нельзя смешивать
Новичок часто видит в BAS одну сумму НДС и воспринимает ее как готовый показатель декларации. На самом деле рядом существуют разные сущности, каждая из которых отвечает на свой вопрос:
- Первичный документ подтверждает содержание, объем и участников хозяйственной операции. Это может быть накладная, акт, банковский документ и другая надлежащая первичка в зависимости от события.
- НН/РК фиксирует налоговую информацию о поставке или изменении ее показателей. Налоговая накладная не заменяет первичку, а первичка не заменяет НН.
- Регистрация в ЕРНН — отдельный факт. Составленный или отправленный документ еще не равнозначен зарегистрированному. Доказательством служат регистрационный статус и квитанция, а не только отметка в локальной базе.
- Отражение в бухгалтерском учете — результат проведения документов, настроек, аналитики и регистров в конкретной конфигурации BAS.
- Декларация агрегирует данные отчетного периода по правилам действующей формы. Она не исправляет ошибки источника.
- Квитанции подтверждают этапы приема и обработки электронных документов. Их нужно читать по содержанию: «доставлено», «принято на обработку» и «зарегистрировано» — не одно и то же.
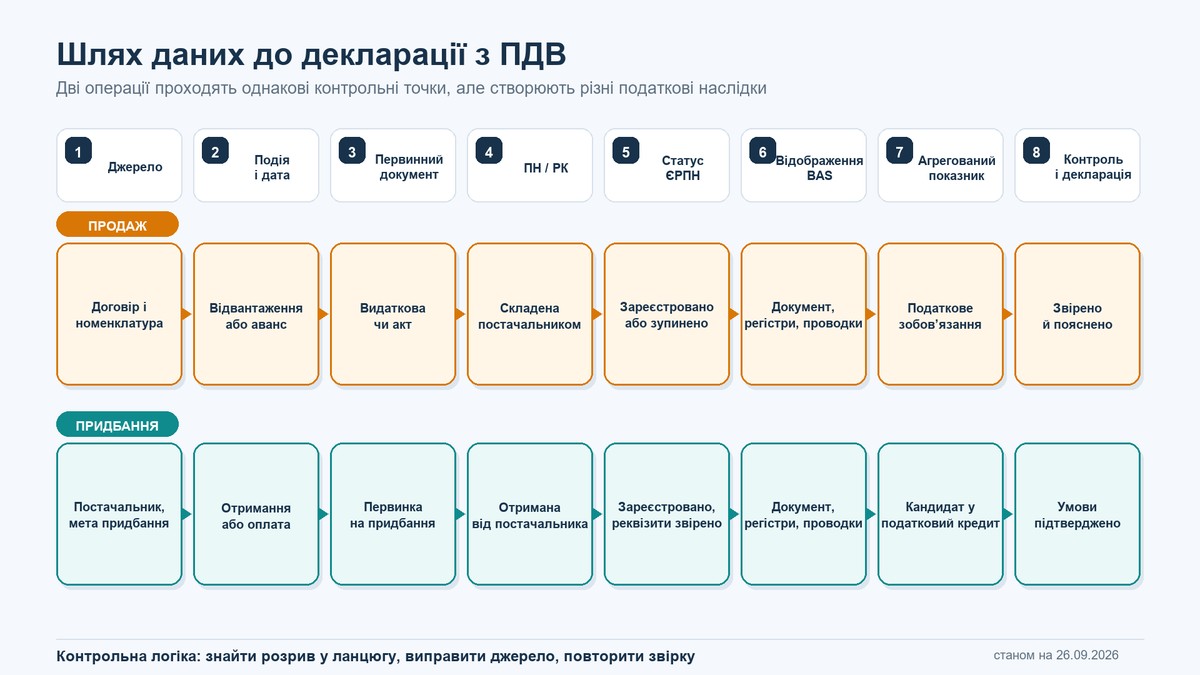
Путь продажи: откуда возникает налоговое обязательство
Условное предприятие отгрузило покупателю товар 12 сентября 2026 года. Ранее оплаты не было. Именно отгрузка является первым событием в нашем примере. Состав и содержание операции подтверждает расходная накладная, а договор, номенклатура, ставка и налоговое назначение задают контекст, без которого даже правильно рассчитанные 12 000 грн могут попасть не туда или не в тот период.
- Бухгалтер сверяет дату и факт отгрузки с договором и первичным документом.
- Поставщик составляет НН на дату налогового события. Ее реквизиты должны соответствовать операции, а не только сумме.
- Статус НН проверяют в ЕРНН по квитанции. Если регистрация остановлена или документ отклонен, этот факт нельзя маскировать локальной отметкой.
- В BAS проверяют документ реализации, счета и аналитику НДС, движения регистров и отсутствие дубля.
- Только после этого 12 000 грн входят в агрегированный показатель налоговых обязательств для контрольного набора данных декларации.
Ключевой риск продажи — ошибиться не в умножении базы на ставку, а в дате события, типе операции, ставке, периоде, дублировании документа или неучтенном РК. Поэтому контроль начинается с операции, а не с итоговой цифры.
Путь приобретения: сумма НДС еще не означает автоматический налоговый кредит
18 сентября 2026 года предприятие получило от поставщика товар для хозяйственной деятельности: 30 000 грн без НДС и 6 000 грн НДС. Есть накладная на получение, документ внесен в BAS, а поставщик отправил НН. На этом этапе 6 000 грн следует воспринимать как кандидата на налоговый кредит, а не как гарантированный результат.
Перед включением суммы в контрольный набор бухгалтер проверяет совокупность условий: реальность и документальное подтверждение приобретения, дату, статус и реквизиты НН/РК в ЕРНН, соответствие покупателя и поставщика, содержание и налоговое назначение операции, период отражения, возможные ограничения или компенсирующие последствия, а также корректировки. Сам факт оплаты, наличие акта или внесение документа в BAS не дает универсального ответа относительно кредита.
- Первичку сопоставляют с договором, фактическим получением и расчетами с поставщиком.
- Полученную НН сверяют по сумме, дате, сторонам, номенклатуре и другим существенным реквизитам.
- Факт и дату регистрации подтверждают данными ЕРНН и квитанциями.
- В BAS проверяют не только сам документ, но и его движения в регистрах, налоговое назначение, период и связь с НН/РК.
- После выполнения условий 6 000 грн могут быть включены в соответствующий агрегированный показатель; при неопределенности вопрос передают профильному специалисту до подачи отчетности.
Чтобы не учиться на абстрактных цифрах, полезно отработать полный цикл НДС в BAS: от первички и регистров до поиска расхождения и подготовки данных для отчетности.
Lineage в восьми контрольных точках
Таблица ниже — паспорт двух показателей. Она не копирует форму декларации, а показывает происхождение цифр и доказательство для каждого перехода. В приобретении намеренно заложен один дефект, который далее разберем в лаборатории.
| № | Контрольная точка | Продажа: 60 000 + 12 000 грн НДС | Приобретение: 30 000 + 6 000 грн НДС | Чем подтвердить |
|---|---|---|---|---|
| 1 | Источник | Договор с покупателем, товар, ставка и условия поставки. | Договор с поставщиком, товар и цель приобретения. | Договор, заказ, справочники контрагентов и номенклатуры. |
| 2 | Дата и событие | Отгрузка 12.09.2026; предоплаты нет. | Получение товара 18.09.2026; отдельно проверяется оплата. | Хронология документов и платежей, условия договора. |
| 3 | Первичный документ | Расходная накладная подтверждает отгрузку. | Накладная поставщика подтверждает получение. | Подписанная первичка, состав и количество, суммы, стороны операции. |
| 4 | НН/РК | НН составлена поставщиком на дату события; сумма НДС 12 000 грн. | Получена НН поставщика на 6 000 грн; РК в примере нет. | НН/РК, соответствие реквизитов первичке и операции. |
| 5 | Статус ЕРНН | Регистрация подтверждена квитанцией. | Дефект: в BAS стоит признак «зарегистрировано», но в выписке из ЕРНН на контрольную дату НН отсутствует. | Выписка или данные ЕРНН, дата регистрации, содержание квитанций. |
| 6 | Отражение в учете | Документ продажи проведен; 12 000 грн отражены в налоговом учете. | Документ приобретения проведен; локальный признак ошибочно пропускает 6 000 грн дальше. | Движения документов, регистры НДС, проводки, период и аналитика. |
| 7 | Агрегированный показатель | 12 000 грн вошли в контрольную сумму обязательств. | BAS показывает 6 000 грн кредита, тогда как регистрационные данные не дают подтверждения. | Универсальные и специализированные отчеты BAS, реестр НН/РК, обороты и расшифровка до документа. |
| 8 | Контроль и декларация | Сумма прослеживается назад до события без разрыва. | Показатель не считают готовым, пока не установлен реальный статус НН и не обновлен источник. | Сверка учета с ЕРНН, контроль периода, объяснение отклонений и повторное формирование. |
Две карточки показателя
Карточка 1. Налоговое обязательство 12 000 грн
- Откуда взялось: отгрузка 12.09.2026, расходная накладная, составленная и зарегистрированная НН, проведенный документ продажи и движения регистров.
- Что может исказить: неправильное первое событие, дата или ставка; дубль реализации; ошибочная номенклатура или налоговое назначение; неучтенный РК; ручное изменение итога.
- Чем сверить: хронологией оплат и отгрузок, первичными документами, регистрационной квитанцией, данными ЕРНН, расшифровкой регистров и оборотами учета.
Карточка 2. Кандидат на налоговый кредит 6 000 грн
- Откуда взялся: приобретение 18.09.2026, первичка поставщика, полученная НН и проведенный документ в BAS. Для окончательного включения необходимо выполнение всех применимых условий.
- Что может исказить: отсутствующая, остановленная или несвоевременно зарегистрированная НН; ошибочные реквизиты; неправильный период; дубль; неучтенный РК; некорректное налоговое назначение или особые правила использования приобретения.
- Чем сверить: первичкой, расчетами с поставщиком, данными ЕРНН и квитанциями, регистрами BAS, расшифровкой показателя и заключением профильного специалиста по НДС для неоднозначной операции.
Контроль периода: даты и статусы важнее простой арифметики
Равенство «обязательства минус кредит» еще не доказывает правильность декларации. Две ошибки могут взаимно погаситься, а документ с правильной суммой — оказаться в неправильном месяце. Поэтому контроль периода лучше вести в трех измерениях:
- Событие: что произошло фактически и какая дата определяет налоговое последствие именно для этой операции.
- Статус: составлена ли, отправлена, принята, зарегистрирована, остановлена или отклонена НН/РК; какая квитанция это подтверждает.
- Учет: в каком периоде проведен документ, какие регистры он изменил и не было ли перепроведения после закрытия месяца.
Срез правил и программ по состоянию на 26.09.2026
На дату подготовки материала официальная страница ГНС содержит форму декларации по НДС и приложения 1–6; порядок заполнения и подачи основан на приказе Министерства финансов № 21 с изменениями. Для обычного плательщика базовый отчетный период — календарный месяц, декларацию подают в течение 20 календарных дней после последнего дня такого месяца, а задекларированное обязательство уплачивают в течение 10 календарных дней после предельного срока подачи. Перед реальной подачей нужно еще раз открыть действующую форму декларации по НДС и приложения на сайте ГНС, поскольку форма и правила могут измениться.
По состоянию на 26.09.2026 действуют военные переходные сроки пункта 89 подраздела 2 раздела XX НКУ: для НН/РК, составленных с 1-го по 15-й день месяца, предельный срок — до 5-го дня следующего месяца включительно; для составленных с 16-го по последний день — до 18-го дня следующего месяца включительно; для уменьшающего РК, который регистрирует получатель, — в течение 18 календарных дней со дня его получения. Этот режим привязан к действию военного положения и шести месяцам после месяца его прекращения или отмены. Особые случаи, остановка регистрации, выходные дни и переход между режимами требуют отдельной проверки на дату конкретного действия.
Также 26.09.2026 на официальных страницах обновлений проверены актуальные на эту дату версии: BAS для бухгалтерского учета PROF/BASIC/CORP — 2.1.34.2, M.E.Doc — 11.02.212. Это не означает, что именно такие версии установлены на рабочем месте. Перед формированием отчетности бухгалтер должен зафиксировать название конфигурации, ее релиз, версию платформы, версию программы электронной отчетности и дату обновления форм. Названия кнопок и сценарий обмена могут отличаться, поэтому этот материал не имитирует нажатие команд в неподтвержденной конфигурации.
Мини-лаборатория: одно расхождение и место разрыва
Условие. В BAS предварительный контроль показывает 12 000 грн налоговых обязательств и 6 000 грн налогового кредита. В регистрационных данных ЕРНН НН поставщика на 6 000 грн по состоянию на контрольный момент отсутствует. При этом в карточке документа BAS установлен признак «зарегистрировано».
Единственный дефект примера: локальный статус НН не соответствует внешнему регистрационному статусу. Арифметика BAS может быть безупречной, но lineage разрывается в контрольной точке 5 — «Статус ЕРНН».
- Не редактируйте итог декларации. Зафиксируйте разницу: учет — 6 000 грн, подтвержденные регистрационные данные на контрольный момент — 0 грн.
- Вернитесь к документу. Найдите НН по поставщику, дате, номеру и сумме, прочитайте все квитанции в хронологическом порядке.
- Определите реальный статус. Возможные состояния не следует угадывать: нужен фактический результат проверки ЕРНН. В нашей лаборатории подтверждения регистрации нет.
- Исправьте источник. Уберите ошибочный локальный признак или корректно обновите данные штатным способом, доступным в подтвержденной конфигурации. Не создавайте фиктивную НН и не дублируйте приобретение.
- Повторите цепочку. Перепроведите только то, что требует исправления, повторно сформируйте контрольные отчеты и убедитесь, что расхождение объяснено документально.
- Передайте на проверку. Решение относительно периода и права на кредит принимают по действующим нормам и фактам операции, а не только по поведению программы.
Если такой разбор нужно пройти на примерах с документами, регистрами и контролем результата, ориентиром служит актуальная программа обучения по НДС.
Финальный чек-лист перед профильной проверкой НДС
- Для каждой существенной суммы есть расшифровка до конкретных операций и документов.
- Проверены первое событие, дата, ставка, стороны, номенклатура и налоговое назначение.
- Первичка существует, согласована по содержанию и не подменяется НН.
- НН/РК сопоставлены с первичкой; отклонения объяснены.
- Статус и дата регистрации подтверждены ЕРНН и квитанциями, а не только признаком в BAS.
- В регистрах нет дубля, пропуска, неправильного периода или последствий случайного перепроведения.
- Обязательства и кредит сверены отдельно; взаимное погашение ошибок исключено.
- Использованы действующая на дату подачи форма и приложения, необходимые именно для этой ситуации.
- Зафиксированы релиз конфигурации BAS, платформы и программы электронной отчетности.
- После исправления источника контрольные отчеты сформированы повторно, а причина разницы задокументирована.
Что спросить профильного специалиста
- Какое событие определяет дату обязательства или возможного кредита именно в нашей операции?
- Достаточен ли комплект первичных документов и согласуется ли он с НН/РК?
- Влияют ли на операцию освобождение, специальная ставка, распределение, компенсирующие обязательства или другие особые правила?
- Какой период отражения правильный с учетом фактической даты регистрации и переходных норм?
- Какие приложения нужны для нашей ситуации по действующей форме и какие контрольные соотношения нужно выполнить?
- Как документально оформить выявленное расхождение и его исправление без ручной подгонки отчетности?
Важно: это образовательная карта происхождения данных, а не индивидуальная налоговая консультация. Перед подачей декларации обязательна профильная проверка НДС с учетом реальных договоров, первички, статусов ЕРНН, релизов программ и норм, действующих на дату представления отчетности.