Тема публікацій

Бухгалтеру

Матеріали вибраної рубрики.

1239 публікацій

За напрямом

Підрозділи

Стаття

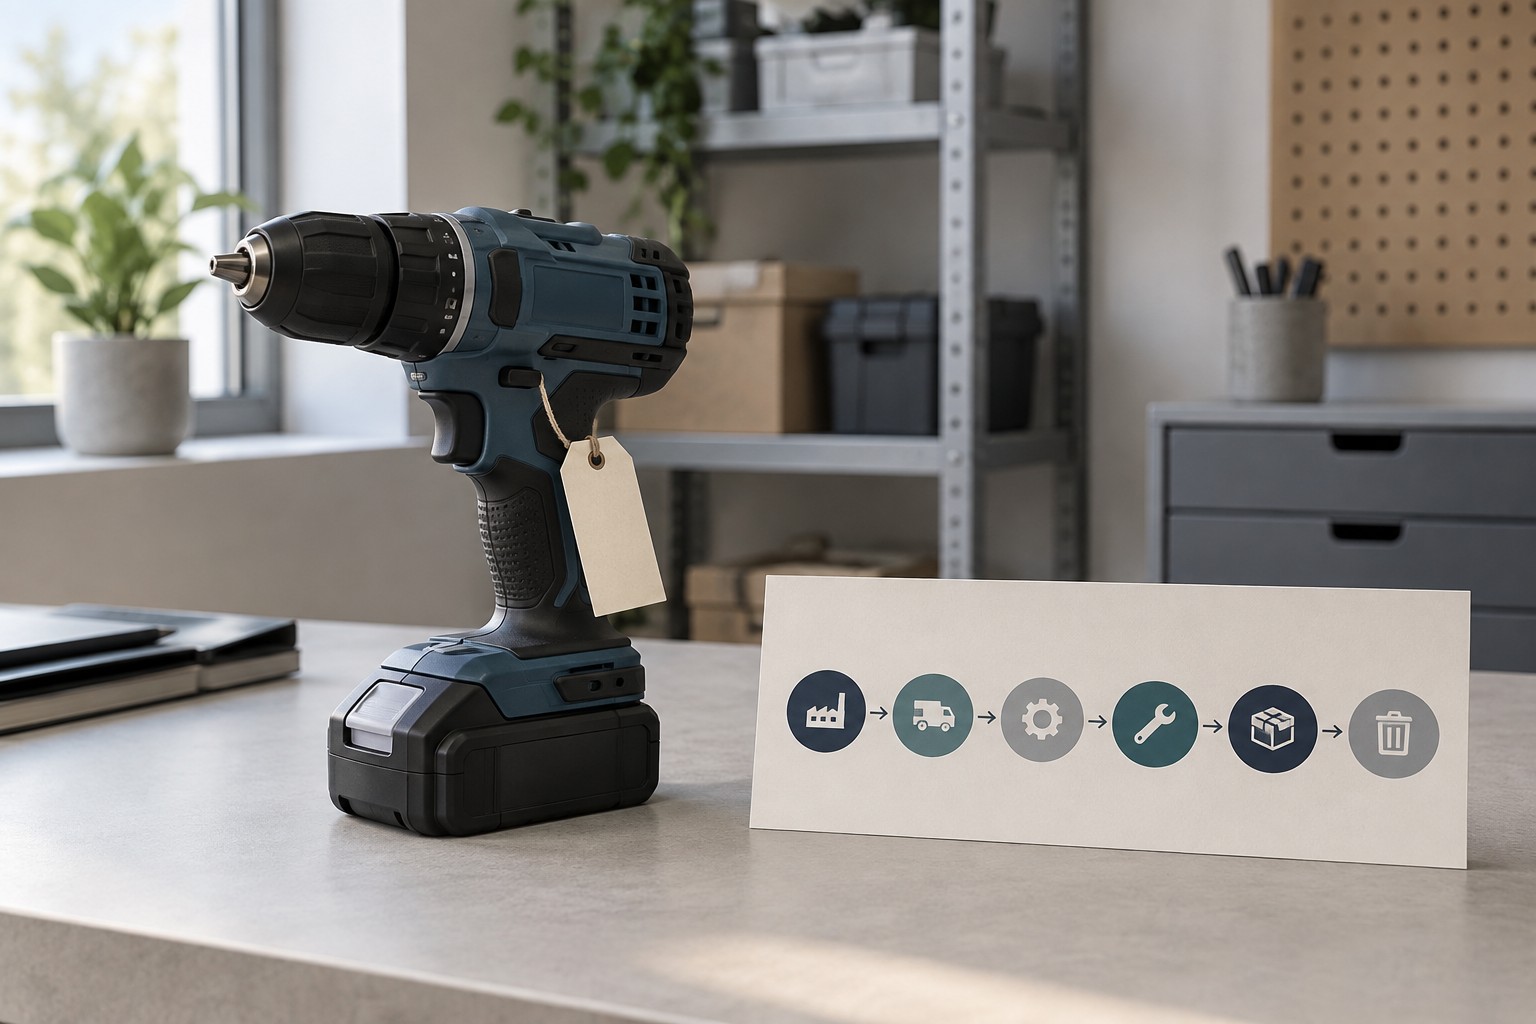
Списання МБП: проведення та контроль життєвого циклу в Україні

Один предмет проходить класифікацію, оприбуткування, передачу в експлуатацію та вибуття: документи, обліковий ефект і контроль.. Паспорт предмета: що саме обліковуємо. Етап 1. Питання до класифікації перед введенням документа. Етап 2. Надходження та первісна оцінка. Етап 3. Передача відповідальній особі. Етап 4. Експлуатація: баланс уже списано, контроль триває. Етап 5. Непридатність, повернення або остаточне вибуття. Етап 6. Контрприклад: та сама модель, але вже не МШП. Фінальна інвентаризаційна перевірка паспорта

Читати
Стаття

Податкова накладна: навчальний цикл від підстави до контролю

Практичний маршрут на одному кейсі показує, як пов’язати господарську підставу, дату виникнення ПДВ-зобов’язань, складання та реєстрацію ПН, відображення операції у BAS і підсумкову звірку перед декларацією.. Навчальний кейс: одна операція без прихованих припущень. Карта шести контрольних воріт. Ворота 1–2: від господарської підстави до дати ПН. Ворота 3–4: реквізити, подання і доказ реєстрації. Ворота 5–6: BAS, офіційні дані та контроль декларації. Три помилки, які проходять крізь форму непомітно. Картка самоперевірки: 10 пунктів перед закриттям періоду. Мінітест: чи працює маршрут без підказок. Маршрут наступної практики

Читати
Стаття

Кадровий дефіцит і перекваліфікація: чому короткі програми стають важливішими

Кадровий дефіцит змінює ставлення до освіти дорослих: замість навчання «про всяк випадок» дедалі частіше потрібна коротка програма під конкретне робоче завдання. Розбираємо, як відрізнити практичний курс від поверхового інтенсиву, поєднати швидке навчання з державною підтримкою та скласти реалістичний маршрут до роботи у бухгалтерії, BAS, Excel та суміжних напрямах.. Чому дефіцит працівників не завжди означає легке працевлаштування. Що робить коротку програму справді професійною. Три реалістичні маршрути перекваліфікації. Як короткі програми працюють у бухгалтерії, BAS та Excel. Як побудувати навчання від вакансії, а не від назви курсу. Що може зробити роботодавець замість нескінченного пошуку ідеального кандидата. Типові помилки під час швидкої перекваліфікації. Чекліст перед стартом. Коротке навчання — це не скорочений шлях, а точніше налаштований

Читати
Стаття

Розрахунки з постачальниками та покупцями в BAS: документи, оплати й контроль боргів

Практичний кейс закупівлі та продажу: документи, часткові оплати, борги, акт звірки й контроль взаєморозрахунків у BAS.. Який результат очікуємо ще до внесення документів?. Як проходить доріжка закупівлі?. Як проходить доріжка продажу?. Що показує двосторонній реєстр подій?. Як читати аналітику, щоб не сховати помилку?. Як виконати звірку за сім кроків?. Що робити, якщо платіж є в банку, але накладна не погашена?. Які нормативні межі треба врахувати?. Якою має бути контрольна відомість на кінець місяця?

Читати
Стаття

Розрахунок коригування ПДВ: три сценарії від причини до перевірки в BAS

Повернення, зміна ціни й виправлення помилки: первинка, ПН/РК, реєстрація, відображення в BAS і контроль декларації. Практична логіка від події до звітності.. Сім контрольних питань до будь-якого РК. Матриця рішень: три причини — три різні маршрути. Сценарна карта 1. Повернення товару або авансу. Сценарна карта 2. Зміна ціни, кількості або номенклатури. Сценарна карта 3. Помилка в раніше складеній ПН. Строки і квитанції: що перевірити на дату подання. Відображення РК у BAS і M.E.Doc як контрольний ланцюг. «Контрольна сума» від первинки до декларації. Карта ескалації для неоднозначного випадку. Чекліст доказів перед закриттям періоду. Питання для обов’язкового профільного ПДВ-рев’ю

Читати
Стаття

Купівля валюти в BAS: документи, комісія й контроль

Пройдіть одну валютну заявку від списання гривні до зарахування валюти, комісії, курсової різниці та звірки рахунків. Маршрут заявки: сім контрольних точок. До подання заявки: що має збігтися. У день списання: розділіть три дати й два курси. Після виконання: числовий кейс однієї заявки. Після виписки: як зібрати операцію у BAS. На дату зарахування: курсова різниця як окрема подія. Закриття операції: подвійна звірка й журнал винятків. Висновок: контролюйте події, а не одну різницю

Читати
Стаття

Індексація зарплати в BAS: дані, розрахунок і контроль

Перевірте чинність правил, кадрові дані й результат індексації на одному контрольному розрахунку без застарілих сум та індексів. Вхідні дані: контрольна таблиця до відкриття розрахункового документа. Картка працівниці та журнал змін. Контрольний перерахунок одного місяця. Налаштування й дані: межі перевіреного середовища. Як порівняти системний і контрольний результат. Діагностика нульової або неочікуваної суми. Проведення, виплата, звітний контроль і протокол рев’ю. Завершальний план дій

Читати
Стаття

Зарплатна звітність: шлях від кадрової події до контрольованого показника

Як простежити шлях від прийняття, табеля, відпустки й лікарняного до нарахувань, виплати та звітних показників, знайти першопричину розбіжності й пройти контрольні ворота перед поданням.. Початковий набір місяця: три працівники, три різні маршрути. Три шари даних і межі відповідальності. Карта трасування: подія → розрахунок → регістр або реєстр → показник → контроль. Контрольні співвідношення: що має зійтися до відправлення. Дефект-експеримент: дата прийняття зсунута на один день. Контрольні ворота перед поданням. Чекліст місячного циклу. Практичний висновок

Читати
Стаття

Проведення в BAS Бухгалтерія: рентген одного документа

На одному документі пояснюємо, чим відрізняються запис, проведення, рух і бухгалтерська проводка та як перевірити результат у звіті.. Спочатку була не програма, а господарська операція. Рентген-картка: шість шарів одного документа. Як «просвітити» реквізити, а не просто заповнити форму. Як читати дебет, кредит, суму й аналітику в контексті. Три стани: документ є, проведення є, а результат різний. Контроль у звіті: від документа до показника й назад. Таблиця діагностики: симптом, перевірка, небезпечна реакція. Міні-вправа: визначте стан без підказки кнопки. Самоперевірка перед закриттям документа

Читати
Стаття

КІК після першої хвилі звітності: типові помилки контролера іноземної компанії

Практичний розбір правил КІК станом на 11 вересня 2026 року: як визначити контролера, не пропустити 60-денне повідомлення, обрати повний або скорочений звіт, підготувати фінансову звітність, розрахувати скоригований прибуток і правильно застосувати звільнення від оподаткування.. Що показала кампанія КІК у 2026 році. Хто є контролюючою особою: дерево визначення контролю. Повідомлення про КІК: 60 днів — це окремий годинник. Календар контролера у 2026 році. Повний і скорочений звіт: різниця не в бажанні контролера. Фінансова звітність КІК: основа, а не формальний додаток. Як формується скоригований прибуток. Коли прибуток КІК може бути звільнений від оподаткування. Головна відмінність: немає податку — звіт усе одно є. Як організувати роботу бухгалтера без грудневого авралу. Фінальний чек-лист контролера

Читати
Стаття

CRS стає ширшим: яку інформацію про українського власника бізнесу бачать податкові органи

Практичне пояснення для українського власника бізнесу: як банк визначає податкове резидентство, які відомості про іноземний рахунок можуть потрапити до ДПС, що змінив CRS 2.0 та як провести самоперевірку без паніки й хибних спроб «сховатися» від обміну.. Що саме змінилося у 2026 році. Як працює CRS: ланцюжок із чотирьох кроків. Які рахунки можуть потрапити в поле зору. Що саме може побачити податкова. Особистий рахунок і рахунок компанії — не одне й те саме. Податкове резидентство: головне джерело помилок. Роль банку і роль ДПС. Самоперевірка для резидента України з іноземним рахунком. Що варто звірити бухгалтеру власника бізнесу. П’ять небезпечних помилок. Короткий чек-лист перед відповіддю банку

Читати
Стаття

План рахунків: практична шпаргалка для бухгалтера

Класи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти

Читати
Записатися телефоном