<b>Так, правомірні.</b> І ось чому.Працівники органів Держфінінспекції надали бухгалтеру бюджетної установи направлення на перевірку, її програму та посвідчення. У програмі вказана мета перевірки — кредиторська заборгованість станом на 01.03.2014. Чи правомірні дії фінінспекторів, адже повідомлення про початок перевірки вони до установи не надсилали?
Особисті речі працівника, якими він користується під час роботи, установа має взяти на відповідальне зберігання. Відповідальне зберігання, керуючись частиною першою статті 936 Цивільного кодексу України (ЦК), оформляють договором зберігання. Тож перш ніж взяти на облік особисті речі працівника, установа має укласти з ним <b>договір зберігання</b>.На якому рахунку обліковувати особисті речі працівника, якими він користується під час роботи? Як правильно відображати їх вартість у фінансовій звітності?
Відповідно до статті 3 Закону України Про оплату праці від 24.03.1995 № 108 <b>мінімальна заробітна плата</b> — це законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче якого не може провадитись оплата за виконану працівником місячну норму праці (обсяг робіт).Бухгалтер бюджетної установи, який веде розрахунки із працівниками із заробітної плати, знає, що заробітна плата не може бути нижчою за мінімальний розмір. Із 1 грудня 2013 року розмір мінімальної заробітної плати змінився. Як встановити оклади працівникам, оплата праці яких здійснюється за ЄТС, у грудні 2013-го та у 2014 році?
Право працівників на щорічну додаткову відпустку за особливий характер праці визначається за Списком виробництв, робіт, професій і посад працівників, робота яких пов’язана з підвищеним нервово-емоційним та інтелектуальним навантаженням або виконується в особливих природних географічних і геологічних умовах та умовах підвищеного ризику для здоров’я, що дає право на щорічну додаткову відпустку за особливий характер праці, затвердженим постановою Кабінету Міністрів України від 17.11.1997 № 1290 (додаток 2 у редакції постанови КМУ від 13.05.2003 № 679; далі — Список № 12902).На якій підставі надається щорічна додаткова відпустка головному лікарю центральної районної лікарні, заступнику головного лікаря, лікарюстатистику? Відпустка якої тривалості має бути надана працівнику, якщо: працівник обіймає посаду головного лікаря за основною посадою (1 штатна одиниця) та посаду лікаря-статистика (0,5 штатної одиниці) за сумісництвом в одній установі; працівник обіймає посаду заступника головного лікаря за основною посадою (1 штатна одиниця) та посаду лікаря-статистика (0,5 штатної одиниці) за сумісництвом в одній установі?
Зважаючи на пункти 4.1, 4.9 Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженого постановою правління Пенсійного фонду України від 08.10.2010 № 22-2 (далі — Порядок № 22-2), донараховані згідно із Постановою № 197 суми заробітної плати за січень — квітень 2013 року та ЄСВ відображаються страхувальником у таблиці 6 Звіту про суми нарахованої заробітної плати (доходу, грошового забезпечення, допомоги, компенсації) застрахованих осіб та суми нарахованого єдиного внеску на загальнообов`язкове державне соціальне страхування до органів Пенсійного фонду України (далі — Звіт з ЄСВ) додатка 4 до Порядку № 22-2:Як відобразити у таблиці 6 Звіту з ЄСВ перерахунок заробітної плати за січень — квітень 2013 року, який зроблено згідно з постановою КМУ від 27.03.2013 № 197 у травні 2013 року?
Виявлені під час інвентаризації розбіжності між фактичною наявністю основних засобів (далі — ОЗ) і даними бухгалтерського обліку відповідно до пункту 4 розділу IV Положення про інвентаризацію активів та зобов’язань, затвердженого наказом Міністерства фінансів України (Мінфін) від 02.09.2014 № 879 (далі — Положення про інвентаризацію), <b>установа має урегулювати</b> так:За результатами інвентаризації у бюджетній установі виявлені лишки та нестачі основних засобів. Як їх відобразити в обліку, а також оприбуткувати лишки та списати нестачі у разі, якщо винні особи не встановлені?
Відповідно до статті 3 Закону України Про оплату праці від 24.03.1995 № 108 <b>мінімальна заробітна плата</b> — це законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче якого не може провадитись оплата за виконану працівником місячну норму праці (обсяг робіт).Бухгалтер бюджетної установи, який веде розрахунки із працівниками із заробітної плати, знає, що заробітна плата не може бути нижчою за мінімальний розмір. Із 1 грудня 2013 року розмір мінімальної заробітної плати змінився. Як встановити оклади працівникам, оплата праці яких здійснюється за ЄТС, у грудні 2013-го та у 2014 році?
Законом України Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування від 08.07.2010 № 2464 (далі — Закон № 2464) визначено, що платники єдиного внеску зобов’язані сплачувати його <b>не пізніше 20 числа наступного місяця</b> за базовим звітним періодом <b>на рахунки територіальних органів Пенсійного фонду України</b> (ПФУ), відкриті в органах Державної казначейської служби України для його зарахування.Бюджетна установа у січні – лютому 2013 року помилково сплатила ЄСВ не на рахунок внеску за найманих працівників, а на рахунок грошового забезпечення військовослужбовців. 01.03.2013 установа звернулася до ПФУ із заявою про перезарахування коштів на правильний рахунок. У червні 2013 року ПФУ прийняв рішення про стягнення штрафу та пені на помилково сплачені суми. Чи правомірні дії ПФУ?
Форма звіту про використання коштів, виданих на відрядження або під звіт (далі — Звіт), затверджена наказом Міністерства доходів і зборів України від 24.12.2013 № 845. Враховуючи, що установа працівнику під звіт коштів (готівки) не видавала, норми Податкового кодексу України, у частині використання коштів та термінів складання Звіту не застосовуються.Працівник установи за свої власні кошти придбав господарські матеріали. Який строк подання звіту про використання власних коштів? Протягом якого строку установа повинна відшкодувати такі витрати?
<b>Так</b>, достатньо, і ось чому.Працівник повернувся з відрядження і подав до бухгалтерії авансовий звіт. А разом із ним і посадочні документи (копії електронних документів) на проїзд потягом до місця призначення і назад. Чи достатньо посадочного документа для відшкодування працівнику витрат на проїзд?
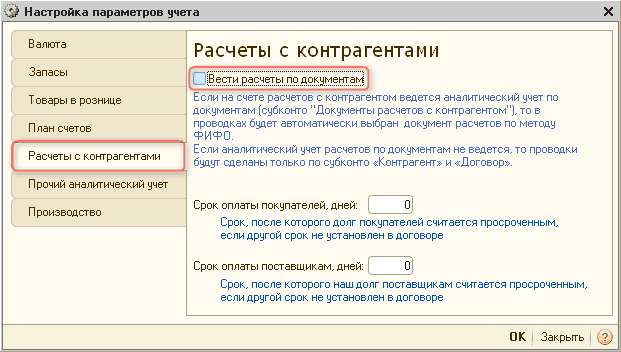
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана у статті, актуальна також для конфігурації «Управління торговим підприємством для України» (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
Враховуючи лист-роз’яснення Міністерства економічного розвитку і торгівлі України від 06.02.2013 № 3302-05/4104-12, якщо процедура закупівлі розпочата замовником у період з 31.12.2012 по 28.01.2013 включно за предметом закупівлі, визначеним на основі Державного класифікатора продукції та послуг <b>ДК 016-97</b> або <b>ДК 016:2010</b>, подальше здійснення закупівлі за таким предметом <b>відповідає меті Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI та не суперечить принципам здійснення закупівель</b>. Тобто Уповноважений орган не вбачає порушень в діях замовника, який склав річний план закупівель на 2013 рік і розпочав процедури закупівель за Державним класифікатором продукції та послуг ДК 016:2010.Чи буде порушенням законодавства у сфері державних закупівель, якщо бюджетна установа, починаючи з 01.01.2013, склала річний план закупівель на 2013 рік і почала процедури закупівель за ДК 016:2010, тобто до дати внесення змін до Порядку № 921?