Придбання та продаж іноземної валюти
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0.
Читати<b>Ні</b>, базовий місяць у цього працівника не зміниться. І ось чому.У сторожа установи базовий місяць — грудень 2013 року. У липні 2014 року його тимчасово на 2 тижні, на період відпустки водія, перевели за наказом керівника працювати водієм. Заробіток сторожа збільшився, адже на посаді водія посадовий оклад більший, до того ж йому як водію виплатили надбавку за класність та доплату за ненормований робочий день. Чи зміниться базовий місяць? Яку суму індексації отримає працівник?
Читати<b>Ні, не можна.</b> Пояснимо чому.Особу прийнято на роботу з 2 вересня 2013 року, страховий випадок настав 4 березня 2014 року. Чи можна включити до розрахункового періоду для визначення розміру допомоги по тимчасовій непрацездатності місяць, у якому особу було прийнято на роботу не з першого числа місяця (перше вересня 2013 року — вихідний день), але робочі дні за графіком відпрацьовано повністю?
ЧитатиВідповідно до частини 2 статті 9 Закону України Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування від 08.07.2010 № 2464-VI (далі — Закон № 2464) обчислення єдиного внеску на загальнообов’язкове державне соціальне страхування (ЄСВ) здійснюється на підставі бухгалтерських та інших документів, відповідно до яких провадиться нарахування (обчислення) або які підтверджують нарахування (обчислення) виплат (доходу), на які відповідно до цього Закону нараховується ЄСВ.У серпні працівнику нараховано заробітну плату за серпень, відпускні за серпень та вересень, а також матеріальну допомогу на оздоровлення. Загальна сума виплат перевищує розмір максимальної величини бази нарахування ЄСВ. Як за таких умов правильно нарахувати ЄСВ?
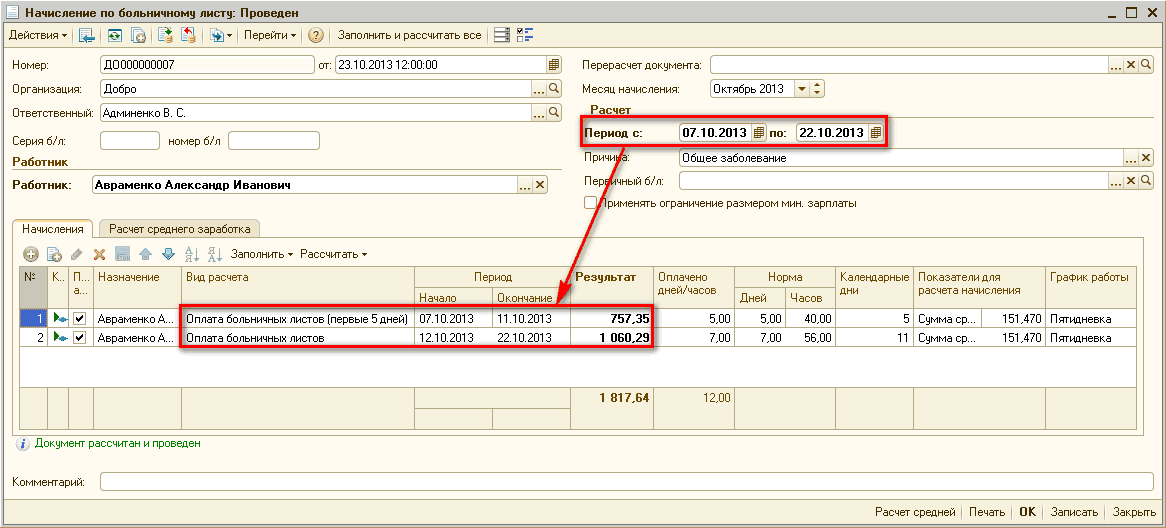
ЧитатиРозглянемо приклад відображення нарахування та виплати лікарняних у бухгалтерському та податковому обліку.
ЧитатиВідповідно до п.4 частини другої ст.27 Закону № 2240 страхувальники (у т.ч. підприємства) зобов'язані вести облік коштів загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням, і своєчасно <b><i>подавати органам Фонду соціального страхування з тимчасової втрати працездатності (далі – Фонд) звітність за такими коштами</i></b>.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
Читати<b>Ні</b>, у разі звільнення за пунктом 1 частини першої статті 40 КЗпП <b>жодних строків</b> для реєстрації у центрі зайнятості <b>не встановлено</b>. Місячний строк реєстрації поширюється лише на осіб, які звільняються з будь-яких підстав з установ у зв’язку з відселенням або самостійним переселенням з території радіоактивного забруднення.Після 1 січня 2013 року змінився порядок дострокового виходу на пенсію за півтора року до досягнення пенсійного віку у разі звільнення за пунктом 1 частини першої статті 40 КЗпП. Деякі інтернет-ресурси повідомляють, що для отримання права на достроковий вихід на пенсію слід зареєструватися у службі зайнятості у місячний термін після звільнення. Чи так це насправді?
ЧитатиОсобливості складання та узгодження договірних цін визначені пунктом 6.3 національного стандарту ДСТУ Б Д.1.1-1:2013 Правила визначення вартості будівництва, затвердженого наказом Міністерства регіонального розвитку, будівництва та житлово-комунального господарства України від 05.07.2013 № 293 (далі — ДСТУ Б Д.1.1-1:2013).Для проведення поточного ремонту приміщення бюджетна установа залучила підрядну організацію. Підрядна організація надала проект договору на виконання ремонтних робіт, у якому зазначено, що договірна ціна є твердою. Що означає поняття тверда договірна ціна і які інші види договірної ціни можна передбачити під час укладення договору?
Читати<b>Ні</b>, такі видатки є незаконними. Пояснимо чому.Відповідно до наказу керівника закладу охорони здоров’я медичній сестрі у грудні 2013 року мала бути надана матеріальна допомога. Проте бухгалтер провів нарахування та виплату такої матеріальної допомоги у січні 2014 року. Кредиторську заборгованість на суму матеріальної допомоги станом на 01.01.2014 в органі Казначейства не зареєстровано. Чи законні такі видатки?
ЧитатиВідповідно до Порядку виплати надбавки за вислугу років медичним та фармацевтичним працівникам державних та комунальних закладів охорони здоров’я, затвердженого постановою Кабінету Міністрів України від 29.12.2009 № 1418 (далі — Порядок № 1418), керівникам закладів охорони здоров’я та їх заступникам з числа лікарів, заступникам головного лікаря з медсестринства, керівникам структурних підрозділів з числа лікарів, лікарям усіх лікарських спеціальностей, професіоналам з вищою немедичною освітою, що допущені до медичної діяльності в закладах охорони здоров’я, головним медичним сестрам, фахівцям з базовою та неповною вищою медичною освітою усіх спеціальностей з 1 січня 2010 року встановлюється <b>надбавка за вислугу років</b> у відсотковому розмірі до посадового окладу залежно від стажу роботи (понад 3 роки — 10%; понад 10 років — 20%; понад 20 років — 30%).У протитуберкульозному закладі працюють молодші медичні сестри (прибиральниці, палатні тощо). Дехто із них раніше працював у лікарнях. Як визначити стаж роботи таких працівників для встановлення надбавки за вислугу років?
ЧитатиСередньоденна заробітна плата для розрахунку допомоги по вагітності та пологах обчислюється відповідно до абзацу третього пункту 14 Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою Кабінету Міністрів України від 26.09.2001 № 1266 (далі — Порядок № 1266), а саме: шляхом ділення нарахованої за розрахунковий період <b>заробітної плати (оподатковуваного доходу), з якої сплачувалися страхові внески</b>, на кількість календарних днів за розрахунковий період (без урахування календарних днів, не відпрацьованих з поважних причин, — тимчасова непрацездатність, відпустка у зв’язку з вагітністю та пологами, відпустка по догляду за дитиною до досягнення нею трирічного віку та шестирічного віку за медичним висновком).Працівниця була у щорічній основній відпустці з 1 по 30 квітня, відпускні нараховані та виплачені у березні. У квітні їй нараховано та виплачено премію за березень у сумі 551 грн. Чи враховується сума премії, нарахована в квітні, при розрахунку допомоги по вагітності та пологах у травні 2013 року?
ЧитатиЗвільнення такого державного службовця має відбуватися 28.02.2013, листок непрацездатності підлягає оплаті за всі дні тимчасової непрацездатності. Пояснимо, чому.Державний службовець перебуває на лікуванні в стаціонарному відділенні лікарні з 26.02.2013. Як його звільнити з державної служби, якщо 28.02.2013 йому виповнюється 65 років? Як правильно оплатити листок непрацездатності?
Читати