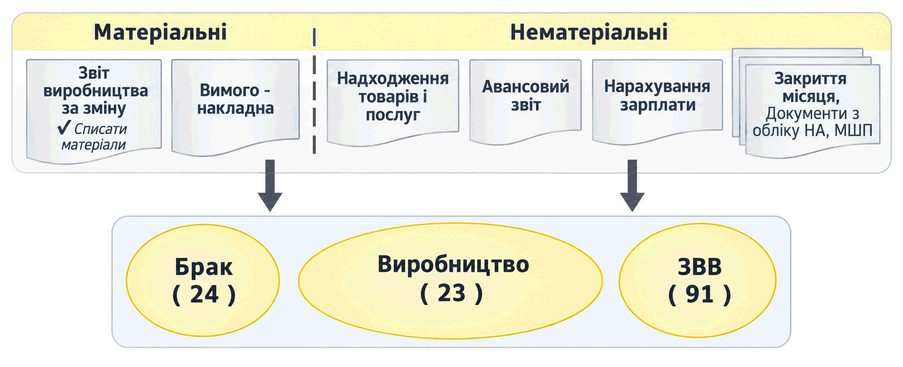
Описано документи BAS Бухгалтерія для накопичення матеріальних і нематеріальних виробничих витрат, а також порядок обліку прямих, непрямих витрат і витрат унаслідок браку.. Схема документообігу витрат. Матеріальні витрати. Нематеріальні витрати. Витрати внаслідок браку
Як навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
Відповідно до пункту 4 статті 24 Закону України Про загальнообов’язкове державне пенсійне страхування від 09.07.2003 № 1058-IV (далі — Закон № 1058) періоди трудової діяльності та інші періоди, що враховувалися до стажу роботи для призначення пенсії до набрання чинності Законом № 1058 (до 01.01.2004), зараховуються до страхового стажу в порядку і на умовах, передбачених законодавством, що діяло раніше.Чи зараховується до стажу роботи навчання на підготовчому відділенні при вищому навчальному закладі?
<b>Так</b>, є. І ось чому.Працівник змінив місце роботи. Сума компенсації за невикористані дні щорічної відпустки за його бажанням перерахована установою на рахунок тієї установи, до якої перейшов працювати працівник. Чи є базою нарахування ЄСВ сума компенсації за невикористані дні щорічної відпустки?
Пунктом 5 Порядку проведення індексації грошових доходів населення, затвердженого постановою Кабінету Міністрів України від 17.07.2003 № 1078 (далі — Порядок № 1078), визначено, що місяць, в якому відбулося підвищення грошових доходів населення, вважається базовим при обчисленні індексу споживчих цін для індексації грошових доходів населення.Працівнику з 01.07.2012 установлено фіксовану суму індексації — 363,99 грн. Підвищення заробітної плати з 01.09.2012 — 9,45 грн., з 01.10.2012 — 31,05 грн., з 01.12.2012 — 32,40 грн., з 01.01.2013 — 24,30 грн. Чи потрібно фіксовану суму індексації зменшувати на суму підвищення заробітної плати?
Відповідно до статті 8 Закону України Про Державний бюджет України на 2014 рік від 16.01.2014 № 719-VII мінімальна заробітна плата у 2014 році становитиме: із 1 січня — 1218 грн., із 1 липня —1250 грн., із 1 жовтня — 1301 грн.До редакції продовжують надходити запитання щодо встановлення окладів працівникам, оплата праці яких здійснюється за ЄТС. Із 01.12.2013 розмір мінімальної заробітної плати змінився, а розрахунковий посадовий оклад працівника 1-го тарифного розряду — ні. Які оклади встановлювати працівникам, оплата праці яких здійснюється за ЄТС, у січні — лютому 2014 року?
Ще з 1 вересня 2012 року набрав чинності наказ Міністерства освіти і науки України Про затвердження Типових штатних нормативів загальноосвітніх навчальних закладів від 06.12.2010 № 1205 (далі — Наказ № 1205). Наказ № 1205 передбачає, що в загальноосвітніх навчальних закладах, де запроваджується інклюзивне навчання, для роботи з учнями з вадами фізичного та/або розумового розвитку, за потреби, вводиться <b>посада вихователя (асистента вчителя)</b>.Особа працює на посаді вихователя (асистента вчителя) у загальноосвітньому навчальному закладі, у класі з інклюзивним навчанням. Які умови оплати праці та педагогічне навантаження вихователя (асистента вчителя)?
<b>Ні</b>, і ось чому.До бюджетної установи прийшли працівники прокуратури для проведення прокурорської перевірки і витребовують відомості про заробітну плату. Чи законні їх вимоги?
Частиною першою статті 6 Закону України Про відпустки від 15.11.1996 № 504/96-ВР (далі — Закон про відпустки) передбачено, що <b>щорічна основна відпустка</b> надається працівникам тривалістю не менш як 24 календарних дні за відпрацьований робочий рік, який відлічується з дня укладення трудового договору.Якої тривалості має бути надана щорічна основна відпустка керівнику гуртка дошкільного навчального закладу?
Надання щорічних основних відпусток працівникам навчальних закладів та установ освіти провадиться відповідно до Закону України Про відпустки від 15.11.1996 № 504\96-ВР (далі — Закон № 504) та Порядку надання щорічної основної відпустки тривалістю до 56 календарних днів керівним працівникам навчальних закладів та установ освіти, навчальних (педагогічних) частин (підрозділів) інших установ і закладів, педагогічним, науково-педагогічним працівникам та науковим працівникам, затвердженого постановою КМУ від 14.04.1997 № 346 (далі — Порядок № 346).Працівник навчального закладу працює на посаді інженера-електроніка. Окрім цього, за внутрішнім сумісництвом він виконує викладацьку роботу (педагогічне навантаження — 260 год. на рік). Відпустку якої тривалості — 24 чи 56 к. дн. — слід надавати такому працівникові?
<b>Ні, не можна.</b> Пояснимо чому.У бюджетної установи наприкінці року не вистачає коштів, запланованих за КЕКВ 2250 Видатки на відрядження. Чи можна за таких умов виплачувати добові на відрядження в межах України в сумі, меншій 30 грн.?
Заробітна плата виплачується працівникам регулярно в робочі дні у строки, встановлені колективним договором або нормативним актом роботодавця, погодженим із виборним органом первинної профспілкової організації чи іншим уповноваженим на представництво трудовим колективом органом (а в разі відсутності таких органів — представниками, обраними і уповноваженими трудовим колективом), але не рідше двох разів на місяць через проміжок часу, що <b>не перевищує 16 календарних днів</b>, та не пізніше семи днів після закінчення періоду, за який здійснюється виплата (ч. 1 ст. 24 Закону України Про оплату праці від 24.03.1995 № 108/95-ВР).Установа виплачує заробітну плату за першу половину місяця (аванс). Чи потрібно із цієї суми нараховувати та перераховувати ПДФО? І чи потрібно для визначення бази для нарахування ПДФО суму заробітної плати, нараховану за першу половину місяця, зменшувати на суму ЄСВ?