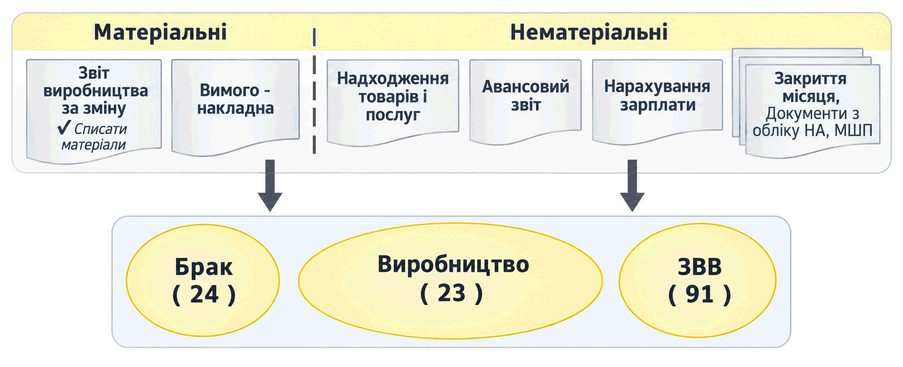
Описаны документы BAS Бухгалтерия для накопления материальных и нематериальных производственных затрат, а также порядок учета прямых, косвенных затрат и затрат вследствие брака.. Схема документооборота затрат. Материальные затраты. Нематериальные затраты. Затраты вследствие брака
Как научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
В соответствии с пунктом 4 статьи 24 Закона Украины О всеобщеобязательном государственном пенсионном страховании от 09.07.2003 № 1058-IV (далее — Закон № 1058) периоды трудовой деятельности и другие периоды, которые учитывались в стаже работы для назначения пенсии до вступления в силу Закона № 1058 (до 01.01.2004), засчитываются в страховой стаж в порядке и на условиях, предусмотренных ранее действовавшим законодательством.Засчитывается ли в стаж работы обучение на подготовительном отделении при высшем учебном заведении?
<b>Да</b>, является. И вот почему.Работник сменил место работы. Сумма компенсации за неиспользованные дни ежегодного отпуска по его желанию перечислена учреждением на счет того учреждения, в которое перешел работать работник. Является ли базой начисления ЕСВ сумма компенсации за неиспользованные дни ежегодного отпуска?
Пунктом 5 Порядка проведения индексации денежных доходов населения, утверждённого постановлением Кабинета Министров Украины от 17.07.2003 № 1078 (далее — Порядок № 1078), определено, что месяц, в котором произошло повышение денежных доходов населения, считается базовым при исчислении индекса потребительских цен для индексации денежных доходов населения. Работнику с 01.07.2012 установлена фиксированная сумма индексации — 363,99 грн. Повышение заработной платы с 01.09.2012 — 9,45 грн., с 01.10.2012 — 31,05 грн., с 01.12.2012 — 32,40 грн., с 01.01.2013 — 24,30 грн. Нужно ли фиксированную сумму индексации уменьшать на сумму повышения заработной платы?
В соответствии со статьей 8 Закона Украины О Государственном бюджете Украины на 2014 год от 16.01.2014 № 719-VII минимальная заработная плата в 2014 году составит: с 1 января — 1218 грн., с 1 июля —1250 грн., с 1 октября — 1301 грн.В редакцию продолжают поступать вопросы относительно установления окладов работникам, оплата труда которых осуществляется по ЕТС. С 01.12.2013 размер минимальной заработной платы изменился, а расчетный должностной оклад работника 1-го тарифного разряда — нет. Какие оклады устанавливать работникам, оплата труда которых осуществляется по ЕТС, в январе — феврале 2014 года?
Еще с 1 сентября 2012 года вступил в силу приказ Министерства образования и науки Украины «Об утверждении Типовых штатных нормативов общеобразовательных учебных заведений» от 06.12.2010 № 1205 (далее — Приказ № 1205). Приказ № 1205 предусматривает, что в общеобразовательных учебных заведениях, где вводится инклюзивное обучение, для работы с учащимися с нарушениями физического и/или умственного развития при необходимости вводится <b>должность воспитателя (ассистента учителя)</b>.Лицо работает в должности воспитателя (ассистента учителя) в общеобразовательном учебном заведении, в классе с инклюзивным обучением. Каковы условия оплаты труда и педагогическая нагрузка воспитателя (ассистента учителя)?
<b>Нет</b>, и вот почему.В бюджетное учреждение пришли работники прокуратуры для проведения прокурорской проверки и требуют сведения о заработной плате. Законны ли их требования?
Частью первой статьи 6 Закона Украины «Об отпусках» от 15.11.1996 № 504/96-ВР (далее — Закон об отпусках) предусмотрено, что <b>ежегодный основной отпуск</b> предоставляется работникам продолжительностью не менее 24 календарных дней за отработанный рабочий год, исчисляемый со дня заключения трудового договора. Какой продолжительности должен быть предоставлен ежегодный основной отпуск руководителю кружка дошкольного учебного заведения?
Предоставление ежегодных основных отпусков работникам учебных заведений и учреждений образования осуществляется в соответствии с Законом Украины Об отпусках от 15.11.1996 № 504\96-ВР (далее — Закон № 504) и Порядком предоставления ежегодного основного отпуска продолжительностью до 56 календарных дней руководящим работникам учебных заведений и учреждений образования, учебных (педагогических) частей (подразделений) других учреждений и заведений, педагогическим, научно-педагогическим работникам и научным работникам, утвержденным постановлением КМУ от 14.04.1997 № 346 (далее — Порядок № 346).Работник учебного заведения работает в должности инженера-электроника. Кроме того, по внутреннему совместительству он выполняет преподавательскую работу (педагогическая нагрузка — 260 ч. в год). Отпуск какой продолжительности — 24 или 56 к. дн. — следует предоставлять такому работнику?
<b>Нет, нельзя.</b> Объясним почему. У бюджетного учреждения в конце года не хватает средств, запланированных по КЭКР 2250 «Расходы на командировки». Можно ли при таких условиях выплачивать суточные на командировки в пределах Украины в сумме, меньшей 30 грн.?
Заработная плата выплачивается работникам регулярно в рабочие дни в сроки, установленные коллективным договором или нормативным актом работодателя, согласованным с выборным органом первичной профсоюзной организации либо иным уполномоченным на представительство трудового коллектива органом (а при отсутствии таких органов — представителями, избранными и уполномоченными трудовым коллективом), но не реже двух раз в месяц через промежуток времени, который <b>не превышает 16 календарных дней</b>, и не позднее семи дней после окончания периода, за который осуществляется выплата (ч. 1 ст. 24 Закона Украины Об оплате труда от 24.03.1995 № 108/95-ВР).Учреждение выплачивает заработную плату за первую половину месяца (аванс). Нужно ли с этой суммы начислять и перечислять НДФЛ? И нужно ли для определения базы для начисления НДФЛ сумму заработной платы, начисленную за первую половину месяца, уменьшать на сумму ЕСВ?