Відображення виробничих витрат в обліку
Описано документи BAS Бухгалтерія для накопичення матеріальних і нематеріальних виробничих витрат, а також порядок обліку прямих, непрямих витрат і витрат унаслідок браку.. Схема документообігу витрат. Матеріальні витрати. Нематеріальні витрати. Витрати внаслідок браку
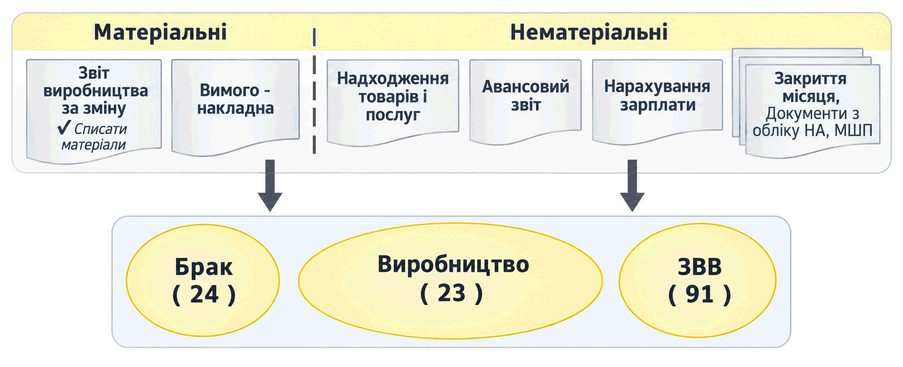
Схема документообігу витрат
У процесі виробничої діяльності накопичуються матеріальні та нематеріальні витрати. Водночас матеріальні й нематеріальні витрати залежно від характеру виробництва можуть обліковуватися як прямі або непрямі.
У прикладному рішенні для відображення в обліку накопичення матеріальних і нематеріальних витрат використовуються різні види документів. Прямі та непрямі витрати можна відобразити в обліку за допомогою одного документа. Класифікація витрат на прямі й непрямі (загальновиробничі та витрати внаслідок браку) визначається рахунком бухгалтерського обліку, який обирається в документі.
На схемі зібрано основні документи, за допомогою яких відображається накопичення витрат.
Схема документообігу витрат
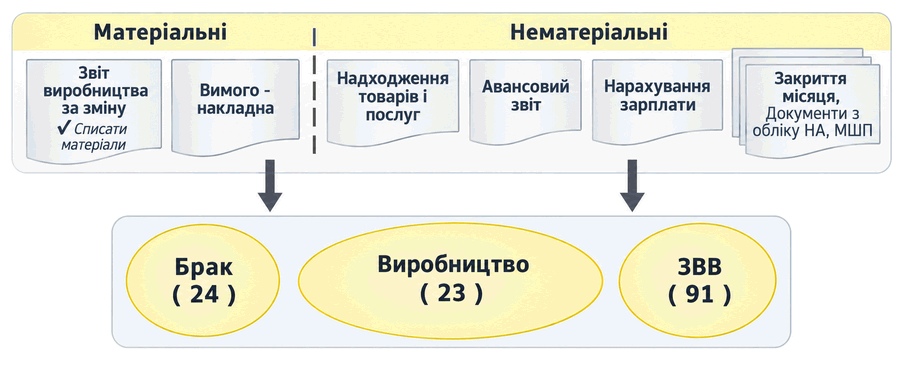
Матеріальні витрати
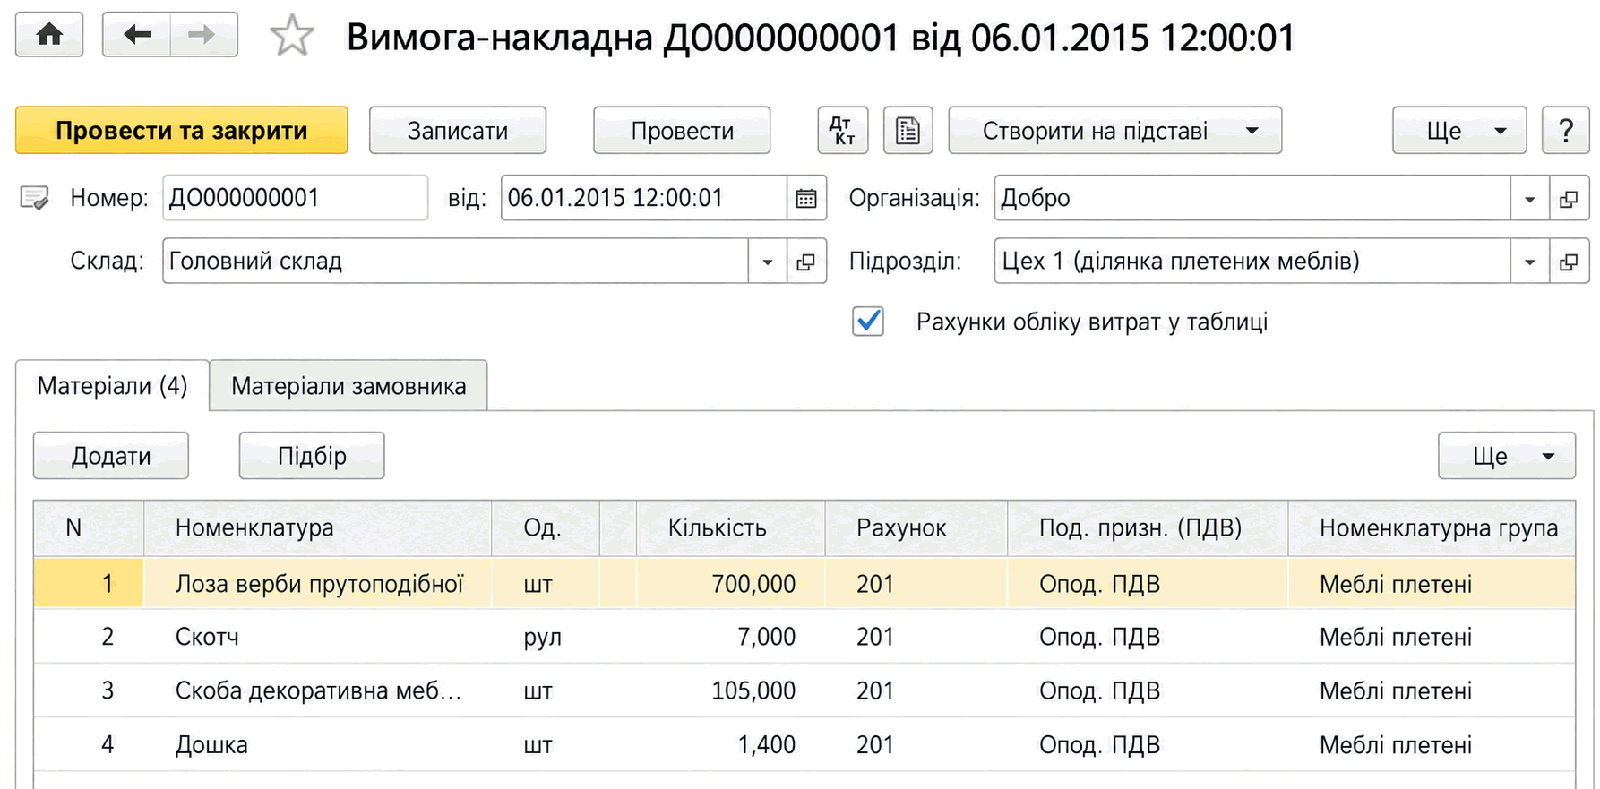
Передачу сировини, матеріалів і напівфабрикатів у виробництво відображають за допомогою документа Вимога-накладна. Цей документ використовується для накопичення як прямих, так і непрямих витрат залежно від зазначених у ньому рахунків обліку витрат.
Списання матеріалів до різних підрозділів, а також списання з різних складів відображається окремими документами. Для списання матеріалів на прямі витрати (Дт 23) за різними номенклатурними групами можна використовувати один документ. Для цього в його шапці слід установити опцію Рахунки обліку витрат у таблиці. У такому разі рахунок, стаття та номенклатурна група витрат разом із податковим призначенням заповнюються в кожному рядку.
Вимога-накладна
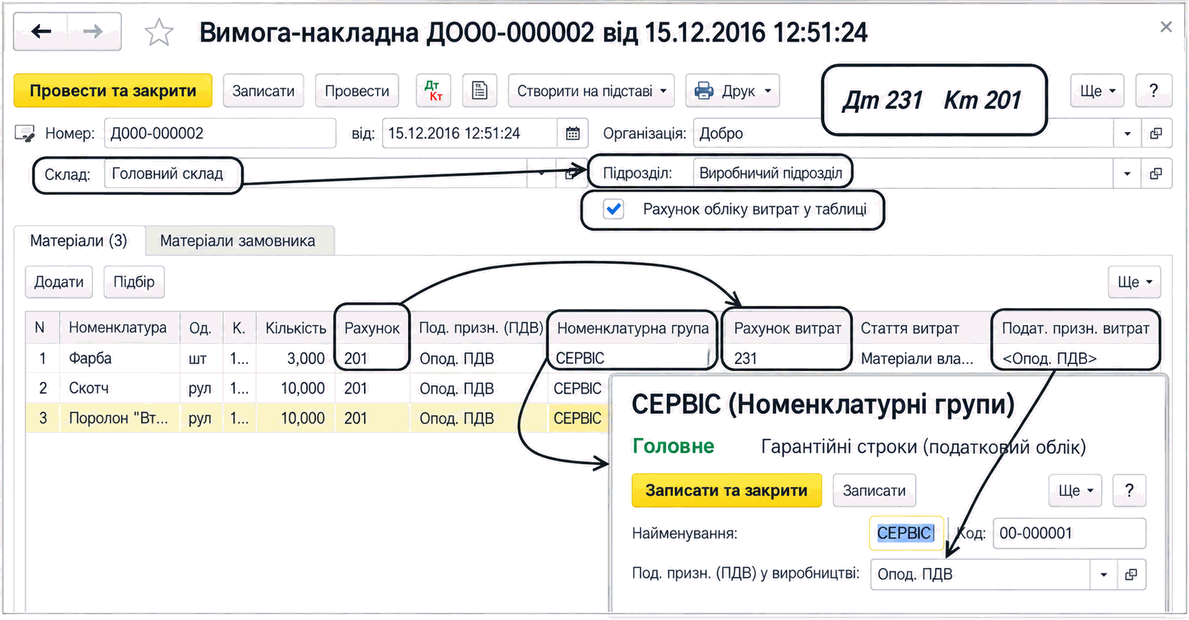
Цей самий функціонал — опцію Рахунки обліку витрат у таблиці — можна використовувати для включення вартості матеріалів до складу інших операційних витрат, зокрема загальновиробничих, а також до складу ТЗВ. В інших випадках рекомендовано зазначати параметри витрат на вкладці Рахунок витрат.
Якщо матеріали придбано з одним податковим призначенням ПДВ, а списати їх потрібно на виробництво продукції або послуг з іншим податковим призначенням ПДВ, перед списанням матеріалів слід:
- спочатку за допомогою документа Зміна податкового призначення запасів змінити цільове призначення ПДВ. При цьому матеріал буде
списаний з одним податковим призначенням та оприбуткований з іншим;
- потім передати матеріали у виробництво за допомогою документа Вимога-накладна, у табличній частині якого зазначити нове Податкове призначення (ПДВ) і номенклатурну групу продукції з відповідним податковим призначенням.
Звіт виробництва за зміну
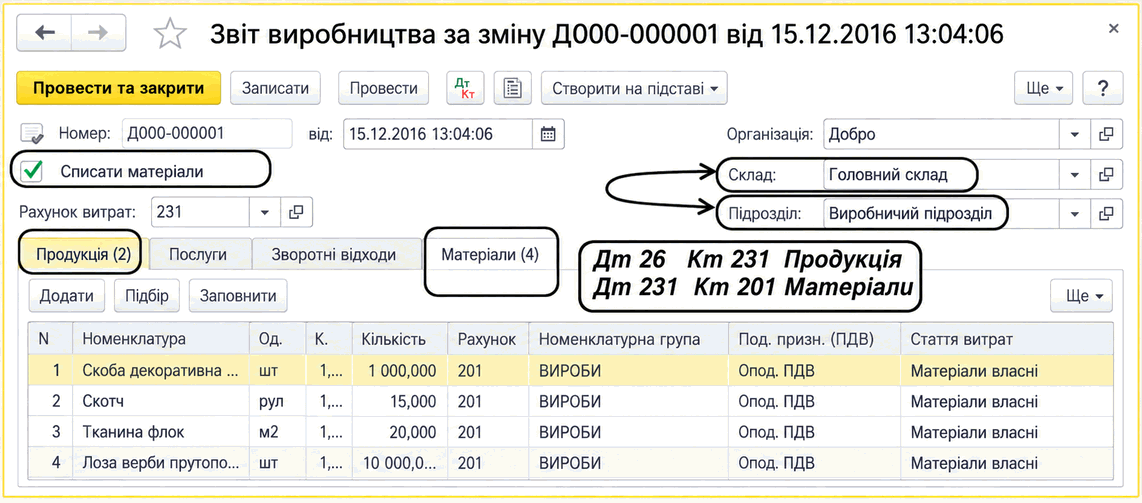
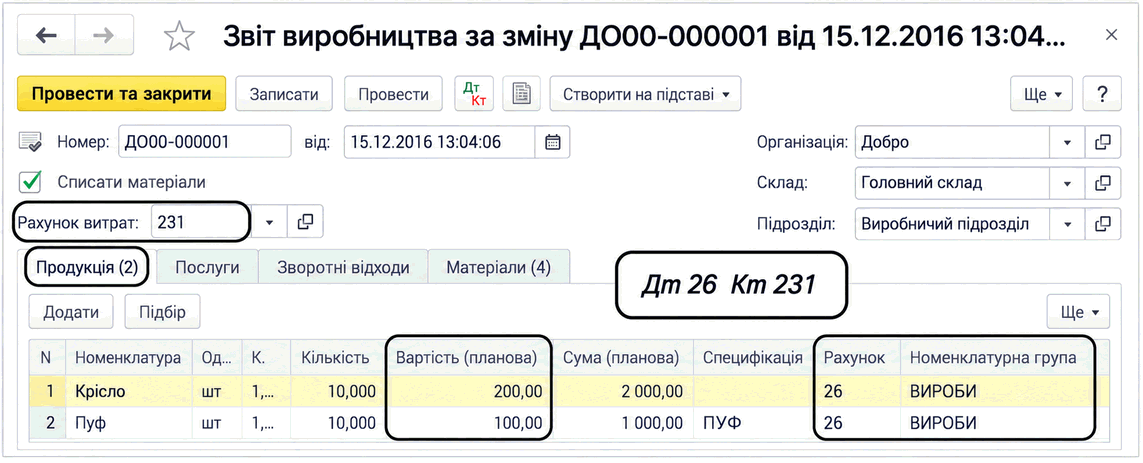
Також передбачено можливість відображати списання матеріалів у виробництво (Дт 23) одночасно з реєстрацією фактів виробничого випуску за допомогою документа Звіт виробництва за зміну.
Для цього в шапці документа слід установити опцію Списати матеріали. Якщо для продукції, що випускається, є нормативи — Специфікація, табличну частину Матеріали можна заповнити автоматично. Для цього в табличній частині Продукція потрібно вказати посилання на специфікацію, а потім натиснути кнопку Заповнити у табличній частині Матеріали.
Зверніть увагу: у цьому випадку оприбуткування продукції, що випускається, і списання матеріалів відбуваються за одним складом (місцем зберігання).
Нематеріальні витрати
Накопичення нематеріальних витрат протягом звітного періоду відображається в прикладному рішенні за допомогою документів усіх підсистем:
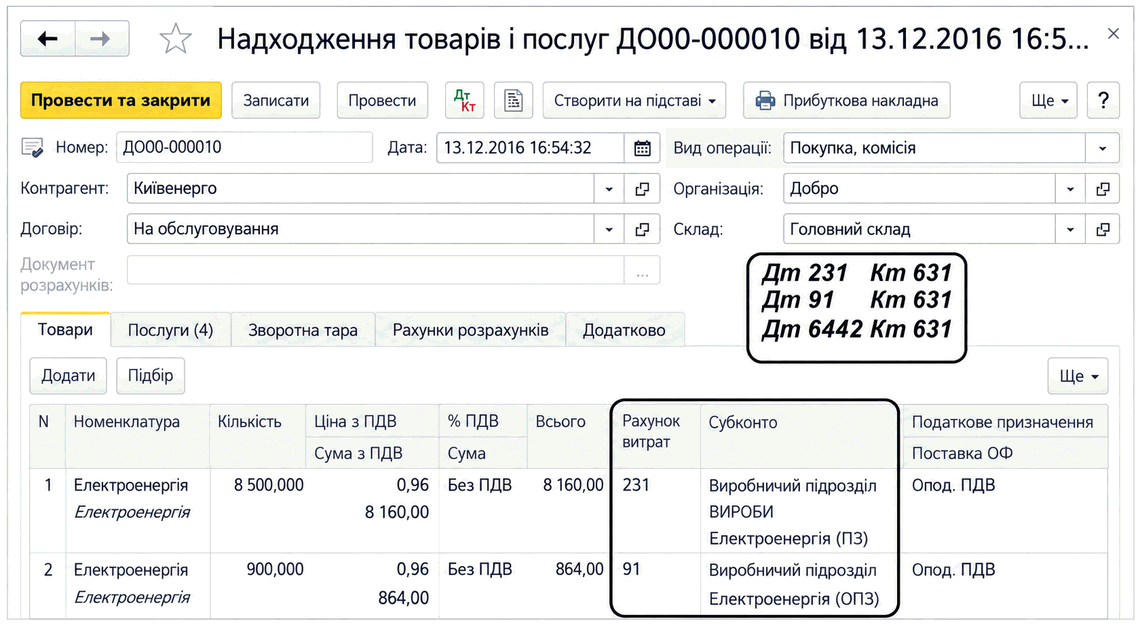
- витрати, пов’язані з послугами сторонніх контрагентів, — за допомогою документа Надходження товарів і послуг на вкладці Послуги. Параметри обліку витрат зазначаються в табличній частині;
Отримання виробничих послуг
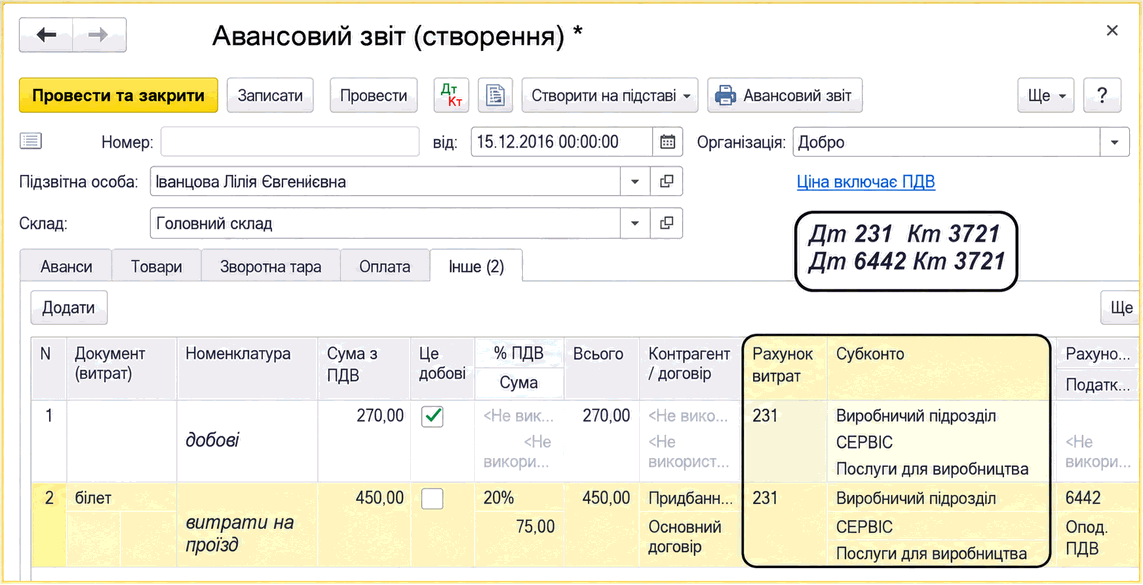
- витрати підзвітної особи — за допомогою документа Авансовий звіт на вкладці Інше;
Авансовий звіт
- витрати, пов’язані з оплатою праці, — за допомогою документа Нарахування зарплати;
- видача інструментів та спецодягу — за допомогою документа Передача малоцінних активів в експлуатацію;
- інші витрати, пов’язані з основними засобами та нематеріальними активами, — за допомогою документів відповідних підсистем;
- витрати з амортизації необоротних активів — за допомогою відповідних операцій документа Закриття місяця.
Витрати внаслідок браку
У процесі виробничої діяльності виникають витрати внаслідок виробничого браку. Залежно від характеру дефектів брак поділяється на виправний і невиправний (остаточний).
Виправний брак відрізняється тим, що для усунення недоліків випущеної продукції здійснюються додаткові витрати: додаткова робота, додаткові матеріальні витрати. Унаслідок цього собівартість виправленої продукції стає завищеною на суму додаткових витрат. Відображення таких витрат в обліку визначається кількома факторами.
Перший важливий момент — чи потрібно підприємству взагалі бачити окремо цю додаткову суму витрат на виправлення браку. Якщо суму витрат на виправлення браку потрібно бачити в обліку окремо, їх слід накопичувати за рахунком 24. Накопичення витрат за рахунком 24 може відображатися всіма переліченими вище документами, головне — зазначати рахунок витрат 24. Якщо виокремлення суми витрат для усунення недоліків підприємству не потрібне, витрати накопичуються разом з іншими прямими витратами за рахунком 23.
Другий важливий момент — як підприємство бажає розподілити ці додаткові витрати на випуск:
- включити до собівартості одного певного виробу;
- включити до собівартості всіх виробів цього виду;
- включити до собівартості всіх однотипних виробів у межах однієї номенклатурної групи.
Залежно від цих факторів обирається номенклатурна група, за якою накопичуватимуться витрати на виправлення браку та відображатиметься випуск виправленої продукції. Можливі такі варіанти:
- для включення витрат на виправлення до собівартості певного виробу потрібно:
- виріб, випущений з браком, списати зі складу у виробництво за окремою номенклатурною групою, наприклад «Виправлення браку». За цією самою групою накопичувати витрати для усунення недоліків за рахунком 23 або 24 залежно від позиції підприємства;
- відобразити випуск виправленого виробу за цією самою групою. Щоб не утворилася закільцьованість випуску, рекомендовано обліковувати браковану й виправлену продукцію за різними картками номенклатури;
- для розподілу суми витрат, зокрема й витрат на виправлення, між усіма випусками продукції одного виду потрібно, щоб у межах однієї номенклатурної групи випускалися вироби лише одного виду, оскільки в прикладному рішенні всі витрати певної номенклатурної групи розподіляються на всі випуски з цієї групи. У цьому випадку витрати для усунення недоліків накопичуються за тією самою групою, за якою відображаються випуски виробів цього виду;
- для розподілу суми витрат, зокрема й витрат на виправлення, між випусками однотипної продукції різних видів у межах однієї номенклатурної групи випускається кілька видів продукції та накопичуються витрати на ці види продукції.
Відображення невиправного (остаточного) браку відрізняється тим, що сама випущена продукція становить суму втрат, яку потрібно розподілити між випусками нормальної продукції. Також можуть виникати додаткові витрати на демонтаж бракованої продукції. Оскільки випуск матеріальних виробів у прикладному рішенні можливий лише з оприбуткуванням на склад, спочатку слід відобразити випуск бракованої продукції з оприбуткуванням на склад, а потім списати її зі складу на витрати за дебетом рахунку 24. Далі її вартість буде
включена до собівартості випуску тієї номенклатурної групи, за якою накопичено витрати за рахунком 24.
Третій важливий момент — чи можливо більш-менш точно оцінити втрати від браку в момент відображення випуску продукції. Випуск бракованої продукції на склад можна відобразити двома способами:
- якщо неможливо оцінити суму втрат — на вкладці Продукція документа Звіт виробництва за зміну. У цьому випадку суму витрат буде розраховано наприкінці місяця за фактичними витратами й потім списано в дебет рахунку 24 через рахунок складського обліку. Але в такому разі можливе зависання до наступного місяця частини суми за рахунком 24;
- якщо для випущеної продукції можна визначити фіксовану приблизно справедливу вартість — на вкладці Зворотні відходи документа Звіт виробництва за зміну. Така вартість наприкінці місяця не перераховується. Загальна сума накопичених витрат зменшується на вартість браку й розподіляється на інші нормальні випуски.
За будь-якого варіанта відображення браку в обліку рекомендовано використовувати різні картки номенклатури для бракованої та нормальної продукції, щоб уникнути закільцьованості в розрахунку собівартості й зависання сум за рахунками обліку.