Тема публікацій

643

Статті та довідкові матеріали за цією темою.

5 публікацій
Матеріал

Визначаємо посадовий оклад старшого викладача ПТУ

Оплата праці працівників галузі освіти здійснюється відповідно до постанови Кабінету Міністрів України Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери від 30.08.2002 № 1298, наказу Міністерства освіти і науки України Про впорядкування умов оплати праці та затвердження схем тарифних розрядів працівників навчальних закладів, установ освіти та наукових установ від 26.09.2005 № 557.Який посадовий оклад старшого викладача вищого професійно-технічного училища?

Читати
Матеріал

Підвищуємо ставку зарплати викладачам педучилищ за звання Старший викладач

Оплата праці педагогічних працівників вищих навчальних закладів І–ІІ рівнів акредитації, у т. ч. і педагогічних училищ, провадиться відповідно до Інструкції про порядок обчислення заробітної плати працівників освіти, затвердженої Міністерством освіти України від 15.04.1993 № 102 (далі — Інструкція № 102), незалежно від їх підпорядкованості та статусу.Чи мають право педагогічні працівники вишів І–ІІ рівнів акредитації, зокрема педучилищ, на підвищення на 10% ставок заробітної плати за звання Старший викладач?

Читати
Матеріал

Директор має педагогічне звання учитель-методист: чи підвищувати посадовий оклад

<b>Ні,</b> не підвищується, і от чому.Директору загальноосвітнього навчального закладу раніше було присвоєно педагогічне звання учитель-методист, але наразі він не має годин педагогічного навантаження. Чи підвищується його посадовий оклад відповідно до постанови Кабінету Міністрів України від 20.04.2007 № 643?

Читати
Матеріал

Відмінність дат операцій в українському та міжнародному обліку

В окремих випадках можливе визнання здійснення тієї чи іншої господарської операції у різні моменти часу в українському та міжнародному обліку. Це може бути наслідком, наприклад, принципу пріоритету економічного змісту перед юридичною формою, який є одним з основоположних принципів підготовки фінансової звітності за міжнародними стандартами (в українському ж обліку реально дотримується не завжди — часто саме юридична форма визначає бухгалтерську класифікацію господарських операцій).Приклад розбіжності дат: операція з реалізації. Що ми отримаємо в програмі?. Що і як необхідно скоригувати?. Коли потрібно щось коригувати, окрім бухгалтерських записів (проводок)?

Читати
Матеріал

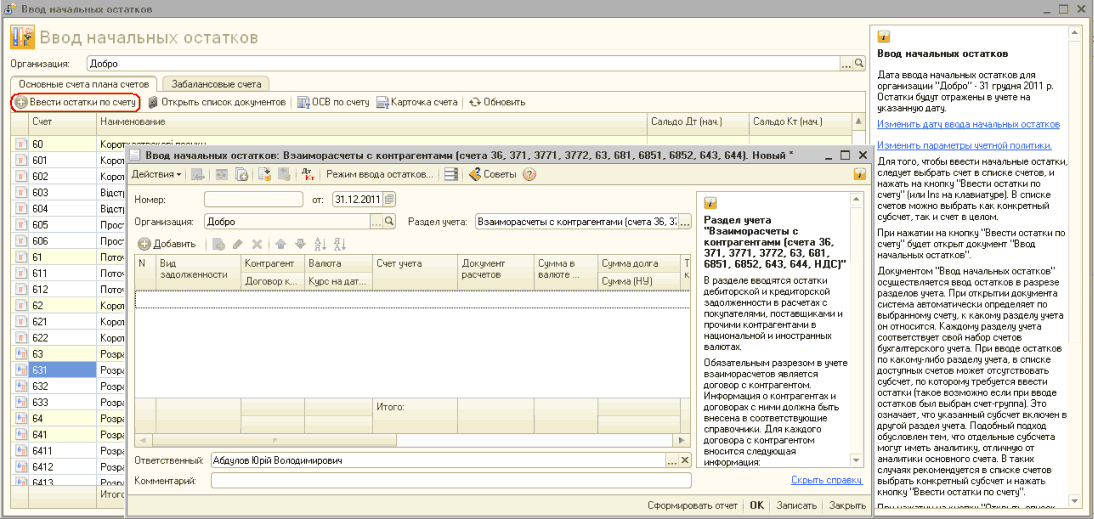
Введення залишків взаєморозрахунків з контрагентами

У цій статті буде надано рекомендації щодо введення залишків за взаєморозрахунками з контрагентами. У межах цієї статті ми розглянемо ті особливості, які стосуються бухгалтерського та податкового обліку взаєморозрахунків і впливають на правильність формування проводок.

Читати
Записатися телефоном