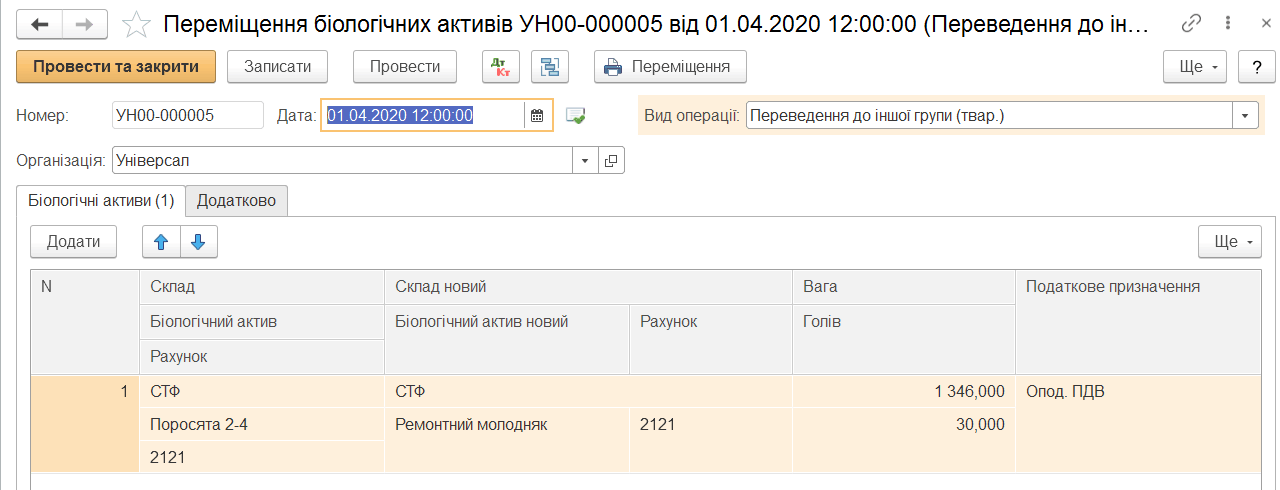
Переміщення біологічних активів
Описано види операцій документа «Переміщення біологічних активів» і порядок оформлення переведення тварин, введення та вибракування основного стада, а також переміщення рослин.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано види операцій документа «Переміщення біологічних активів» і порядок оформлення переведення тварин, введення та вибракування основного стада, а також переміщення рослин.
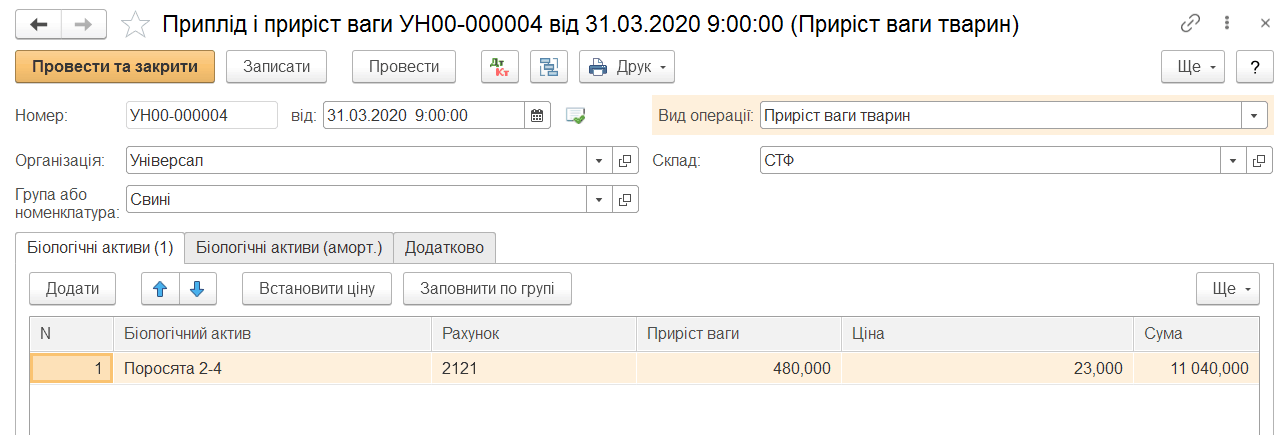
ЧитатиОписано створення документа для оприбуткування приросту тварин, заповнення складу, групи, активів і рахунку витрат. Розглянуто заповнення партій та розподіл ваги приросту.
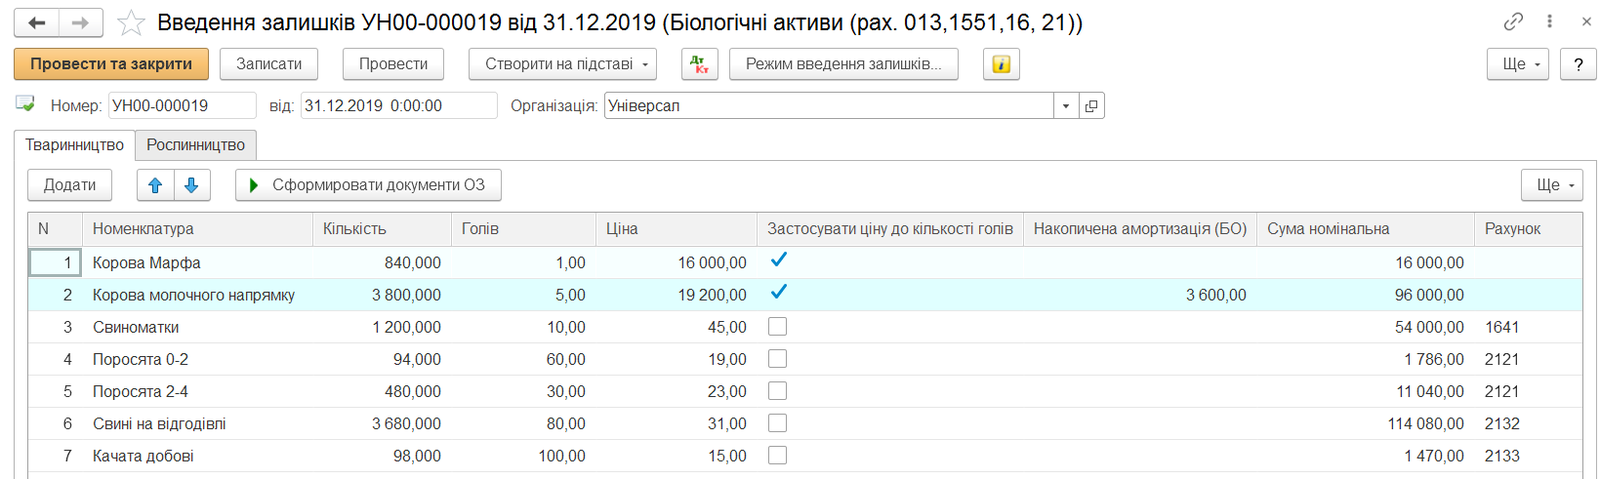
ЧитатиОписано введення початкових залишків за біологічними активами у документі «Введення залишків», зокрема оформлення довгострокових БА, що амортизуються.
ЧитатиОписано облік біологічних активів у BAS АГРО. Бухгалтерія, початкові налаштування, роботу з довідником і встановлення справедливої вартості живої ваги активів.. Довідник «Біологічні активи». Встановлення цін біологічних активів
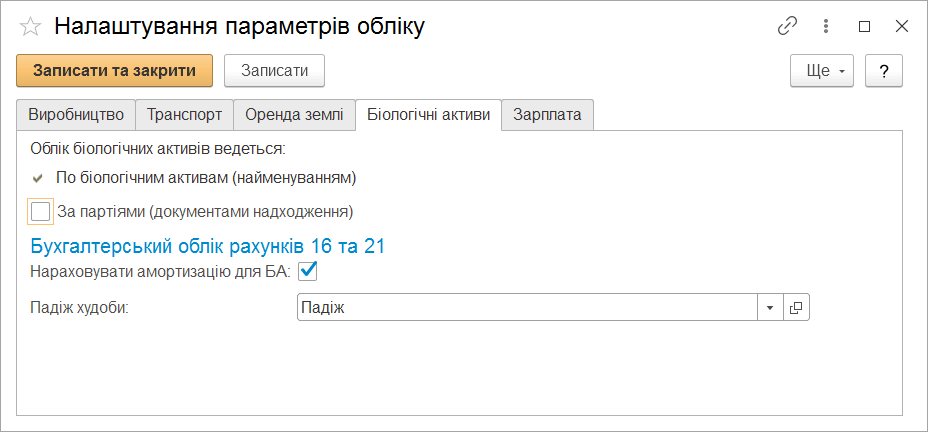
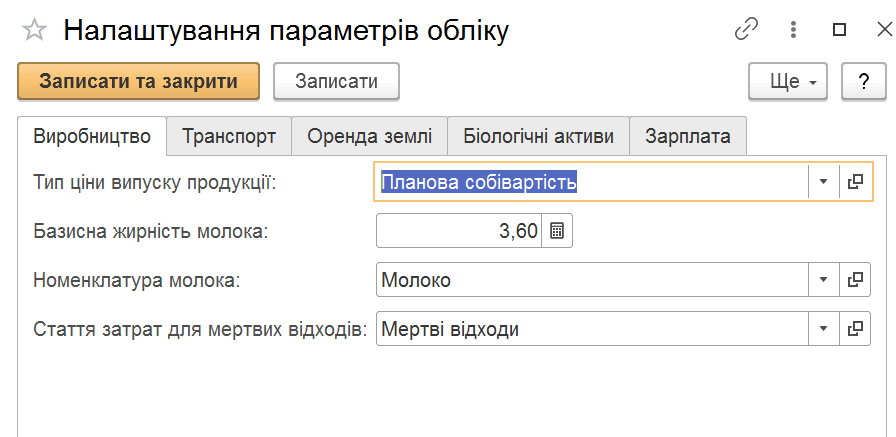
ЧитатиОписано налаштування параметрів сільськогосподарського обліку та облікової політики в BAS АГРО. Бухгалтерія, а також роботу з технологічними операціями й підрозділами підприємства.. Налаштування параметрів сільськогосподарського обліку. Налаштування облікової політики. Технологічні операції. Підрозділи
Читати<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
ЧитатиНавіщо проводять оцінку основних засобів. Хто має право визначати вартість активів
ЧитатиУ цьому розділі Ви розглянете всі необхідні налаштування субконто та звітів, що згодом значно полегшить Вам роботу з програмою.
Читати