Облік біологічних активів
Описано облік біологічних активів у BAS АГРО. Бухгалтерія, початкові налаштування, роботу з довідником і встановлення справедливої вартості живої ваги активів.. Довідник «Біологічні активи». Встановлення цін біологічних активів
Встановлення цін біологічних активів
Біологічним активом є тварини або рослини, які в процесі біологічних перетворень здатні давати сільськогосподарську продукцію та/або додаткові біологічні активи, а також іншим способом приносити економічні вигоди.
Облік біологічних активів може включати такі етапи:
- Придбання біологічних активів;
- Повернення біологічних активів постачальнику;
- Оприбуткування (введення в основне стадо) біологічних активів, нарахування амортизації;
- Приплід, приріст тварин;
- Переміщення між групами;
- Переміщення між складами;
- Забій, падіж тварин, списання біологічних активів рослинництва;
- Вибракування з основного стада;
- Вибуття з організації внаслідок продажу або ліквідації.
Облік біологічних активів на підприємстві ведеться як у сумарному, так і в кількісному вимірі.
Кількісний облік тварин на підприємстві ведеться у двох одиницях виміру: кількість голів (гол.), жива вага (кг). У бухгалтерських проводках зазначаються вага тварини та її вартість за обліковими цінами. Для збереження інформації про кількість голів використовується регістр «Тварини організації».
Кількісний облік рослин ведеться у штуках. Для збереження інформації про кількість біологічних активів рослинництва використовується регістр «Рослини організації».
У процесі вирощування біологічних активів постійно відбуваються зміни.
Кількість тварин збільшується як за рахунок приплоду від власного маточного поголів’я, так і внаслідок придбання племінного молодняка та молодняка тварин. Поголів’я на відгодівлі також збільшується внаслідок постановки на відгодівлю тварин, вибракуваних з основного стада. У стаді постійно відбувається переміщення молодняка з однієї вікової групи до іншої, збільшення живої ваги та вартості тварин.
Склад біологічних активів рослинництва змінюється внаслідок переведення активів із поточних у довгострокові, визнання біологічних активів рослинництва, реалізації, а також придбання рослин.
- Для роботи з біологічними активами передбачено низку спеціальних документів: Рахунок на оплату постачальнику біологічних активів;
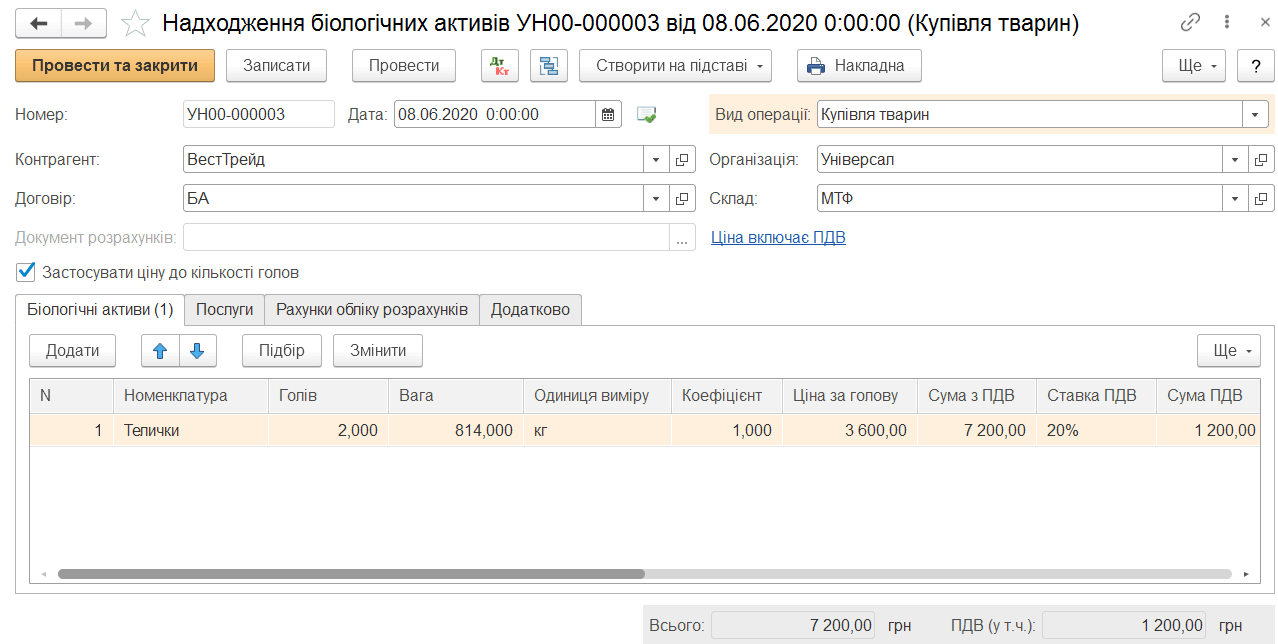
- Придбання біологічних активів;
- Повернення біологічних активів постачальнику;
- Реалізація біологічних активів;
- Повернення біологічних активів від покупця;
- Інвентаризація біологічних активів;
- Оприбуткування біологічних активів;
- Облік орендованих біологічних активів;
- Інвентаризація орендованих біологічних активів;
- Відомість реалізація (тварини);
- Переміщення біологічних активів;
- ВМД по імпорту біологічних активів;
- Приплід і приріст;
- Забій;
- Акт переоцінки біологічних активів;
- Списання біологічних активів;
- Встановлення цін біологічних активів;
- Закладка в інкубаторій;
- Звіт про вихід інкубаторія;
- Реєстрація надою молока;
- Розрахунок кормоднів.
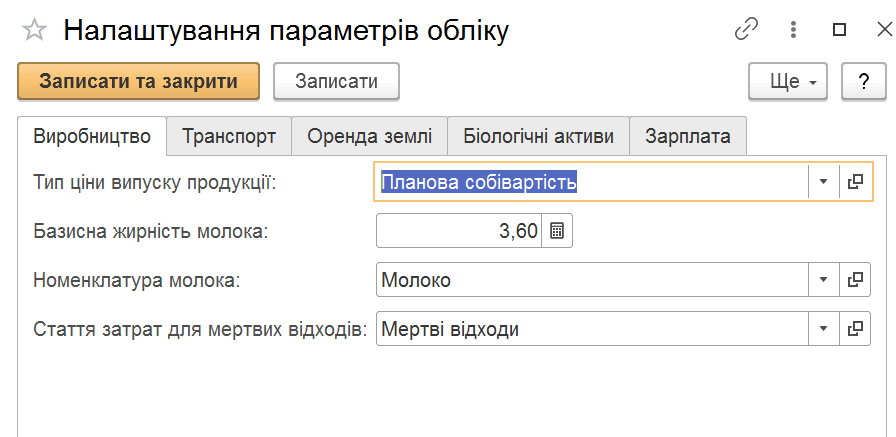
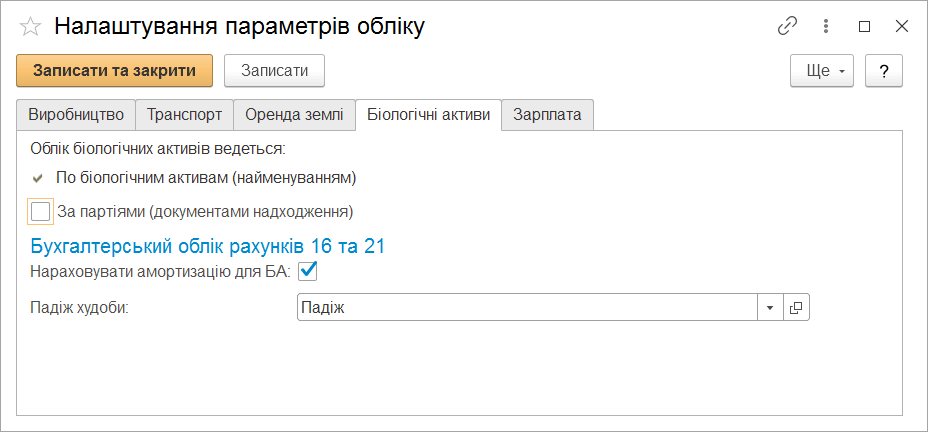
Перед початком роботи з біологічними активами необхідно виконати налаштування. Спочатку проводяться загальні налаштування бази: «Адміністрування» – «Налаштування параметрів обліку».
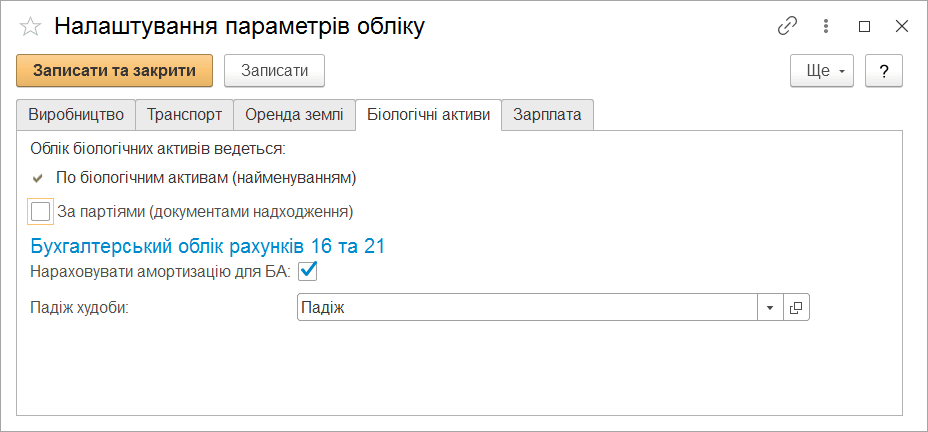
У налаштуваннях необхідно вказати:
- базисну жирність молока;
- номенклатуру молока;
- чи буде вестися облік біологічних активів у розрізі партій (документів надходження). Це налаштування працюватиме для організацій, в обліковій політиці яких установлено налаштування «Спосіб оцінки БА» - «По ФІФО»;
- флаг «Нараховувати амортизацію», якщо на підприємстві довгострокові БА амортизуються;
- статтю витрат на падіж худоби.
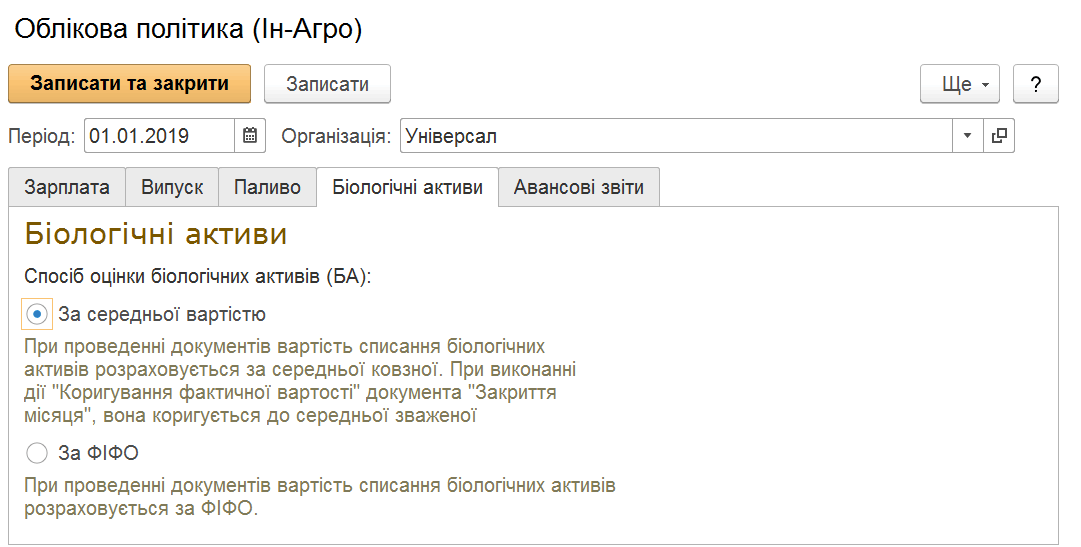
Далі проводяться налаштування облікової політики організації: «Головне» - «Налаштування» - «Облікова політика».
У ній зазначається спосіб оцінки біологічних активів.
Довідник «Біологічні активи»
Довідник «Біологічні активи» призначений для збереження переліку біологічних активів або груп активів підприємства.
Довідник використовується як для заповнення документів, так і для ведення аналітичного обліку за бухгалтерськими рахунками 21, 16.
Для зручності пошуку інформації, а також розширеної аналітики у звітах, довідник є багаторівневим, тобто тварин у ньому можна об’єднувати в довільні групи та підгрупи.
Ставка ПДВ, яка використовується під час реалізації, може набувати таких значень: 0%, Без ПДВ, 20%, Не ПДВ.
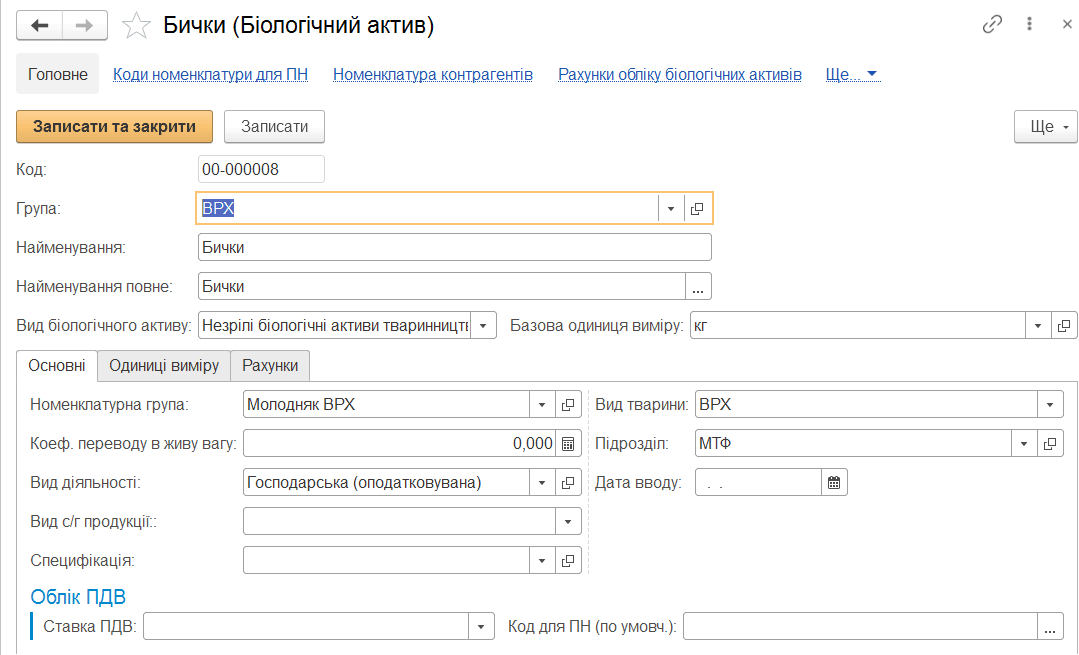
Базова одиниця виміру – це одиниця виміру, у якій ведеться облік ваги (кг, ц, т).
Вид тварини є перерахуванням, значення якого використовується для відборів.
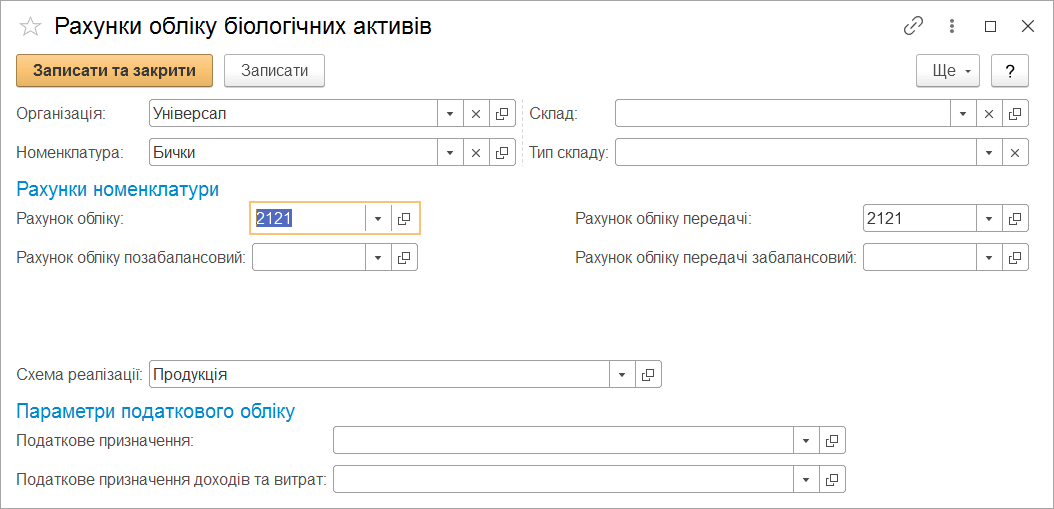
За гіперпосиланням «Рахунки обліку біологічних активів» можна заповнити регістр відомостей «Рахунки обліку біологічних активів» для подальшої автоматичної підстановки в документи. У цьому регістрі заповнюються рахунок обліку, БА, склад, схема реалізації, податкове призначення.
Якщо на підприємстві довгострокові біологічні активи амортизуються, необхідно додатково встановити флаг «Нараховувати амортизацію».
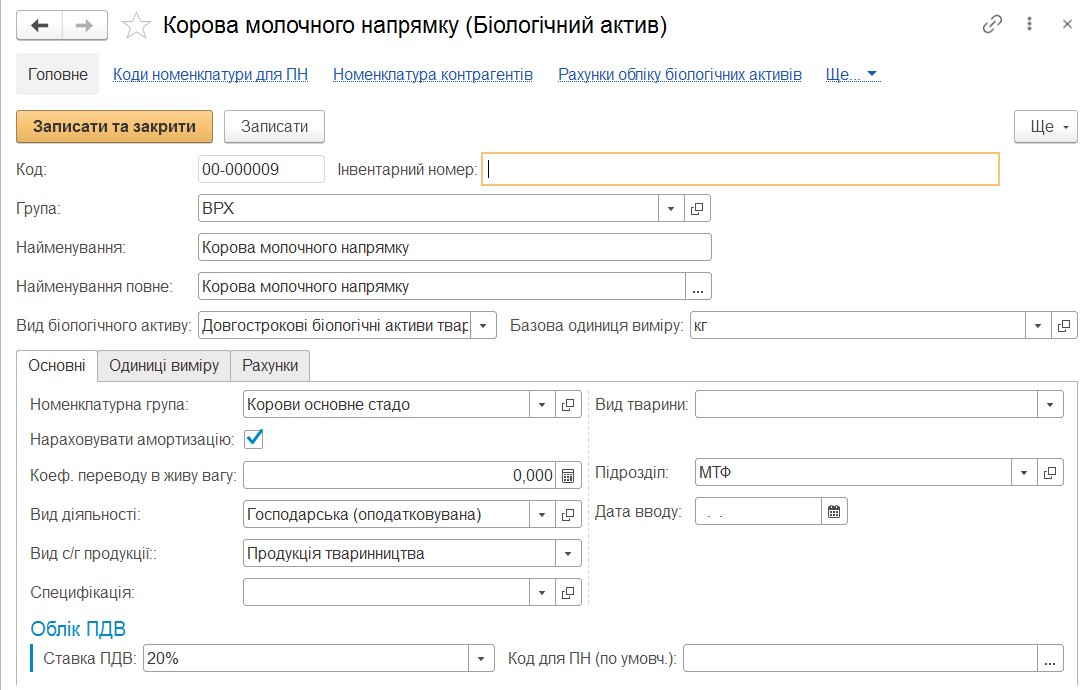
Якщо облік довгострокових БА ведеться за кожною твариною окремо, а не за групою, можна вказати інвентарний номер тварини.
Встановлення цін біологічних активів
«Встановлення цін на біологічні активи» призначений для запису періодичного значення справедливої вартості живої ваги активу.
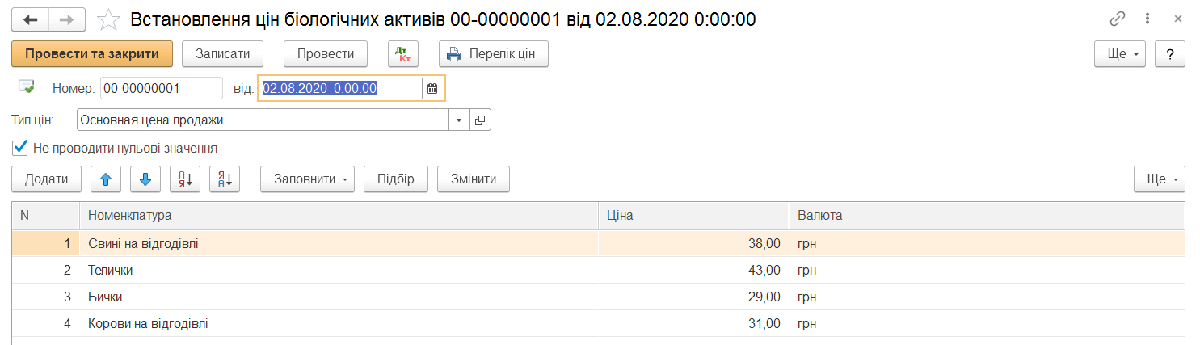
Початок дії нової ціни визначається датою проведення документа.
У шапці документа необхідно вказати тип ціни. Як правило, це справедлива ціна.
Рядки табличної частини можна заповнити вручну або автоматично, скориставшись кнопкою «Заповнити».
Документ має друковану форму переліку цін.