Податкове призначення у виробництві
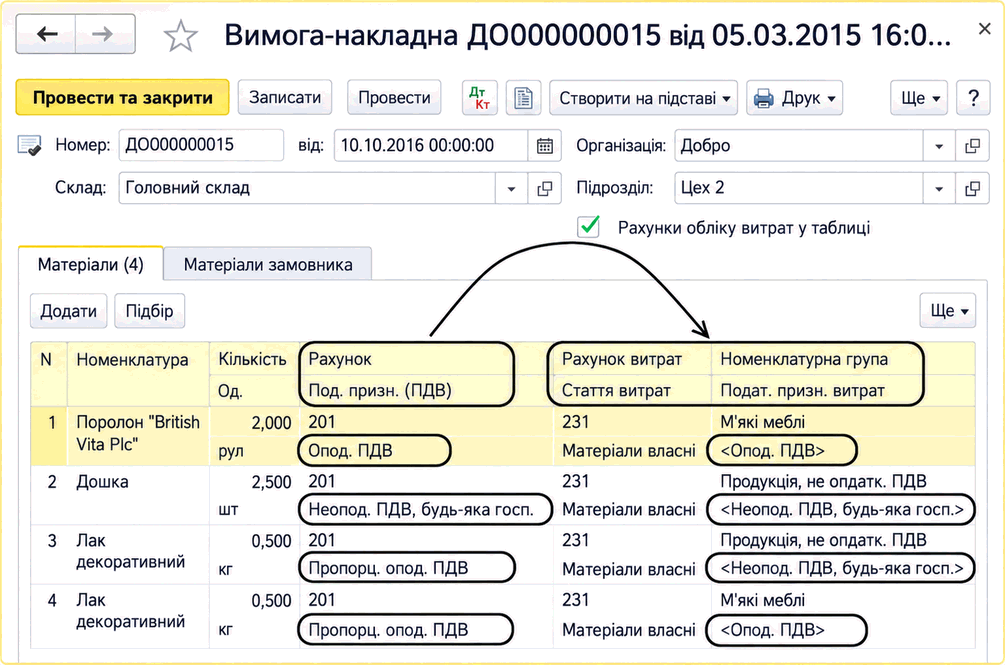
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиОписано інформаційний контроль залишку грошових коштів під час проведення видаткових документів. За недостатнього залишку документ проводиться, а система виводить відповідне повідомлення.
ЧитатиПрактична карта навчання для підприємця або майбутнього бухгалтера: від первинних документів і банку до податків, звітності, контролю квитанцій та вибору між вузькою практикою ФОП і повним бухгалтерським циклом.. Що має входити в навчання обліку ФОП. Які вхідні дані з’ясувати до вибору програми. Робочий цикл: від договору до контролю заборгованостей. ФОП 2-ї та 3-ї груп: що змінюється у практиці. Завдання ФОП, потрібна навичка і межа вузького навчання. Коли потрібен повний бухгалтерський цикл. Коротке дерево рішення. Чекліст запитань до програми курсу
ЧитатиПрактична самоперевірка навичок Excel для бухгалтера: як прочитати вимоги вакансії, очистити вивантаження, знайти дублікати, виконати формульні розрахунки, звірити облік із банком, побудувати зведену таблицю та чесно оцінити готовність до тестового завдання.. Коротка відповідь: достатній рівень — це відтворюваний результат. Як читати вимогу Excel у вакансії. База: таблиця, типи даних, посилання, фільтри та файл. Робочий рівень: формули як інструмент контролю. Звіряння банківської виписки з обліковим вивантаженням. Зведені таблиці: швидко підсумувати, але не втратити джерело. Матриця навичок за бухгалтерськими ділянками. Самотест Excel для бухгалтера на 45–60 хвилин. Швидкість і точність: що важливіше на тесті. Як чесно говорити про Excel на співбесіді. Фінальний чек-лист перед співбесідою
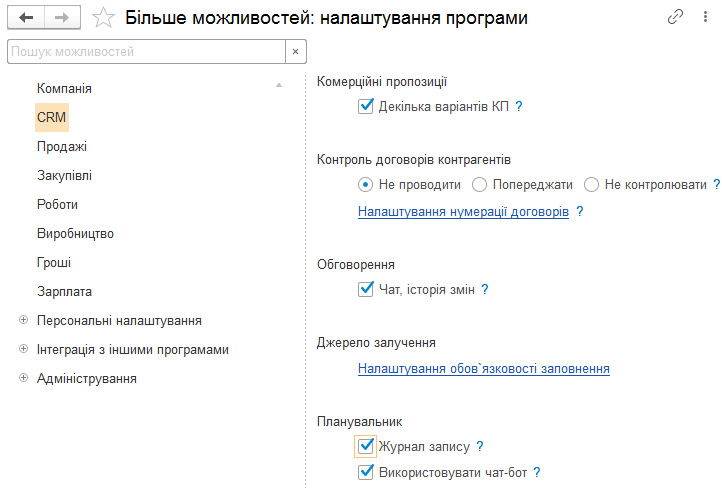
ЧитатиОписано налаштування CRM у BAS Малий бізнес: варіанти комерційних пропозицій, нумерацію та контроль договорів, чат-бот Telegram і планування завантаження ресурсів.
ЧитатиСтаття присвячена аналiзу рiшення BAS для автоматизацiї облiкового процесу з акцентом на його можливостi, переваги та значення для сучасних фахiвцiв i компанiй. Розглядаються особливостi впровадження, структура, функцiонал та практика використання BAS.Вступ. Особливостi та переваги впровадження BAS. Структура i можливостi BAS. Впровадження BAS: ключовi етапи та можливi труднощi. Освiта та професiйнi компетенцiї сучасного облiковця. Висновки
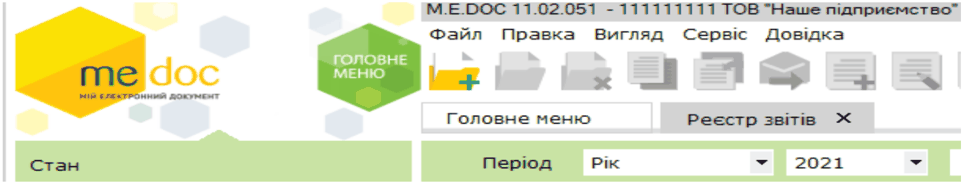
ЧитатиСтаття розкриває особливості підготовки, подання та контролю електронної звітності в бухгалтерській системі M.E.Doc, із прикладами дій користувача, типовим порядком роботи, механізмами підпису та відправки звітів.Призначення та можливості модуля "Звітність" у M.E.Doc. Створення звітів у M.E.Doc: покрокова інструкція. Автоматизація імпорту звітів із BAS. Автоматична перевірка правильності заповнення звітів. Підписання звітів кваліфікованим електронним підписом (КЕП). Відправка звіту до контролюючого органу. Отримання квитанцій та повідомлень від контролюючих органів
ЧитатиПорядок виплати надбавок за вислугу років педагогічним та науково-педагогічним працівникам навчальних закладів і установ освіти затверджений постановою Кабінету Міністрів України від 31.01.2001 № 78 (далі — Порядок № 78).Згідно із трудовою книжкою, що знаходиться у навчальному закладі, викладачеві станом на 1 вересня 2013/2014 навчального року визначений стаж педагогічної роботи 9 років 11 місяців 15 днів (надбавка за вислугу років за цих умов становила 10% до посадового окладу). Чи потрібно працівнику подавати заяву про збільшення розміру такої надбавки, зважаючи на те, що 15.09.2013 у нього буде 10 років педстажу?
ЧитатиВідповідно до частини другої статті 52 Закону України Про загальнообов’язкове державне соціальне страхування у зв’язку з тимчасовою втратою працездатності та витратами, зумовленими похованням від 18.01.2001 № 2240-III (далі — Закон № 2240) допомога по тимчасовій непрацездатності, по вагітності та пологах виплачується застрахованим особам — у <b>найближчий після дня призначення допомоги строк, установлений для виплати заробітної плати</b>.Як відомо, несвоєчасність подачі заявок-розрахунків для надання застрахованим особам матеріального забезпечення за рахунок коштів ФСС з ТВП, що призводить до значної заборгованості перед працівниками з виплати допомоги по тимчасовій непрацездатності, по вагітності та пологах, є порушенням норм чинного законодавства. Щодо цього під час проведення перевірок неодноразово зауважують фахівці ФСС з ТВП. Як часто бухгалтеру установи слід подавати заявки-розрахунки до робочого органу ФСС з ТВП, аби уникнути таких порушень?
Читати<b>Так</b>, і ось чому.У закладі охорони здоров’я фінінспектори проводили ревізію фінансово-господарської діяльності. Першого дня вони надали керівнику закладу програму ревізії, у якій як період, що підлягає перевірці, вказано 2014 рік та І півріччя 2015 року. Проте через кілька днів програму ревізії дещо змінили: до періоду перевірки додали ще й 2013 рік. Чи повинен заклад надавати фінінспекторам документи за 2013 рік?
Читати<b>Так</b>, їхні вимоги — правомірні. І ось чому.В установі проведена планова ревізія фінансово-господарської діяльності за період з 01.01.2013 по 30.06.2014. Під час її проведення фінансові інспектори вимагали надання для ревізії документів за 2012 рік. Чи правомірними були їхні вимоги?
ЧитатиТак, пункт 4 статті 10 Закону України Про основні засади здійснення державного фінансового контролю в Україні від 26.01.1993 № 2939-XII надає право органу державного фінансового контролю <b>вимагати від керівників</b> підконтрольних установ проведення інвентаризацій основних фондів, товарно-матеріальних цінностей, коштів і розрахунків. У разі ж відмови у проведенні таких інвентаризацій — звернутися до суду щодо спонукання установ до проведення інвентаризацій, а до ухвалення відповідного рішення судом — у присутності понятих та представників установ, щодо яких проводиться ревізія, опечатувати каси, касові приміщення, склади та архіви на термін не більше 24 год. з моменту такого опечатування, зазначеного в протоколі.Фінінспектори під час ревізії фінансово-господарської діяльності бюджетної установи вимагають провести інвентаризацію її основних фондів. Чи має установа включати до складу інвентаризаційної комісії фінінспекторів?
Читати