Податкове призначення у виробництві
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
Податковий облік виробничої діяльності ведеться з метою контролю цільового податкового призначення (ПДВ) під час накопичення виробничих витрат.
Облік витрат за рахунком 23 ведеться в розрізі підрозділів і номенклатурних груп. У картці номенклатурної групи встановлюється податкове призначення ПДВ цієї групи. Для номенклатурних груп допускається лише податкове призначення Опод. ПДВ або Неопод. ПДВ, будь-яка госп.
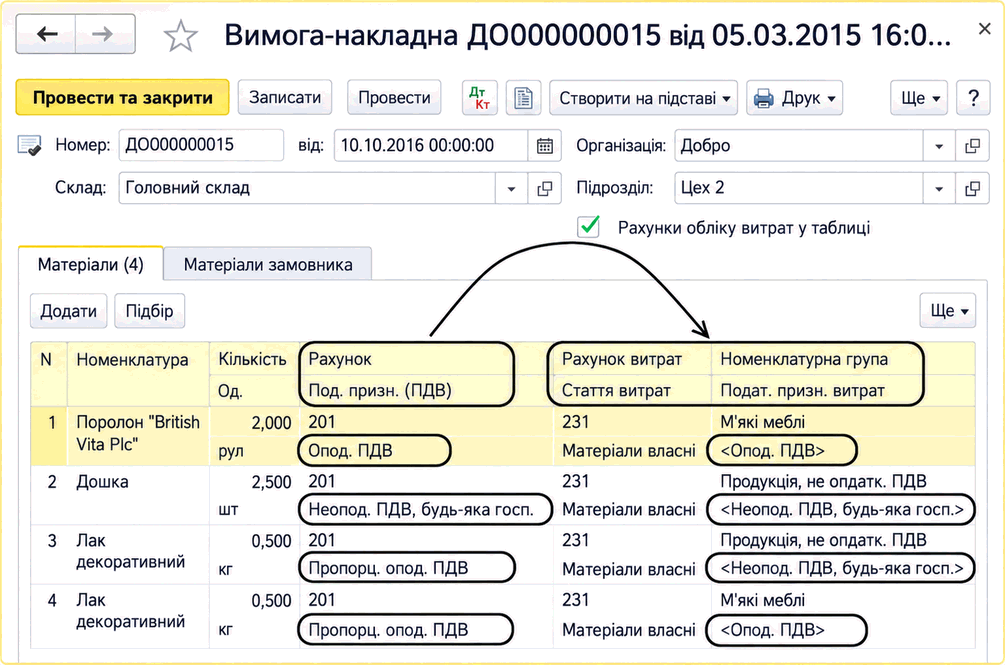
Під час накопичення витрат у документах, що формують проводки за дебетом рахунку 23, зазначається податкове призначення витрат і вибирається номенклатурна група, яка визначає податкове призначення ПДВ у виробництві. Під час проведення таких документів здійснюється контроль відповідності податкових призначень витрат і номенклатурної групи виробництва.
Передбачено таку відповідність запасів і витрат за податковим призначенням ПДВ:
- На номенклатурну групу (продукцію) з податковим призначенням Опод. ПДВ можна списати запаси з призначенням Опод. ПДВ та Пропорц. опод. ПДВ;
- На номенклатурну групу (продукцію) з податковим призначенням Неопод. ПДВ, будь-яка госп. можна списати запаси з призначенням Неопод. ПДВ, будь-яка госп. та Пропорц. опод. ПДВ.
Податкове призначення ПДВ у виробництві
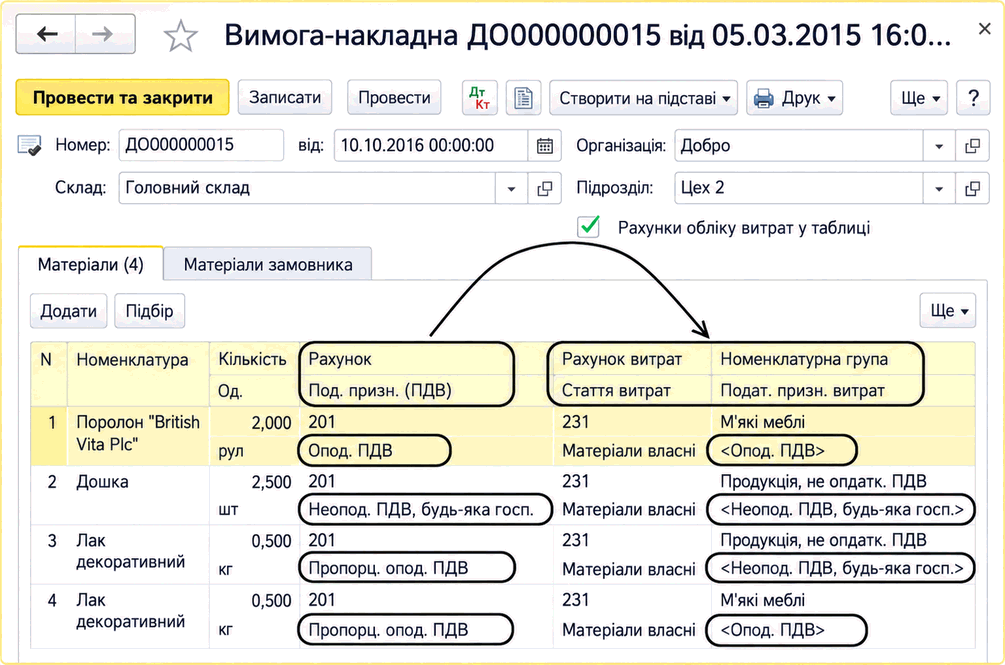
У деяких документах встановлено жорсткий контроль, а в деяких видається лише попередження про невідповідність. Але для коректного обліку податкове призначення ПДВ джерела й одержувача витрат мають збігатися. Податкове призначення ТМЦ можна змінити або перед списанням на витрати, або пізніше — для випущеного виробу.