Введення в експлуатацію
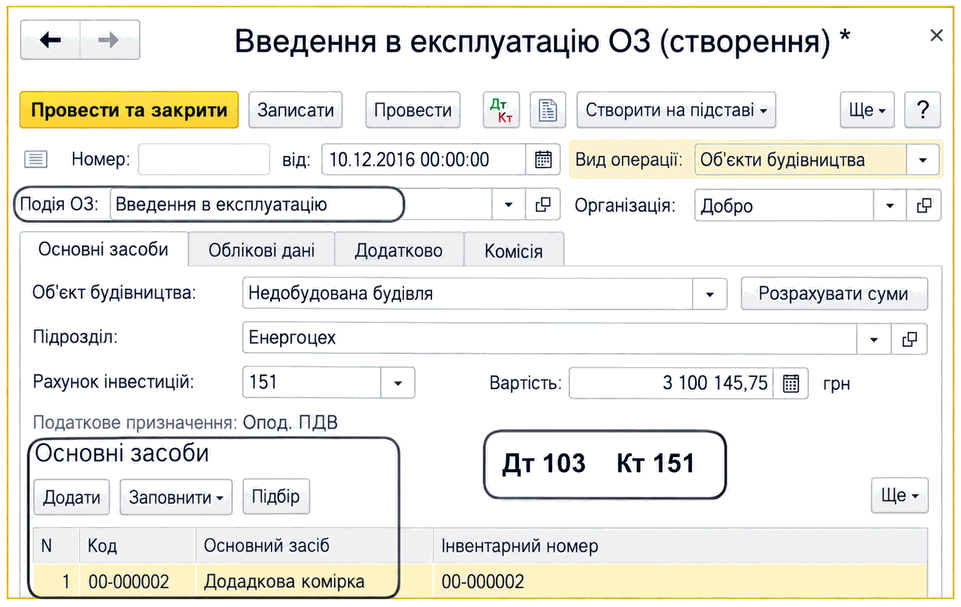
Описано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.
ЧитатиЗаписи бухгалтерського обліку (проводки), а також записи в інших облікових регістрах, що автоматично вносяться до інформаційної бази під час проведення документа, можна потім переглянути безпосередньо з форми документа —” для цього слід скористатися кнопкою "Дт/Кт" на командній панелі форми документа.
ЧитатиУ звіті "Інвентарна картка ОЗ" виводяться всі облікові дані про основні засоби, інформацію про які введено до інформаційної бази.
ЧитатиУ цьому розділі ви зрозумієте, що являє собою документ «Прийняття до обліку», як створювати в ньому нові записи та на що звертати увагу.
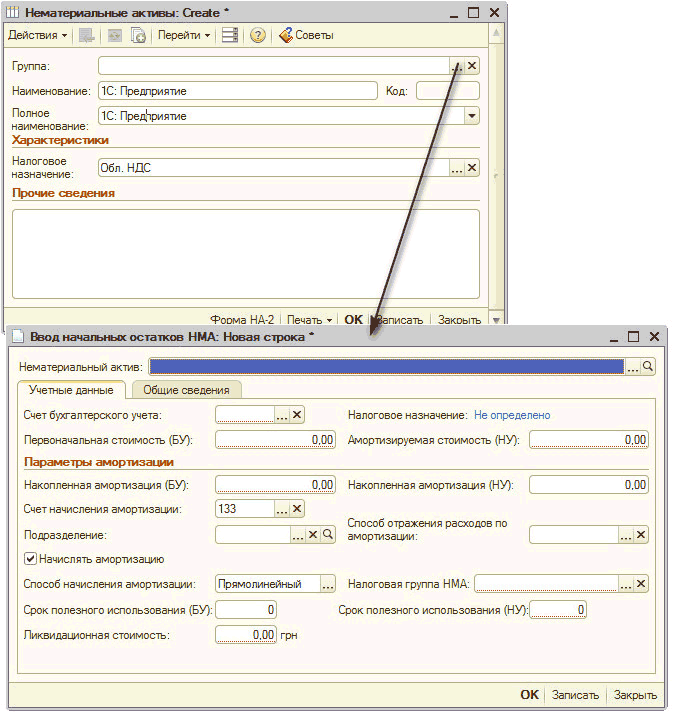
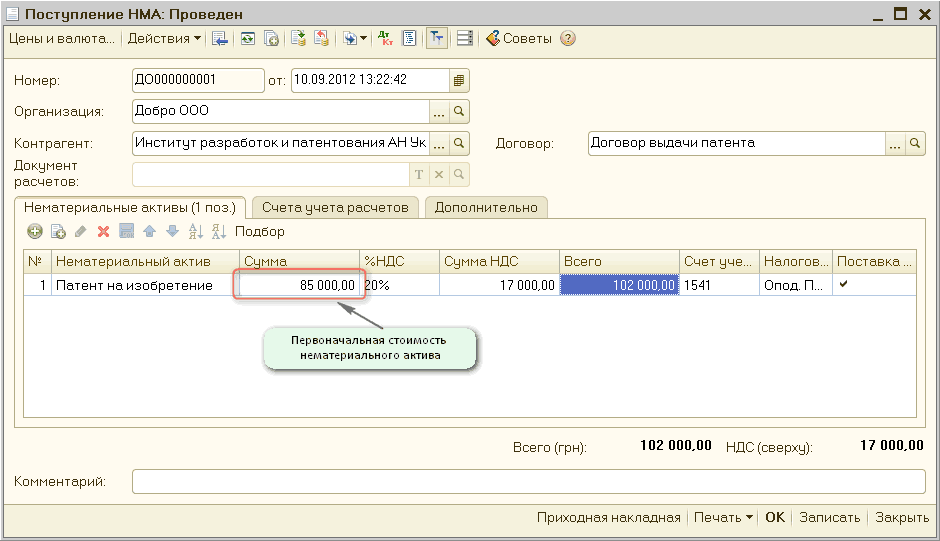
Читатиу цій темі ми розглянемо облік нематеріальних активів, які використовуються для виготовлення продукції або для обслуговування діяльності підприємства.
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) прямолінійним методом відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
ЧитатиУ цьому розділі Ви дізнаєтеся про основні принципи роботи з довідником ОЗ, навчитеся додавати елементи до довідника, створювати групи та підгрупи, а також зможете правильно й коректно заповнювати дані в програмі.
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) кумулятивним методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті присутнє посилання на п.26 ПС(Б)О № 7).Приклад
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)У №8 (у цьому пункті є посилання на п.26 ПС(Б)У № 7).Приклад
ЧитатиДля коректного введення залишків за рахунками ТМЦ за допомогою документа " Введення залишків по рахункам (ТМЦ)" необхідно заповнити всі основні облікові дані в картках елементів ТМЦ і необоротних активів.
ЧитатиУ релізі 7.70.005 додано можливість зазначення в табличній частині рахунку обліку ТМЦ, відмінного від зазначеного в картці ТМЦ. Таким чином, для внесення залишків по МШП, введених в експлуатацію, необхідно в табличній частині зазначити рахунок "МЦ" та облікові дані. Під час проведення документ сформує проводки за позабалансовим рахунком "МЦ" і необхідні рухи регістрів оперативного обліку.
Читати