Введення в експлуатацію
Описано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.
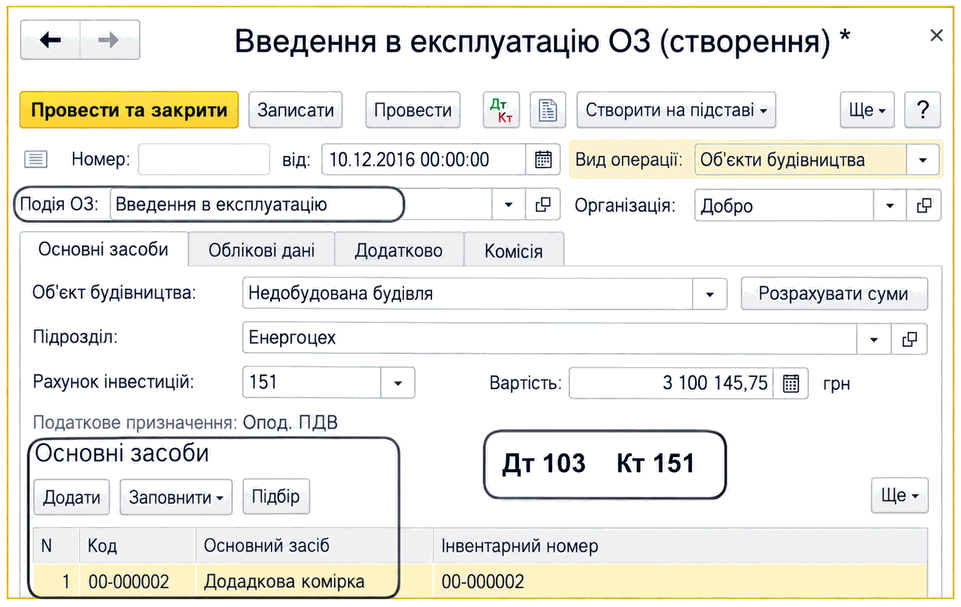
Введення в експлуатацію основних засобів відображається за допомогою документа Введення в експлуатацію ОЗ. У документі встановлюються всі параметри обліку об’єктів необоротних активів. Під час проведення документа формуються рухи в регістрах відомостей, що зберігають інформацію про основні засоби.
У більшості випадків для введення в експлуатацію кожного об’єкта використовується окремий документ, але за потреби введення в експлуатацію кількох однотипних об’єктів можна скористатися одним екземпляром документа Введення в експлуатацію ОЗ. У табличній частині документа слід указати перелік основних засобів. Для всіх таких об’єктів буде зафіксовано однакові вартість і параметри обліку.
Введення в експлуатацію об’єкта будівництва
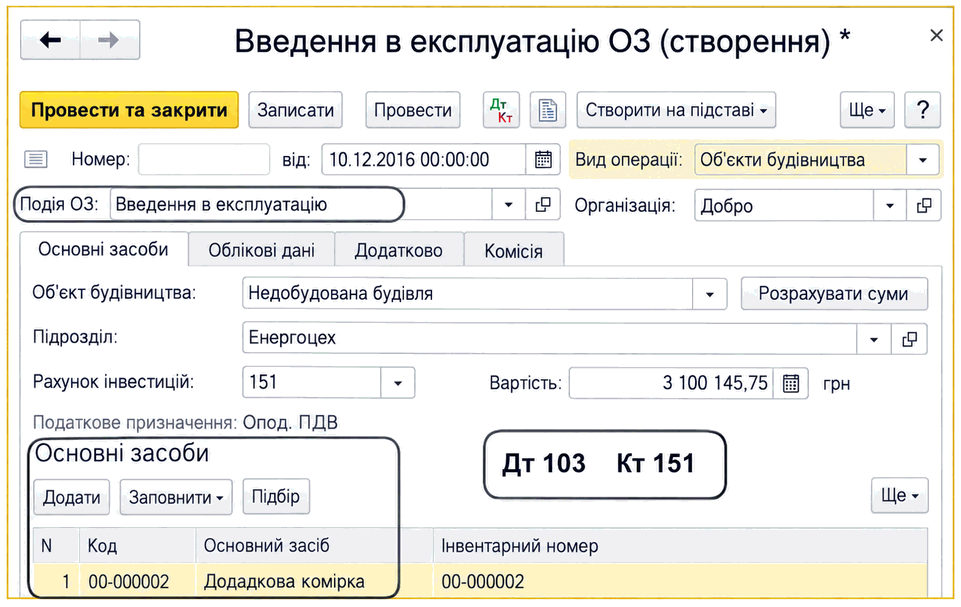
За допомогою документа Введення в експлуатацію ОЗ можна ввести в експлуатацію як устаткування, що зберігається на складі, так і виготовлений (змонтований) об’єкт, тобто об’єкт будівництва. Якщо капітальні інвестиції обліковувалися на складі, використовується вид операції документа Устаткування, якщо за об’єктом будівництва — вид операції Об’єкти будівництва.
На вкладці Основні засоби, окрім найменування основного засобу, зазначаються параметри обліку капітальних інвестицій, а параметри обліку об’єкта основних засобів задаються на інших вкладках документа.
Правила відображення амортизації (рахунок і аналітика витрат) задаються на вкладці Облікові дані. Тут указується елемент довідника Способи відображення витрат, де зазначено напрями накопичення витрат за амортизацією.
Хоча облік основних засобів ведеться в розрізі підрозділів, витрати за амортизацією можна накопичувати за будь-яким підрозділом, зазначеним у способі відображення витрат за амортизацією.
Облікові дані об’єкта ОЗ
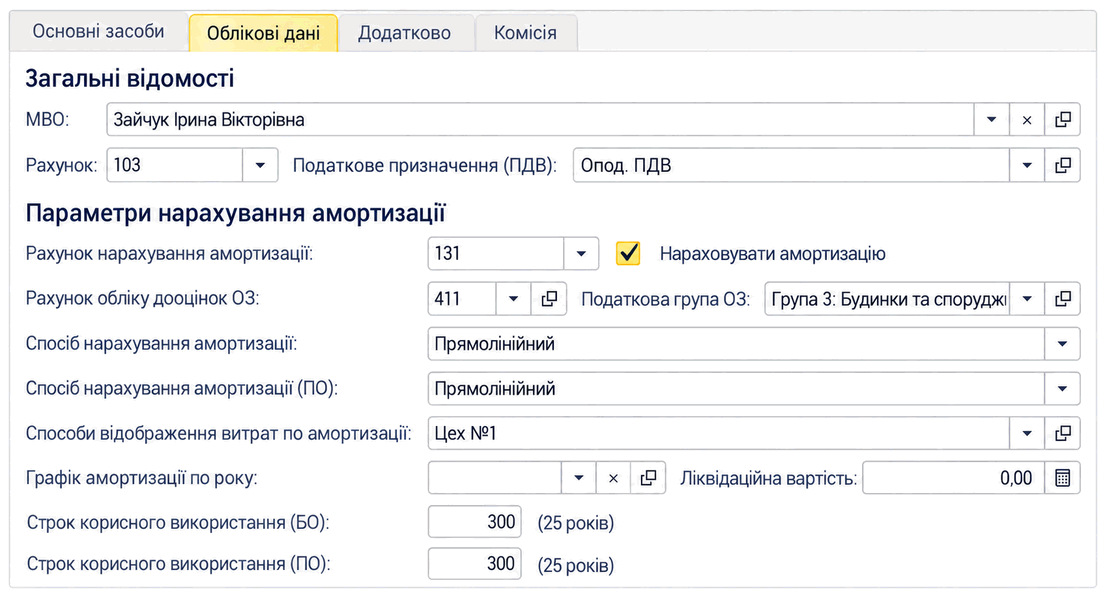
Основні бухгалтерські та податкові параметри обліку об’єкта основних засобів указуються на вкладці Облікові дані. Документ Введення в експлуатацію ОЗ має свої особливості для різних видів обліку:
- для цілей бухгалтерського обліку, залежно від зазначеного рахунку обліку, об’єкт, що вводиться в експлуатацію, може бути:
- основним засобом (субрахунки рахунку 10);
- іншим необоротним матеріальним активом (субрахунки рахунку 11, крім 1112, 1122);
- для цілей податкового обліку, залежно від податкового призначення ПДВ та податкової групи ОЗ, об’єкт, що вводиться в експлуатацію, може:
- бути невиробничим, тобто не амортизуватися;
- щомісяця амортизуватися у складі однієї з податкових груп основних засобів;
- включатися до складу витрат відразу під час введення в експлуатацію (100%);
- частково включатися до складу витрат під час введення в експлуатацію (50%) і частково під час списання (50%).
У процесі експлуатації необоротного активу може виникнути потреба використовувати його в іншому виді податкової діяльності, наприклад перевести з виробничих у невиробничі активи. Відобразити таку зміну можна за допомогою документа Зміна податкового призначення ОЗ.