Тема публікацій

Обороти рахунку

Статті та довідкові матеріали за цією темою.

6 публікацій
Матеріал

Стандартні звіти

Описано стандартні звіти BAS Бухгалтерія, їх призначення, настройки, відбір і деталізацію даних. Розглянуто формування оборотно-сальдових відомостей, звітів за рахунками, субконто та проводками.. Загальна характеристика стандартних звітів. Оборотно-сальдова відомість. Шахова відомість. Оборотно-сальдова відомість по рахунку. Обороти рахунку. Аналіз рахунку. Картка рахунку. Аналіз субконто. Обороти між субконто. Картка субконто. Зведені проводки. Звіт по проводках. Головна книга. Універсальний звіт

Читати
Матеріал

Обороти рахунку

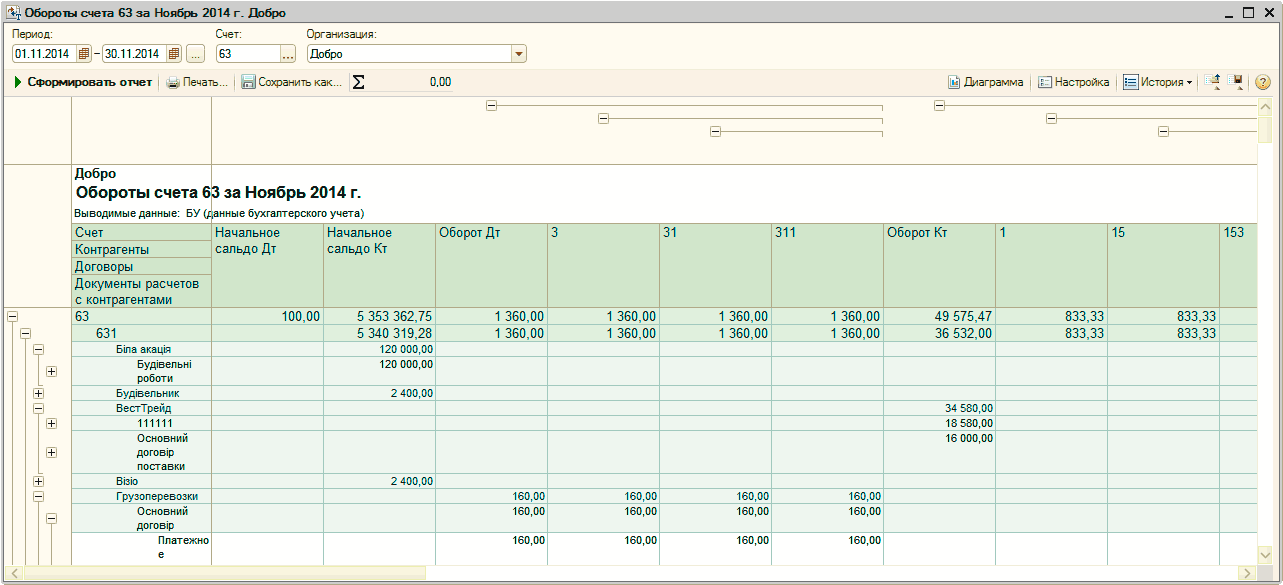
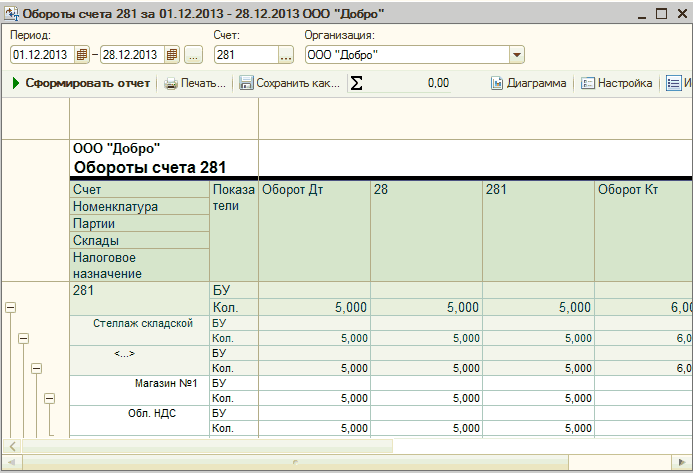
Звіт "Обороти рахунку" виводить початковий і кінцевий залишки та обороти вибраного рахунку за вибраний період, деталізацію цих оборотів у розрізі кореспондуючих рахунків. Дані виводяться з додатковим розбиттям за періодами часу заданої періодичності, як яку можна вибрати місяць, квартал або рік.

Читати
Матеріал

Аналіз рахунку

Звіт "Аналіз рахунку" відображає обороти між вибраним рахунком і всіма іншими рахунками за певний період, а також залишки за вибраним рахунком на початок і на кінець періоду. За змістом виведеної інформації цей звіт схожий на звіт "Обороти рахунку", відмінність полягає, головним чином, у формі подання інформації.

Читати
Матеріал

Журнал-ордер і відомість за рахунком

Наведені в статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Обороти рахунку

Звіт виводить початкові та кінцеві залишки рахунку, а також його обороти за вказаний період, деталізуючи інформацію в розрізі кореспондуючих рахунків («Обороти рахунку»).

Читати
Матеріал

Інвентаризація розрахунків з контрагентами

інвентаризація будь-яких аспектів діяльності підприємства допомагає систематизувати його діяльність і стежити за її ефективністю, а розрахунки з контрагентами обов'язково потребують, щоб підприємство не залишилося боржником.

Читати
Записатися телефоном