
Тема публікацій

ОС

Статті та довідкові матеріали за цією темою.

139 публікацій
Матеріал

Як ввести початкові залишки в конфігурації "Управління невеликою фірмою для України"

Що таке початкові залишки? Як вводити початкові залишки в конфігурації УНФ? Коли слід вводити початкові залишки? Як ввести залишки основних засобів і нематеріальних активів? Як ввести залишки товарів на складах і матеріалів у незавершеному виробництві? Як ввести залишки прямих витрат у підрозділах компанії? Як ввести залишки товарів, переданих на комісію, у переробку, на відповідальне зберігання? Як ввести залишки товарів, прийнятих на комісію, у переробку, на відповідальне зберігання? Як ввести залишок заборгованості перед постачальником або постачальника? Як ввести залишок заборгованості покупця або перед покупцем? Як ввести залишок нарахованих податків? Як ввести залишок заборгованості перед персоналом? Як ввести залишок заборгованості або перевитрату підзвітних осіб? Для чого призначений розділ "Інші розділи"? Як перевірити правильність введення залишків?

Читати
Матеріал

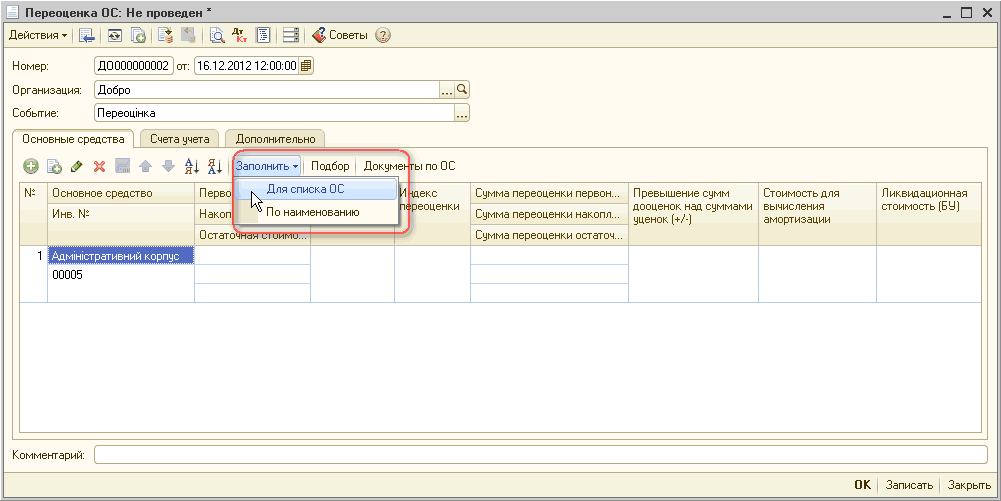
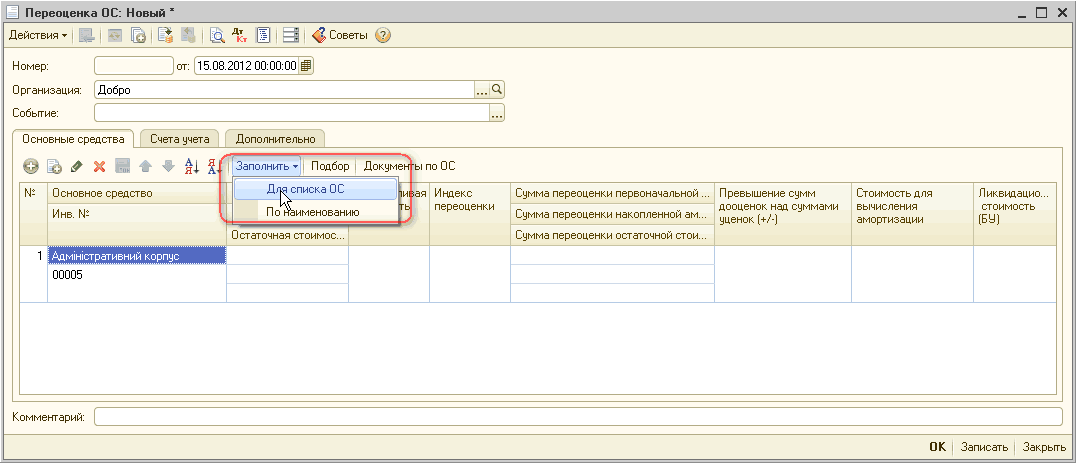
Наступна дооцінка та уцінка основних засобів

Про те як, яким документом (з описом алгоритму його роботи) проводити переоцінку основних засобів можна прочитати у статті "Переоцінка основних засобів". У межах цієї статті буде розглянуто приклади наступної дооцінки/уцінки. У прикладі розглядається той самий основний засіб і ті самі дані, що й у статті "Переоцінка основних засобів".

Читати
Матеріал

Переоцінка основних засобів

У статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.

Читати
Матеріал

Реалізація МНМА, що перебуває в експлуатації

У статті розглядається приклад відображення в програмі 1С операції продажу малоцінного необоротного матеріального активу, що перебуває в експлуатації. Як приклади розглядаються варіанти відображення реалізації МНМА як послуги, а також реалізації МНМА як запасу.

Читати
Матеріал

Введення початкових даних щодо капітальних інвестицій

У статті розглянуто процедуру введення залишків за капітальними інвестиціями. Для введення початкових залишків рекомендується використовувати спеціалізовану форму введення залишків (меню Підприємство- Введення початкових залишків)

Читати
Матеріал

Нормування витрат

Деякі витрати господарської діяльності зі ст. 139 і 140 ПКУ включаються до складу витрат, що враховуються при визначенні оподатковуваного прибутку, не в повному обсязі. Для них задані певні нормативи, у межах яких витрати приймаються в податковому обліку. Суми перевищення не враховуються в податковому обліку та утворюють постійну різницю з бухгалтерським прибутком. До таких витрат, наприклад, належать витрати на відрядження, витрати на гарантійний ремонт, витрати на деякі категорії послуг, отриманих від нерезидента, тощо.

Читати
Записатися телефоном