Тема публікацій

Передача ОЗ

Довідкові матеріали за цією темою.

4 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Списання додаткового капіталу при вибутті ОЗ

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

Продаж ОЗ

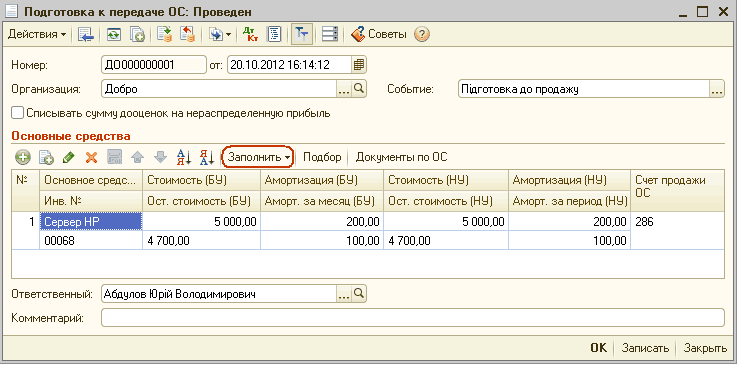
Для відображення в обліку дій з реалізації ОЗ потрібно дотримуватися НП(С)БО 27. Враховуючи вимоги п. 6 розділу II НП(С)БО 27, ОЗ, визнані організацією такими, що утримуються для продажу, повинні бути переведені та відображатися у складі оборотних активів організації. Для цього використовують спеціальний субрахунок 286 "Необоротні активи та групи вибуття, утримувані для продажу", який потрібен для того, щоб вести облік наявності, руху необоротних активів і груп вибуття, які визнані такими, що утримуються для продажу.

Читати
Матеріал

Амортизація ОЗ

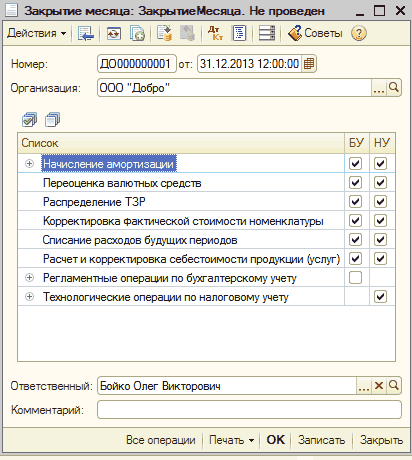
За допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.

Читати
Матеріал

Оформлення операцій продажу основних засобів

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. Приклад. Підготовка до передавання ОЗ. Передавання ОЗ. Передавання ОЗ за ціною, що перевищує балансову вартість. Передавання ОЗ за ціною, нижчою за балансову вартість. Передавання ОЗ у разі, якщо вартість продажу дорівнює балансовій вартості ОЗ

Читати
Записатися телефоном