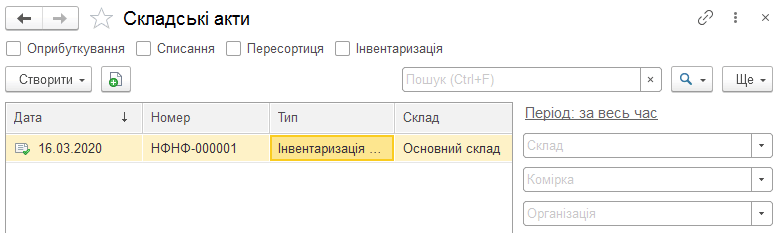
Описано оформлення інвентаризації запасів, оприбуткування надлишків, списання нестач і пересортиці в BAS Малий бізнес, а також заповнення документів і зіставлення позицій запасів.. Інвентаризація запасів. Оприбуткування запасів. Списання запасів. Пересортиця запасів
Стаття розкриває основні методи приховування виручки та ухилення від сплати податків, що використовуються в Україні, з акцентом на роль бухгалтерів у цих процесах.Скрутка ПДВ і пересортиця. Конвертаційні центри. Зарплати в конвертах
Дуже рідко інвентаризація ТМЦ проводиться без виявлення пересортиці. Відповідно до Інструкції №– 69, якщо в результаті інвентаризації виявлено, що нестача і надлишок виникли за ТМЦ однієї назви в один і той самий період в однієї й тієї самої матеріально відповідальної особи, можливий взаємний залік такого надлишку і нестачі.
Цей розділ допоможе Вам розібратися з переоцінкою, інвентаризацією, оприбуткуванням надлишків, списанням ТМЦ, продажем ТМЦ та розглянете механізм ціноутворення.
У типовій конфігурації "Бухгалтерський облік для України" комплектація номенклатури не автоматизована.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
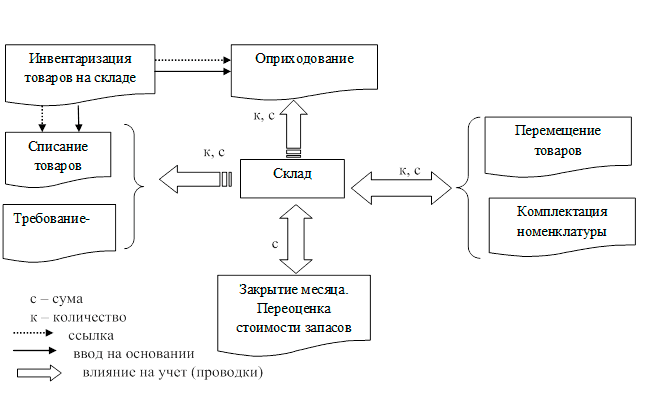
Велике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".