Тема публікацій

Податки

Довідкові матеріали за цією темою.

54 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

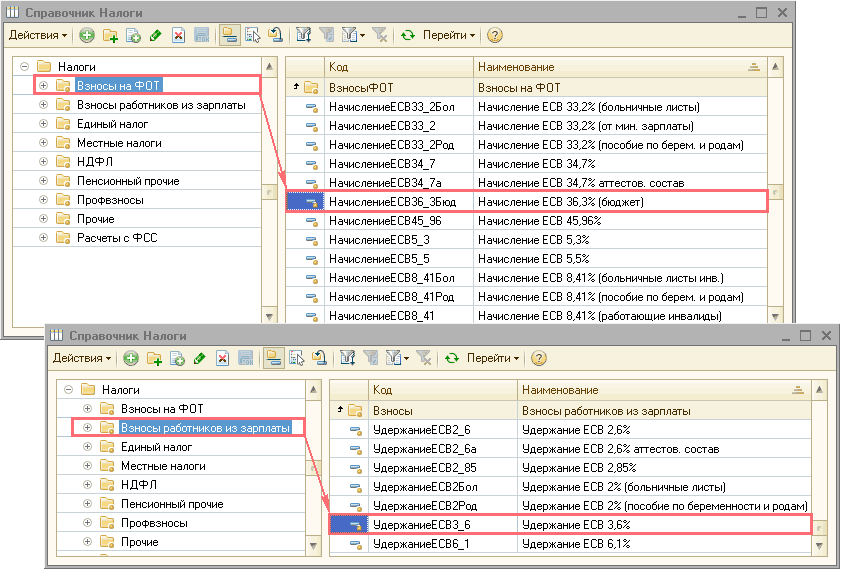
Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ)

Наведені в статті приклади відтворювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика, описана в статті, також актуальна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Як у регламентованому звіті "Декларація про прибуток" визначається базова ставка податку на прибуток?

Базова ставка податку на прибуток зазначається в полі "Ставка" елемента з кодом "ВГосБюджет" довідника "Податки та відрахування", і саме це значення використовується для розрахунків у регламентованому звіті "Декларація про прибуток".

Читати
Матеріал

Чому в документі "Нарахування ЗП" під час розрахунку заробітної плати в графі "Відрядно" з'являються суми, які не можна видалити?

Поле "Відрядно" призначене для акумулювання нарахованої протягом звітного періоду відрядної заробітної плати. Відрядна заробітна плата нараховується за допомогою документів "Відрядний наряд" і "Наряд бригади". Ці документи лише нараховують заробітну плату, не утримуючи з неї податки.

Читати
Матеріал

Розрахунок податків при оплаті лікарняних листків за рахунок ФСС авансом

Якщо лікарняний за рахунок ФСС виплачується до остаточного розрахунку зарплати й податків документом "Нарахування зарплати працівникам організації", то податки з оплати лікарняного листка за рахунок ФСС можна розрахувати в документі "Зарплата до виплати організацій". Потрібно вибрати вид виплати — "Виплата за рахунок ФСС", заповнити документ, потім на вкладці "Параметри оплати" встановити прапорці "Розрахунок податків авансом" і "Розрахувати податки". Податки в такому разі розрахуються на вкладках "Внески авансом", "ПДФО авансом", "Внески ФОП авансом". Перерахування податків виконується за допомогою документа "Платіжне доручення вихідне" з операцією "Перерахування податку".

Читати
Матеріал

Чому при розрахунку податків із заробітної плати профспілковий податок не береться з додаткових нарахувань (наприклад, з вислуги років)?

Для того, щоб із додаткових нарахувань утримувалися всі податки та відрахування, необхідно вказати в реквізитах елемента довідника "Додаткові нарахування" або документа "Додаткові нарахування" вид оподаткування "Усі податки та відрахування".

Читати
Матеріал

Яким чином можна враховувати взаєморозрахунки за стипендіями (рах. 662), позиками банку (рах. 667), виконавчими листами (рах. 668) та іншими виконаними роботами (рах. 669)?

У типовій бюджетній конфігурації під час проведення всіх документів із заробітної плати за замовчуванням використовується бухгалтерський рахунок 661.

Читати
Матеріал

Як вимкнути утримання профспілкового внеску з працівників?

Якщо утримання профспілкових внесків необхідно вимкнути лише для одного з працівників, то для цього працівника слід зняти прапорець "Член профспілки" на вкладці "Дані по з/п" у довіднику "Працівники".

Читати
Матеріал

За яким розрізом аналітики вносити залишки за заборгованістю/переплатою з податку на прибуток?

Під час внесення залишків за заборгованістю/переплатою з податку на прибуток необхідно використовувати елемент "До Державного бюджету" з групи "Податок на прибуток" довідника "Податки і відрахування" ("Шкали ставок..." у комплексній конфігурації та конфігурації "Виробництво + послуги + бухгалтерія для України"). Саме цей елемент використовуватиметься для розрахунку рядка 16 у звіті "Декларація про прибуток".

Читати
Записатися телефоном