Загальні принципи обліку
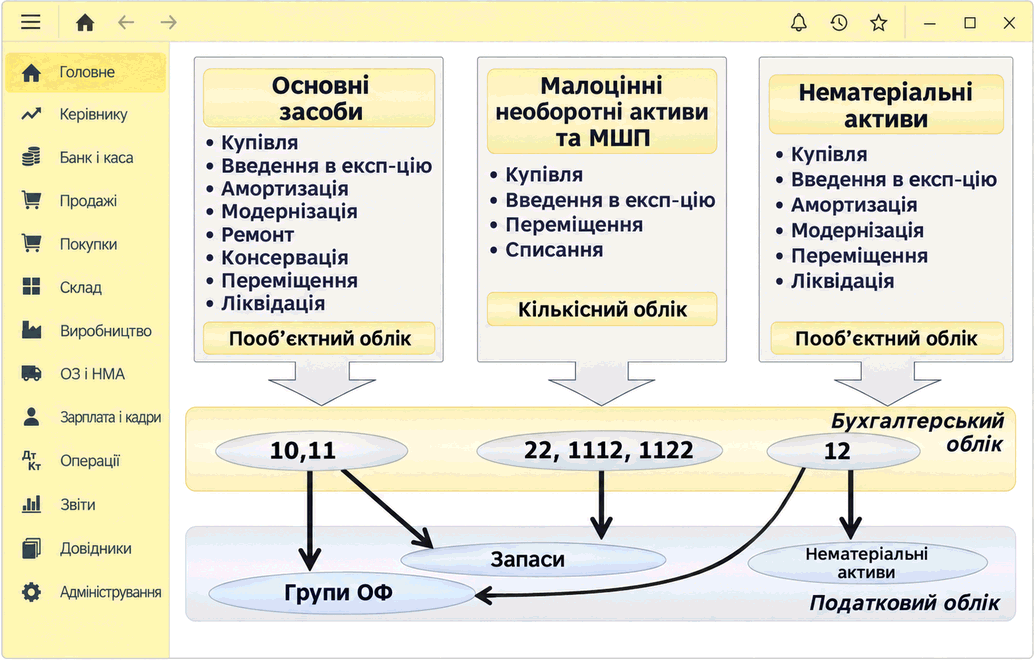
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
ЧитатиМожливість ведення кількісного обліку малоцінних активів визначається вибором відповідної методики їх обліку.
ЧитатиНаведені в методиці рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиДо набрання чинності податковим роз'ясненням № 68, у податковому обліку знос груп 2 і 3 розраховувався загалом по групі. Для збереження цієї можливості під час перепроведення раніше створених документів "Нарахування зносу" для елементів довідника "Податки та відрахування" ("Шкала ставок податків та відрахувань" для Комплексної конфігурації) з кодами АмортГр1, АмортГр2 і АмортГр3 було додано додатковий параметр "Пооб'єктно". Якщо знос розраховується неправильно (виникає від'ємне сальдо), то слід перевірити історію значень за цим параметром для зазначених вище елементів.
Читати