Загальні принципи обліку
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
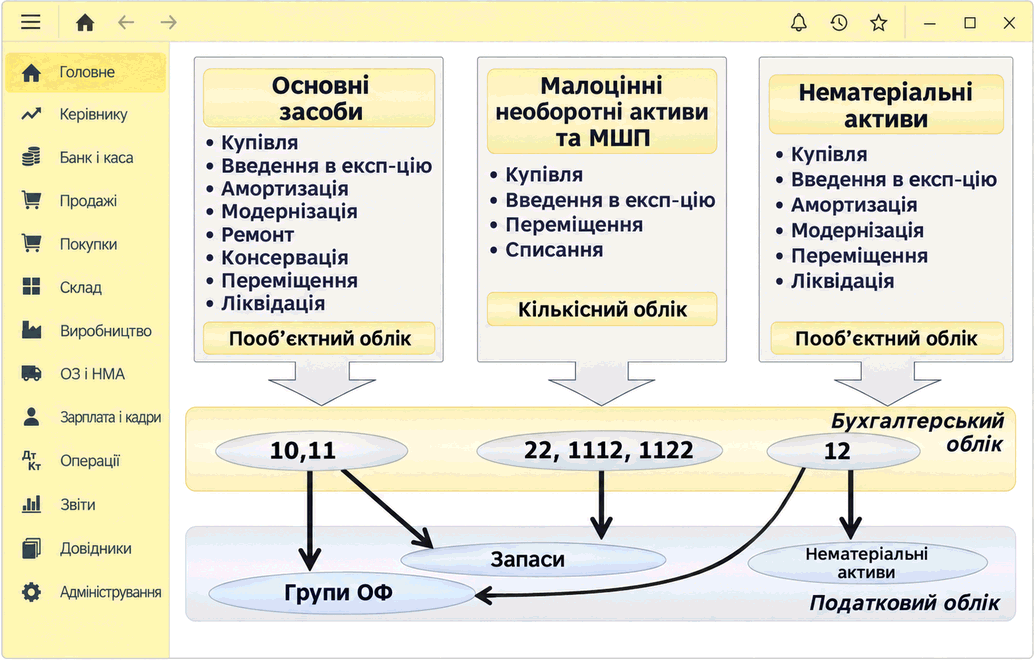
У прикладному рішенні підтримується бухгалтерський і податковий облік необоротних активів підприємства, які використовуються підприємством:
- Основних засобів (ОЗ),
- Нематеріальних активів (НМА),
- Інших необоротних матеріальних активів, зокрема малоцінних необоротних активів (МНМА) та бібліотечних фондів (БФ),
- Капітальних інвестицій.
Також у межах цього розділу розглянемо облік експлуатації особливої категорії запасів — малоцінних швидкозношуваних предметів (МШП). Ці активи обліковуються за принципами, схожими на облік МНМА (груповий і позабалансовий облік), а операції відображаються за допомогою тих самих документів.
Підсистема обліку необоротних активів у прикладному рішенні складається з трьох незалежних частин, кожна з яких оперує власним набором об'єктів (документів, довідників, звітів) і відповідає за певний розділ обліку активів підприємства, як показано на зображенні. Кожну частину підсистеми Облік НА й малоцінних активів також називатимемо підсистемою або підсистемою другого рівня.
Необоротні активи
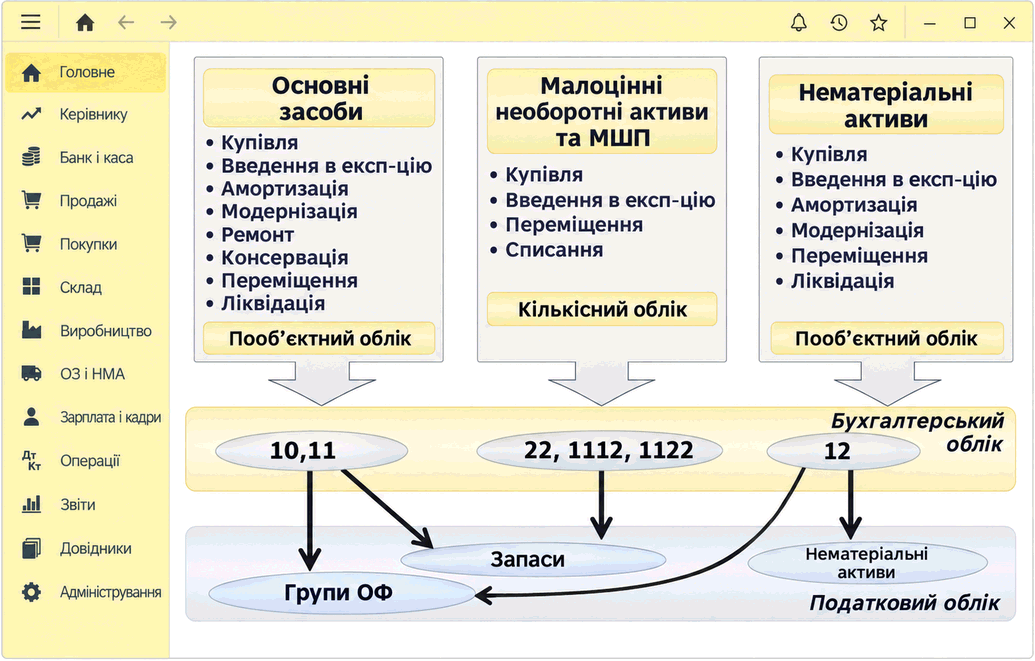
У цьому розділі курсу окремо розглядається кожна підсистема другого рівня, але для коректного обліку того чи іншого об'єкта потрібно правильно обрати облікову підсистему. Тому спочатку розглянемо особливості обліку кожної групи необоротних активів і принципи вибору підсистеми для їх обліку, як показано на зображенні:
- Основні засоби — обліковуються пооб'єктно на субрахунках рахунку 10. Основна відмінність обліку полягає в тому, що витрати на їх придбання або виготовлення вважаються витратами капітального характеру й
підлягають амортизації, тобто розподілу вартості на весь період їх використання. Для обліку цих активів у прикладному рішенні призначена підсистема Основні засоби;
- Інші необоротні матеріальні активи — обліковуються на субрахунках рахунку 11. Можливі такі варіанти обліку:
- Аналітичний облік таких активів можна вести пооб'єктно, так само як основні засоби, з нарахуванням амортизації
(зокрема методами 100 % та 50 % — 50 %). Для цього слід використовувати підсистему Основні засоби; або кількісно, за групами однорідних об'єктів (згідно з Інструкцією 291). Для таких об'єктів амортизація нараховується в першому місяці використання в розмірі 100 відсотків їх вартості. Таким чином можна вести облік МНМА та БФ. У цьому випадку слід використовувати підсистему Малоцінні активи;
- Вартість таких активів не впливає на правила бухгалтерського обліку, проте визначає правила податкового обліку: МНМА та БФ вартістю понад 6000 грн (розмір суми визначається
ПКУ й може змінюватися з часом) для цілей податкового обліку обов'язково включаються до складу відповідної групи основних фондів та підлягають амортизації. Такий облік ведеться лише в межах підсистеми Основні засоби; активи вартістю менше ніж 6000 грн не амортизуються, вони включаються до складу витрат у момент введення в експлуатацію. Така схема обліку може бути реалізована і в підсистемі Основні засоби, і в підсистемі Малоцінні активи;
- Нематеріальні активи обліковуються пооб'єктно. Такі активи зазвичай підлягають амортизації. Для обліку НМА у прикладному рішенні призначена підсистема другого рівня Нематеріальні активи;
- Малоцінні швидкозношувані предмети (МШП) — це матеріальні активи зі строком корисного використання не більше ніж один рік. МШП у момент передачі в експлуатацію списують з балансу підприємства, включають до складу витрат (тобто виключають зі складу активів) і надалі обліковують поза балансом в оперативному кількісному обліку. Для обліку цих активів у прикладному рішенні призначена підсистема Малоцінні активи.
Підсистеми Основні засоби та Малоцінні активи
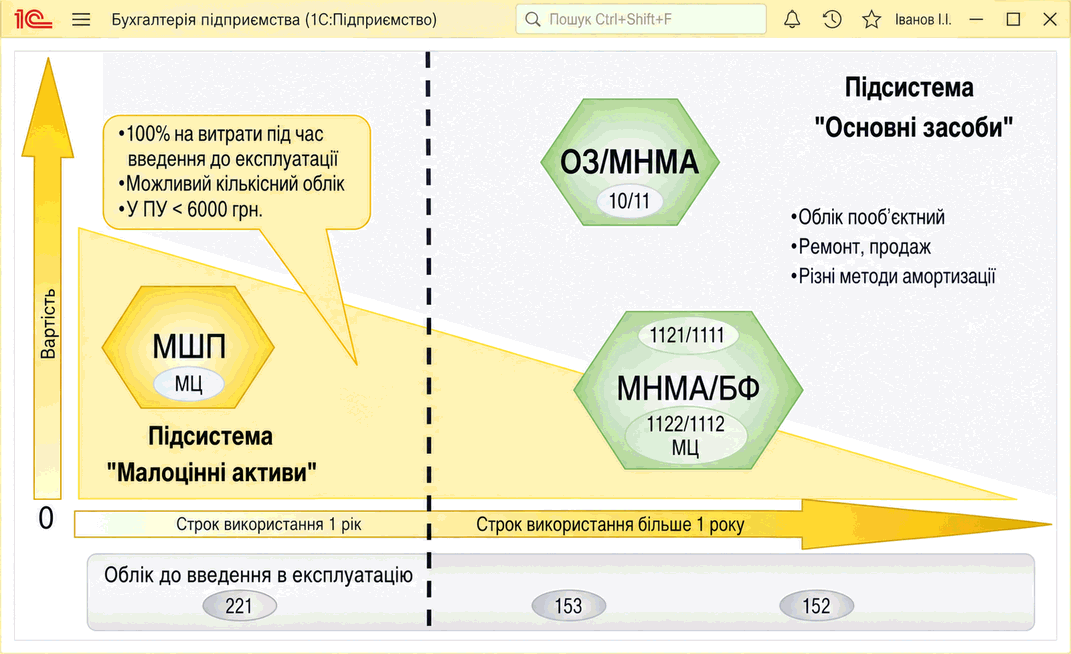
Як уже було зазначено вище, у прикладному рішенні для обліку необоротних активів та МШП передбачено три підсистеми другого рівня:
- Основні засоби,
- Малоцінні активи,
- Нематеріальні активи.
У кожній із цих підсистем реалізовано облік повного життєвого циклу відповідних активів:
- Купівля та облік витрат щодо створення об'єктів;
- Введення в експлуатацію і встановлення облікових параметрів;
- Облік у процесі експлуатації та перенесення вартості активів до складу витрат підприємства;
- Списання або продаж активів.
Загальні правила для всіх підсистем:
- Облік слід вести лише за допомогою спеціального документообігу підсистем, тобто без використання документа Операція. Ця вимога зумовлена тим, що інформація про об'єкти обліку зберігається у службових регістрах відомостей, ручне коригування яких не завжди можливе. Для зміни облікових параметрів передбачені спеціальні документи;
- Параметри обліку витрат за амортизацією визначаються так:
- Усі можливі варіанти обліку витрат, тобто шаблони проводок і субконто рахунків, створюються у довіднику Способи відображення витрат;
- Кожному об'єкту обліку під час введення в експлуатацію призначається один зі способів; за потреби з часом спосіб відображення витрат може бути змінений відповідним документом;
- Витрати за амортизацією певного об'єкта НА можна розподіляти за напрямами пропорційно до вказаних коефіцієнтів;
- Усі НА обліковуються в розрізі податкових призначень ПДВ для контролю за цільовим використанням:
- для нарахування податкових зобов'язань за умовним продажем,
- для перерахунку частки використання в оподатковуваних операціях (ст. 199 ПКУ) наприкінці року.