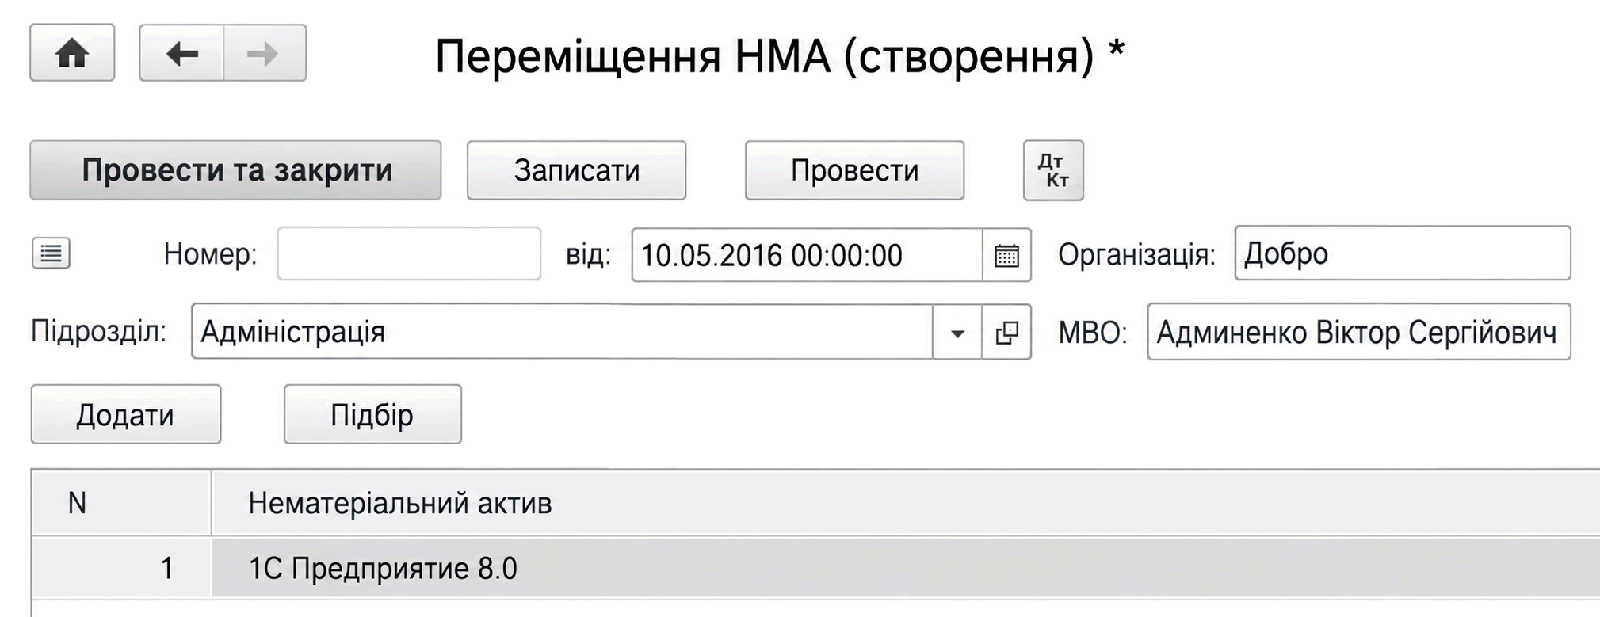
Описано облік нематеріальних активів у BAS Бухгалтерія: надходження, прийняття до обліку, амортизацію, модернізацію, вибуття та інвентаризацію НМА.. Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
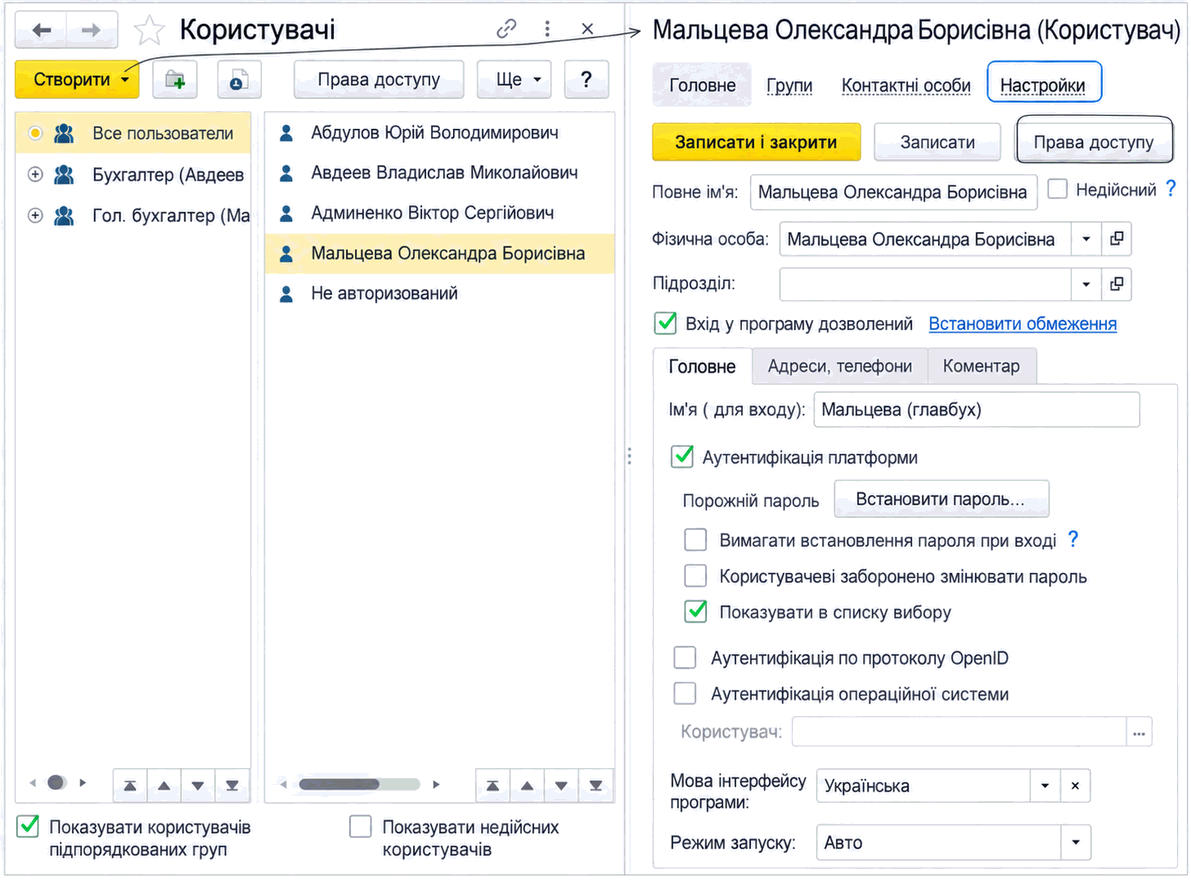
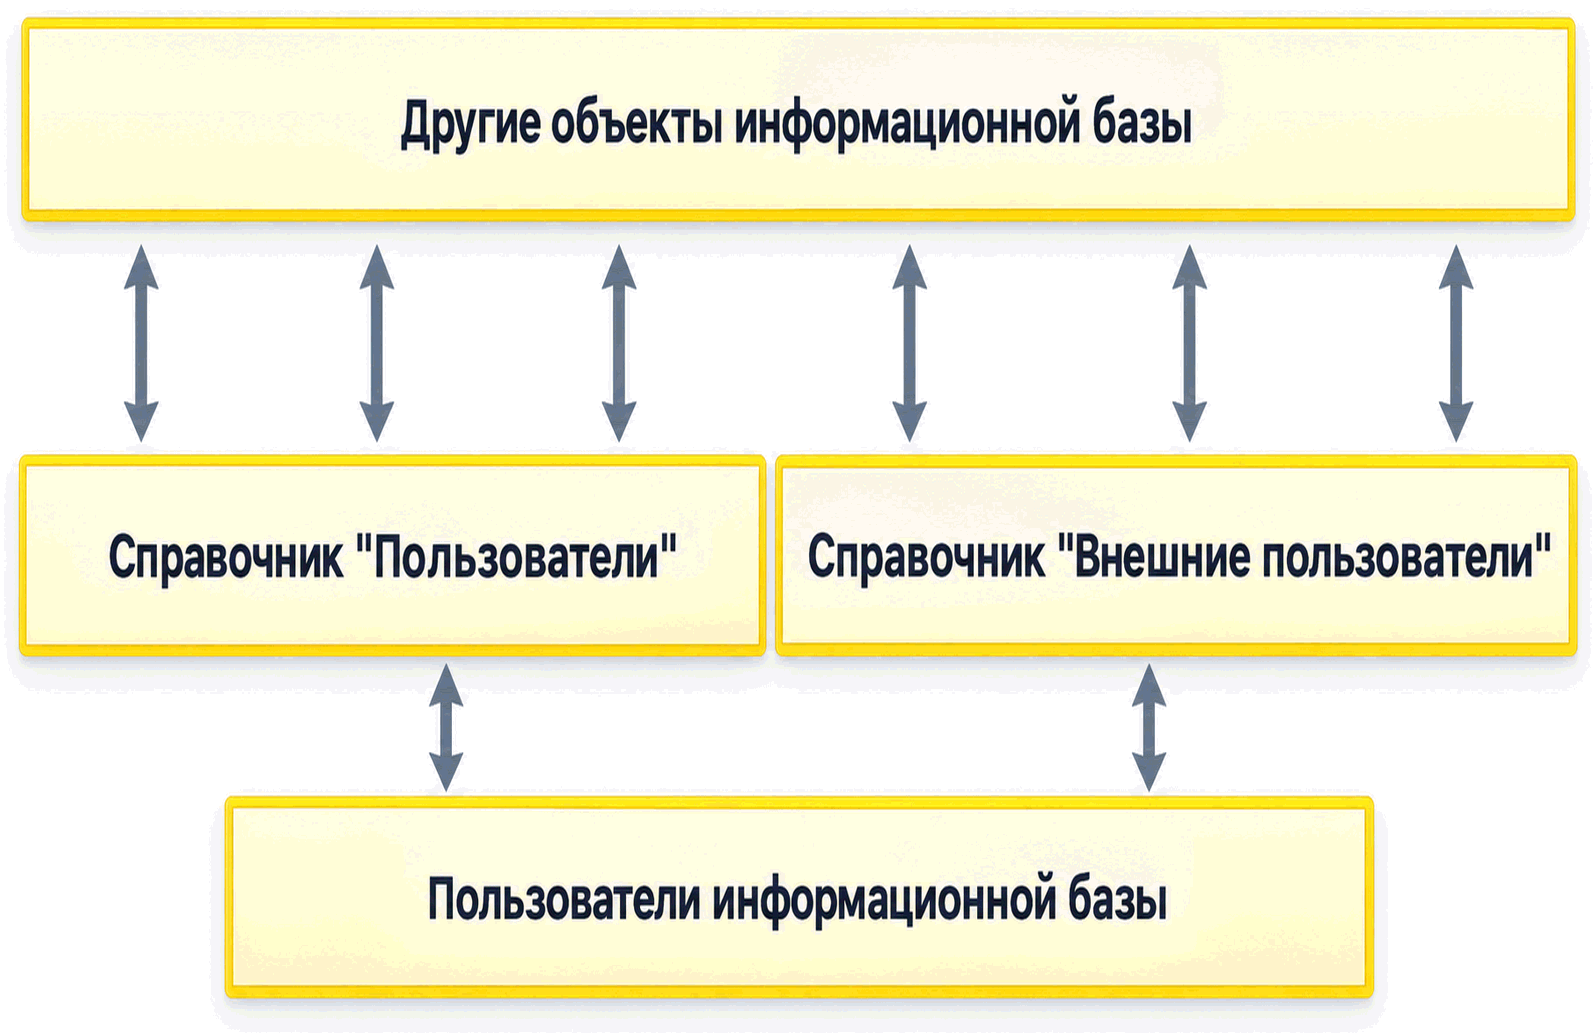
Реєстрація користувачів в ІБ дає змогу персоналізувати робочі налаштування та обмежити доступ до функцій і об’єктів системи. Описано створення користувача, призначення прав і профілів доступу.
Описано принцип налаштування доступу до окремих записів об'єктів конфігурації: пріоритет ролей, спільні довідники, області обмеження прав і обмеження документів за доступними контрагентами та організаціями.. До конкретних записів об'єктів
Описано призначення та формат файлу swpuser.ini для налаштування користувачів робочих процесів і менеджерів кластера, а також каталогів реєстрів кластерів у BAS.
Описано ведення внутрішніх і зовнішніх користувачів, налаштування доступу до інформаційної бази й автентифікації, а також використання груп користувачів, ролей і груп доступу.. Списки користувачів. Зовнішні користувачі. Користувачі
Стаття присвячена організації захисту інформації в бухгалтерських програмах, особливо у BAS: Бухгалтерія. Розглядаються функціональні можливості щодо налаштування прав користувачів, підвищення безпеки даних, контролю дій у системі, що дозволяє ефективно запобігати витоку даних та шахрайству.Вступ: чому важливий захист інформації в облікових системах. Грамотне створення профілів користувачів та розмежування доступу. Налаштування прав користувачів у BAS: Бухгалтерія. Групи доступу: керування ролями та правами. Актуальні питання інформаційної безпеки у бухгалтерії
Стаття розкриває сутність та сучасний стан нормативного регулювання організації електронної бухгалтерії, особливості використання електронного цифрового підпису та законодавчі аспекти захисту інформації в обліку, включаючи огляд ключових законів і стандартів України.Вступ: Роль нормативного регулювання в електронній бухгалтерії. Основні підходи до нормативного забезпечення електронної бухгалтерії. Електронний цифровий підпис: законодавча база. Актуальні обмеження та санкційні заходи в сфері електронної бухгалтерії. Захист інформації: ключові аспекти нормативного регулювання. Висновки: внутрішня політика підприємств щодо використання електронної бухгалтерії
Відповідно до пункту 1 розділу І Загальні положення Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Мінфіну від 13.03.98 № 59 (далі — Інструкція № 59), службовим відрядженням вважається поїздка працівника за розпорядженням керівника органу державної влади, установи та організації, що повністю або частково утримується за рахунок бюджетних коштів (далі — установа), на певний строк до іншого населеного пункту для виконання службового доручення поза місцем його постійної роботи (за наявності документів, що підтверджують зв’язок службового відрядження з основною діяльністю установи).Деякі працівники нашої установи відмовляються від направлення їх у відрядження. Чи має право працівник, виходячи з норм чинного законодавства, відмовитися від поїздки у відрядження?
<b>Службовим відрядженням</b> вважається поїздка працівника <b>за розпорядженням керівника</b> органу державної влади, установи та організації, що повністю або частково утримується (фінансується) за рахунок бюджетних коштів (далі — установа), на певний строк до іншого населеного пункту для виконання службового доручення поза місцем його постійної роботи за наявності документів, що підтверджують зв’язок службового відрядження з основною діяльністю установи (абз. 1 п. 1 розд. I Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Міністерства фінансів України від 13.03.1998 № 59).Керівник установи направляє у службове відрядження працівника до іншого населеного пункту. Чи має право працівник відмовитися від відрядження?
Згідно з підпунктом ґ підпункту 3 пункту 4 наказу Міністерства освіти і науки України Про впорядкування умов оплати праці та затвердження схем тарифних розрядів працівників навчальних закладів, установ освіти та наукових установ від 26.09.2005 № 557 працівникам навчальних закладів, установ освіти за використання в роботі дезінфікувальних засобів установлюється доплата у розмірі <b>10% посадового (місячного) окладу</b>.У харчоблоці дошкільного навчального закладу працюють кухарі і підсобні робітники, які використовують у роботі дезінфікувальні засоби. Чи можна установити кухарям доплату за використання в роботі таких засобів?
Пунктом 1 статті 63 Закону України Про освіту від 23.05.1991 № 1060-XII встановлено, що <b>матеріально-технічна база навчальних закладів</b> включає будівлі, споруди, землю, комунікації, обладнання, транспортні засоби, службове житло та інші цінності. Майно навчальних закладів належить їм на правах, визначених чинним законодавством. О<b>сновні фонди, оборотні кошти та інше майно</b> державних навчальних закладів не підлягають вилученню, крім випадків, передбачених чинним законодавством.Балансоутримувачем загальноосвітнього навчального закладу є районна державна адміністрація, а комунальним власником — районна рада. Чи має право директор загальноосвітнього навчального закладу продати залізобетонні плити, що обліковуються за цим навчальним закладом?
Відповідно до пункту 4 Положення про умови роботи за сумісництвом працівників державних підприємств, установ і організацій, затвердженого наказом Міністерства праці України, Міністерства юстиції України, Міністерства фінансів України від 28.06.1993 № 43 (далі — Положення № 43), керівники державних підприємств, установ, організацій, їхні заступники, керівники структурних підрозділів державних підприємств, установ, організацій (цехів, відділів, лабораторій тощо) та їхні заступники <b>не мають права працювати за сумісництвом</b> (за винятком наукової, викладацької, медичної і творчої діяльності). А з огляду на те, що посада завідувача господарства дошкільного навчального закладу (далі — ДНЗ) належить до керівних посад, зазначена особа не може працювати за сумісництвом.Особа у дошкільному навчальному закладі працює на 0,5 ставки завідувача господарства, а також на 0,5 ставки кухаря. Чи може ця особа заміщувати опалювача у дошкільному навчальному закладі на час його хвороби?