Нематеріальні активи
Описано облік нематеріальних активів у BAS Бухгалтерія: надходження, прийняття до обліку, амортизацію, модернізацію, вибуття та інвентаризацію НМА.. Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
Надходження, виготовлення, прийняття до обліку НМА
Дані для нарахування амортизації
Інвентаризація нематеріальних активів
До нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:
- права на використання природних ресурсів;
- права на використання майна;
- права на знаки для товарів і послуг;
- права на об'єкти промислової власності;
- авторські та суміжні з ними права;
- інші нематеріальні активи.
Відомості про об'єкти НМА зберігаються в довіднику Нематеріальні активи. У типовій конфігурації підтримуються бухгалтерський і податковий облік НМА.
Надходження, виготовлення, прийняття до обліку НМА
Початкова вартість НМА визначається на рахунку 1541 Придбання нематеріальних активів як сума покупної вартості об'єкта та додаткових витрат на його придбання. Витрати на придбання НМА відображаються за допомогою документа Надходження НМА (меню ОЗ і НМА — Нематеріальні активи — Надходження НМА).
Витрати на виготовлення НМА власними силами накопичуються на рахунку 1542. На етапі виготовлення НМА обліковуються як об'єкти будівництва. Витрати на виготовлення реєструються документами Надходження товарів і послуг (послуги), Нарахування зарплати та ін.
Прийняття НМА до обліку відображається після того, як усі витрати, пов'язані з придбанням або виготовленням цього об'єкта, відображені в обліку. Ця операція оформлюється документом Прийняття до обліку НМА (меню ОЗ і НМА — Нематеріальні активи — Прийняття до обліку НМА).
Залежно від способу створення НМА в документі вибирається вид операції. Вид операції Нематеріальні активи зазначається під час прийняття до обліку придбаного НМА. Вид операції Об'єкти будівництва зазначається під час прийняття до обліку НМА, виготовленого власними силами; при цьому, крім найменування НМА, зазначається також Об'єкт будівництва, на якому накопичені витрати на виготовлення. Вид операції Введення початкових залишків залишено для сумісності з попередніми версіями. Введення початкових залишків НМА рекомендується здійснювати за допомогою документа Введення початкових залишків.
Під час проведення документа Прийняття до обліку НМА формуються проводки щодо списання початкової вартості об'єкта з кредиту рахунку обліку вкладень у нематеріальні активи в дебет рахунків обліку НМА.
Отже, під час прийняття об'єкта НМА до обліку визначається його початкова вартість, а також деякі інші параметри:
- строк корисного використання НМА;
- спосіб нарахування амортизації;
- спосіб відображення витрат за нарахованою амортизацією;
- рахунок обліку нарахованої амортизації;
- матеріально-відповідальна особа;
- підрозділ.
У довіднику Нематеріальні активи для кожного НМА визначається податкове призначення. Воно визначає, чи використовується актив для оподатковуваних або неоподатковуваних ПДВ операцій.
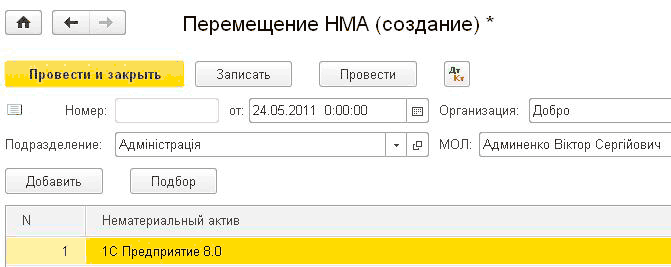
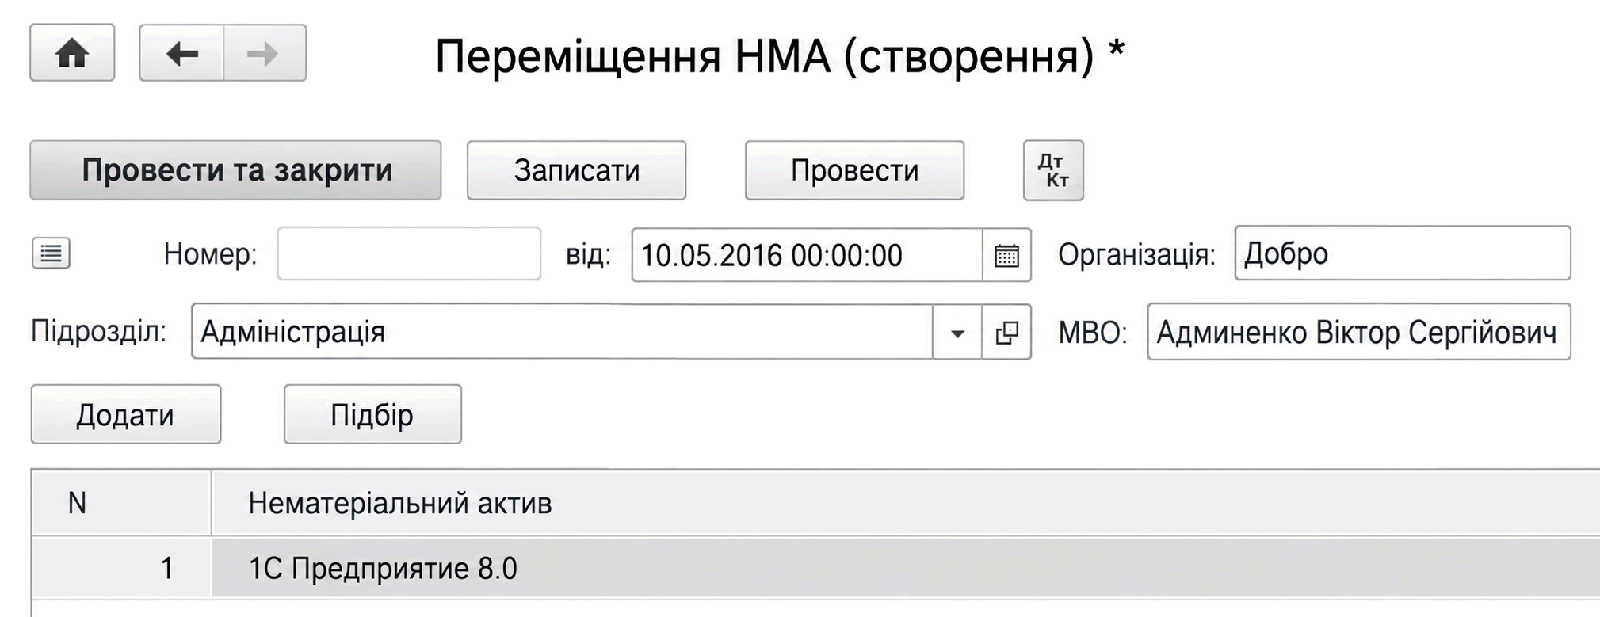
Для НМА ведеться облік за матеріально-відповідальними особами та підрозділами, за якими НМА закріплено. Ці параметри обліку можуть змінюватися, наприклад, під час звільнення матеріально-відповідальної особи та призначення нової, а також під час переміщення нематеріальних активів між підрозділами. Для відображення таких змін призначено документ Переміщення НМА.
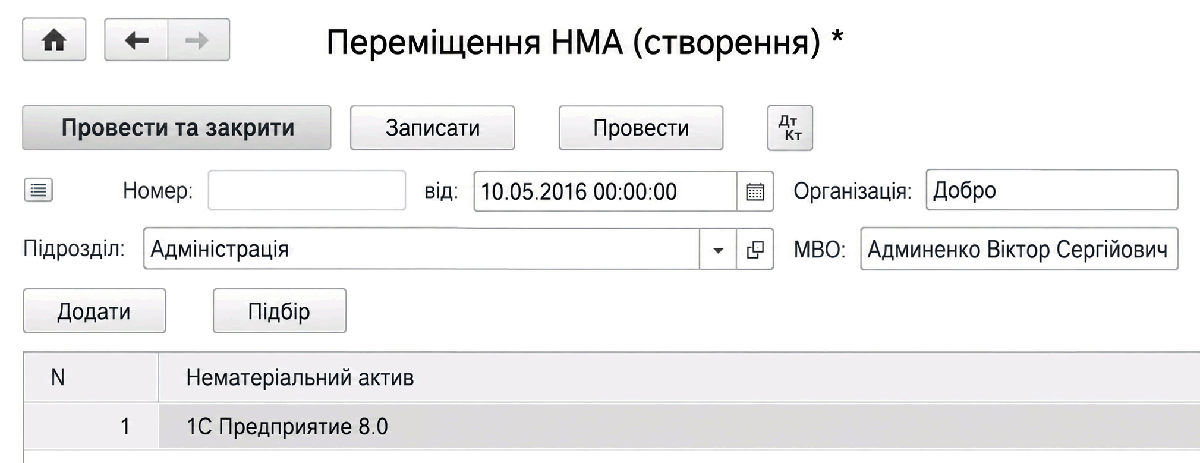
- У документі зазначається перелік НМА, що переміщуються, а також підрозділ і матеріально-відповідальна особа після переміщення.
- Документ не формує бухгалтерських проводок.
Дані для нарахування амортизації
Для цілей бухгалтерського і податкового обліку передбачено такі способи нарахування амортизації НМА:
- кумулятивний (за сумою чисел років);
- виробничий (тільки в бухгалтерському обліку);
- прямолінійний;
- зменшення залишку;
- прискореного зменшення залишку.
Конфігурація передбачає можливість нарахування амортизації в бухгалтерському і податковому обліку різними способами.
Якщо амортизація нараховується виробничим методом, попередньо слід зазначити обсяг продукції, виробленої в поточному місяці. Для цього використовується документ Виробіток НМА (журнал ОЗ і НМА — Амортизація НМА — Параметри амортизації НМА).
Витрати з амортизації НМА можуть бути розподілені за кількома напрямками та статтями витрат. У довіднику способів відображення витрат з амортизації ведеться список можливих способів віднесення амортизаційних нарахувань на витрати. Наприклад, можна визначити спосіб, за якого сума амортизації розподілятиметься між кількома підрозділами в певній пропорції.
Спосіб відображення витрат з амортизації, визначений у момент прийняття об'єкта до обліку, може бути змінено протягом строку корисного використання об'єкта. Для реєстрації цієї зміни в типовій конфігурації призначено документ Зміна відображення амортизації НМА.
Розрахунок суми амортизації в бухгалтерському і податковому обліку виконується автоматично під час проведення документа Закриття місяця. Сума, розрахована для кожного об'єкта обліку, списується з кредиту рахунку обліку нарахованої амортизації в дебет рахунків, визначених вибраним способом відображення витрат з амортизації.
Модернізація НМА
Модернізація нематеріального активу — це зміна його попередньо прийнятих нормативних показників функціонування, яка може спричинити зміну його вартісних, амортизаційних та інших показників.
Модернізація нематеріальних активів відображається документом Модернізація НМА (меню ОЗ і НМА — Нематеріальні активи — Модернізація НМА).
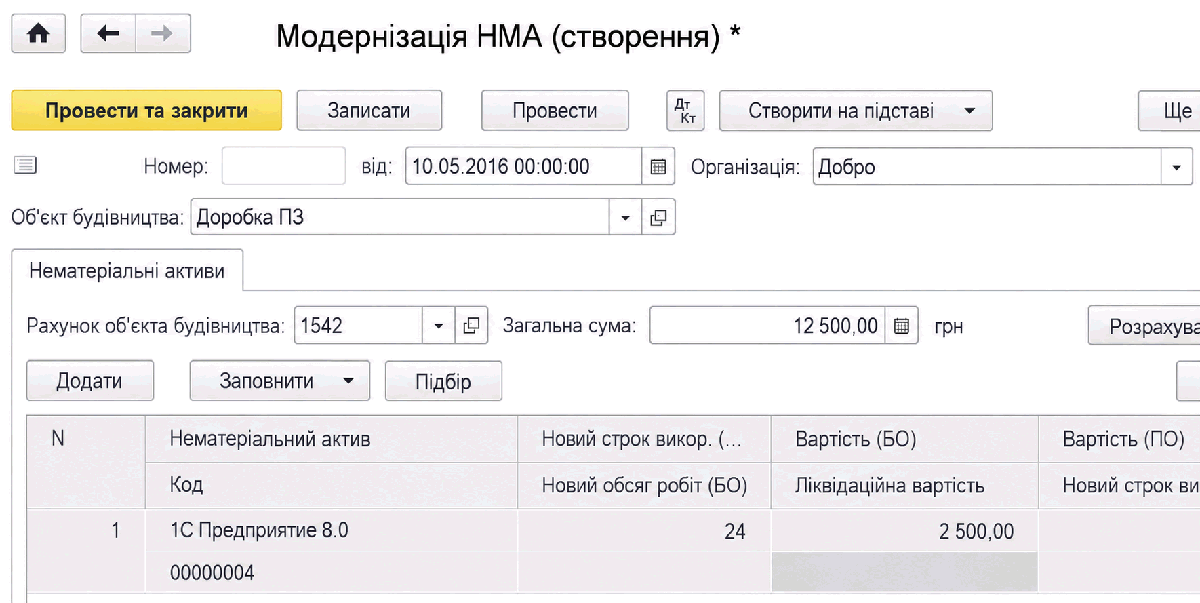
У шапці документа в полі Об'єкт будівництва вказується об'єкт будівництва, на якому накопичена сума витрат з модернізації. Витрати на об'єктах будівництва накопичуються на рахунку 1542 Виготовлення нематеріальних активів. На закладці Нематеріальні активи необхідно вказати цей рахунок. У табличній частині документа на закладці Нематеріальні активи зазначається перелік НМА, що модернізуються. Накопичена сума модернізації буде списана з об'єкта будівництва та рівномірно віднесена на вартість нематеріальних активів, перелічених у табличній частині.
Під час модернізації можуть бути змінені параметри обліку нематеріальних активів, наприклад, збільшено строк експлуатації основного засобу. Під час модернізації встановлюються нові параметри для розрахунку амортизації.
Вибуття
У разі припинення використання НМА його вартість і нарахована амортизація НМА підлягають списанню. Для відображення цієї операції призначено документ Списання НМА (меню ОЗ і НМА — Нематеріальні активи — Списання НМА), під час проведення якого формуються відповідні бухгалтерські проводки. Залишкова вартість об'єкта належить до неопераційних витрат, точніше — до витрат на списання необоротних активів. Конкретний рахунок обліку витрат на списання залишкової вартості може бути змінено у формі документа.
Під час проведення документа в податковому обліку також нараховується амортизація за останній місяць використання та списується залишкова вартість.
Крім того, під час проведення документа виконується запис у регістр Стан НМА організацій, при цьому як новий стан зазначається Списано.
У разі вибуття НМА, пов'язаного з передачею права його використання іншій організації, застосовується документ конфігурації Передача НМА (меню ОЗ і НМА — Нематеріальні активи — Передача НМА).
Інвентаризація нематеріальних активів
Мета інвентаризації нематеріальних активів полягає у виявленні фактичної наявності нематеріальних активів і перевірці відповідності даних бухгалтерського обліку щодо кількості та вартості нематеріальних активів фактичній наявності таких об'єктів у кількісному і вартісному вираженні.
Для введення до інформаційної бази даних про інвентаризацію призначено документ Інвентаризація НМА (меню ОЗ і НМА — Нематеріальні активи — Інвентаризація НМА).
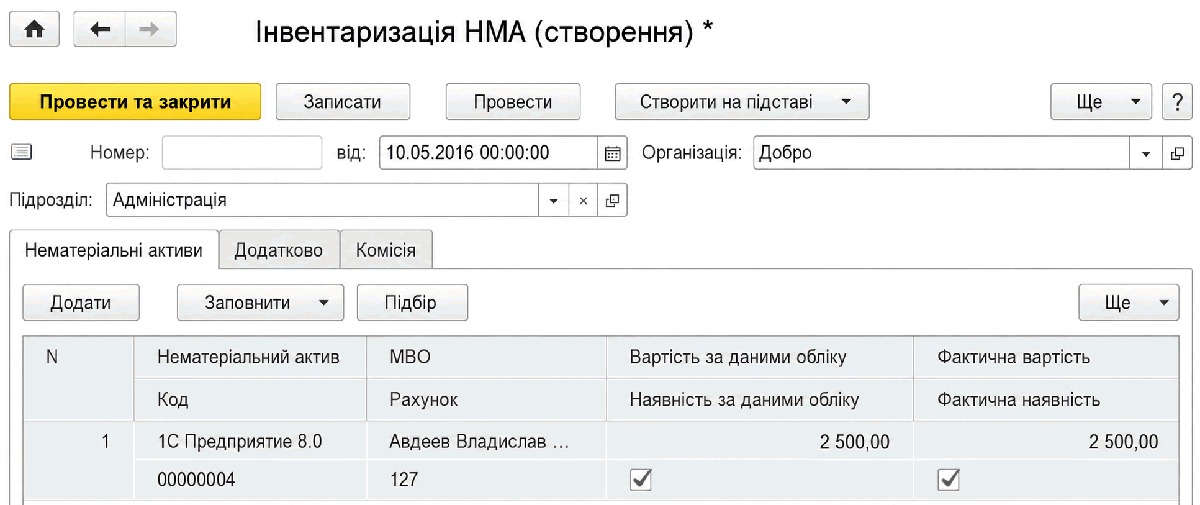
До табличної частини закладки Нематеріальні активи вводяться відомості про НМА вибраної організації та вибраного підрозділу. Відомості можуть бути заповнені автоматично за даними обліку кнопкою Заповнити. На закладці Комісія вводяться відомості про членів інвентаризаційної комісії.
З документа Інвентаризація НМА можна роздрукувати інвентарний опис НМА — форму НА-4.
Дані документа Інвентаризація НМА у бухгалтерському та податковому обліку не відображаються, але за результатами інвентаризації можливе проведення таких операцій:
Якщо під час інвентаризації виявлено нестачу НМА в одному підрозділі та надлишок в іншому, тобто в обліку не відображено передачу НМА з одного підрозділу до іншого, на підставі Інвентаризації НМА потрібно ввести документ Переміщення НМА.