Товарно-грошові відносини
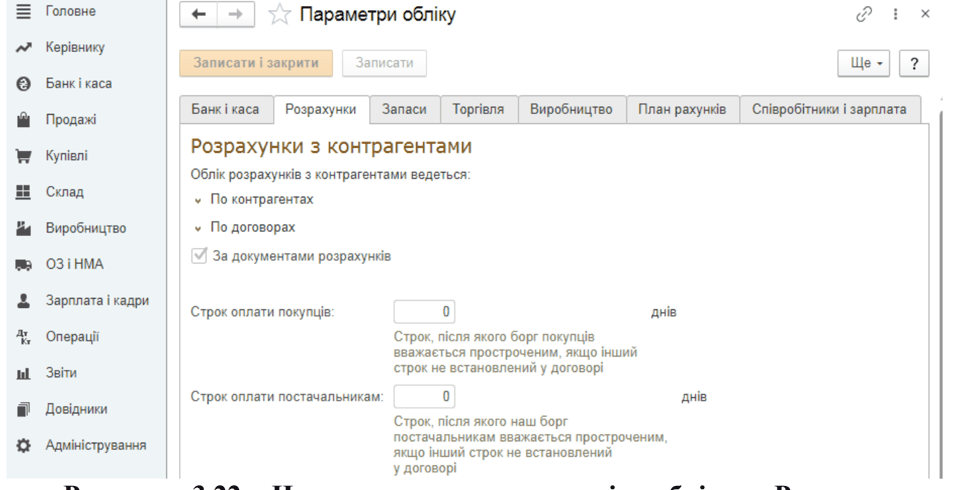
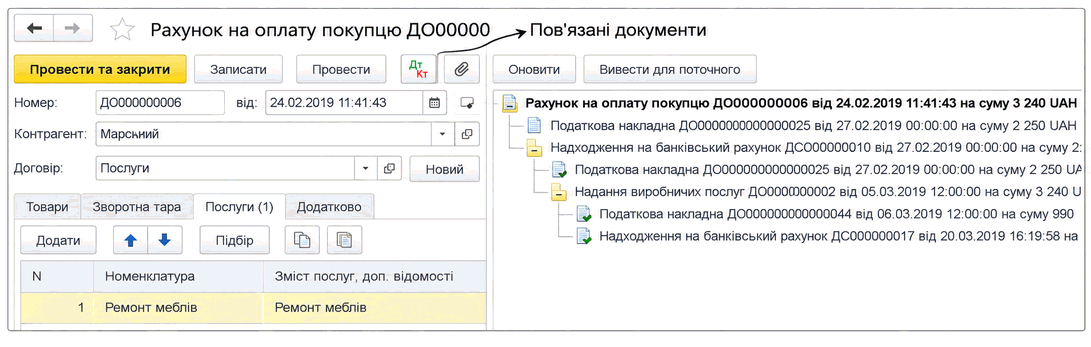
Описано ведення взаєморозрахунків із контрагентами в розрізі договорів і документів розрахунків. Пояснено оформлення рахунку та оплати, а також залежність дат документів від фактичних господарських подій.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано ведення взаєморозрахунків із контрагентами в розрізі договорів і документів розрахунків. Пояснено оформлення рахунку та оплати, а також залежність дат документів від фактичних господарських подій.
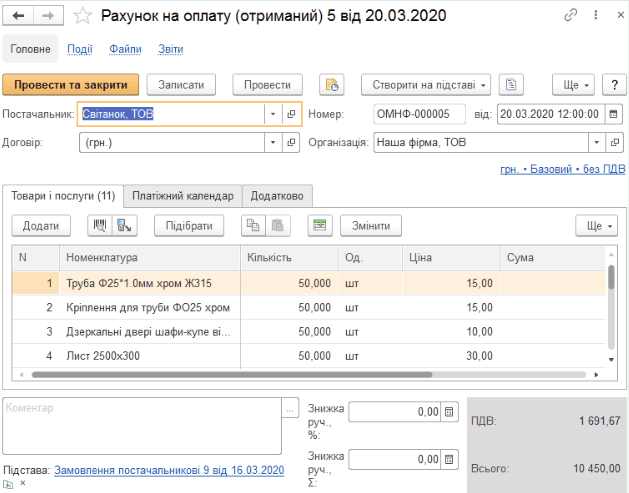
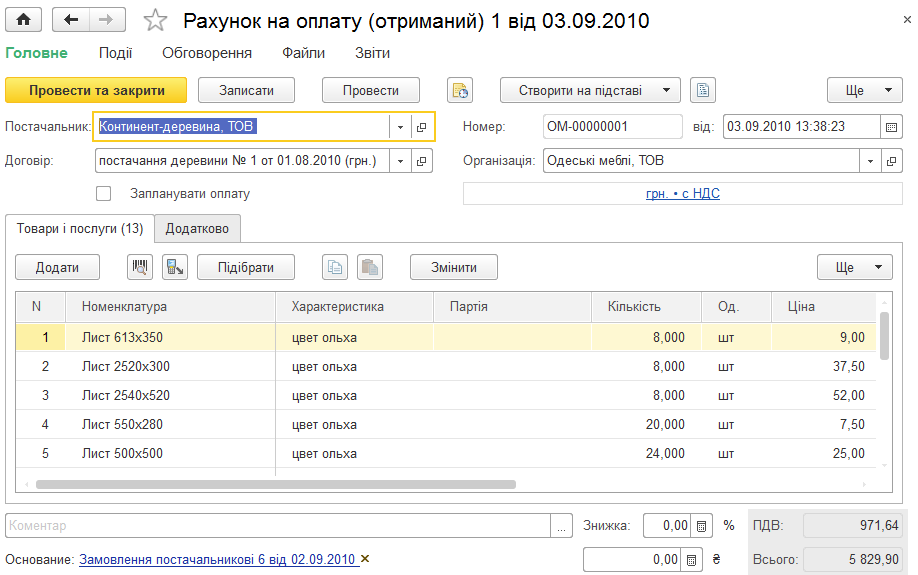
ЧитатиОписано реєстрацію отриманого від постачальника рахунку на оплату, його зв’язок із замовленням і планування оплати через Платіжний календар.
ЧитатиОписано реєстрацію отриманого від постачальника рахунку на оплату, його створення на підставі замовлення та планування оплати через вкладку «Платіжний календар».
ЧитатиСтаття містить покрокову інструкцію щодо оформлення операцій з обліку та оплати товарно-матеріальних цінностей (ТМЦ) у програмі "BAS Бухгалтерія", що буде корисно бухгалтерам і студентам-початківцям.Вступ. Оформлення операцій закупівлі ТМЦ: процеси на прикладі ТОВ «Будсервіс». Завдання 2. Оформлення операцій з отримання ТМЦ від іншого постачальника. Контрольні питання для самоперевірки
ЧитатиСтаття розглядає типовий процес обліку реалізації готової продукції в програмі «BAS Бухгалтерія» — від виставлення рахунка до здійснення банківських операцій і контролю взаєморозрахунків із покупцями.Вступ. Покрокове оформлення операцiї реалiзацiї. Відображення оплати від покупця. Контроль взаєморозрахункiв з покупцями. Питання для самоконтролю
ЧитатиУ статтi розглядається покрокове ведення облiку придбання та введення в експлуатацiю основних засобiв у програмi «BAS Бухгалтерiя» — вiд оформлення первинних документiв до контролю бухгалтерських проведень та отримання звiтiв.Пiдготовка до облiку придбання основних засобiв. Оформлення надходження основного засобу. Оформлення оплати за основний засiб. Введення основного засобу в експлуатацiю. Контрольнi питання для самоперевiрки
ЧитатиЗміст статті присвячено особливостям організації обліку розрахункових операцій з покупцями та замовниками у програмі BAS:Бухгалтерія, включаючи створення, заповнення і аналіз документів та формування звітності.Організація електронного обліку розрахунків: Першочергові дії. Оформлення відвантаження продукції та робота з рахунками на оплату. Створення пов’язаних документів на основі рахунку на оплату. Повернення товарів: Документи і відображення в обліку. Звірка розрахунків із контрагентами. Аналіз розрахунків і стандартна звітність. Типові кореспонденції рахунків для обліку розрахунків з покупцями та замовниками
Читати<b>Прострочена дебіторська заборгованість</b> — сума дебіторської заборгованості, що виникає на 30 день після закінчення терміну обов’язкового платежу згідно з укладеними договорами або якщо дата платежу не визначена після виписування рахунку на оплату (п. 1.2 Порядку бухгалтерського обліку окремих активів та зобов’язань бюджетних установ, затвердженого наказом Міністерства фінансів України від 02.04.2014 № 372, далі — Порядок № 372).Чи можна у формі № 7д, № 7м показувати прострочену дебіторську заборгованість?
Читати