Товарно-денежные отношения
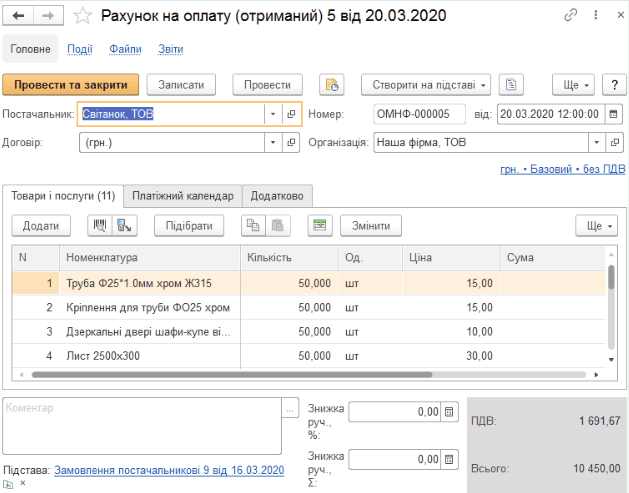
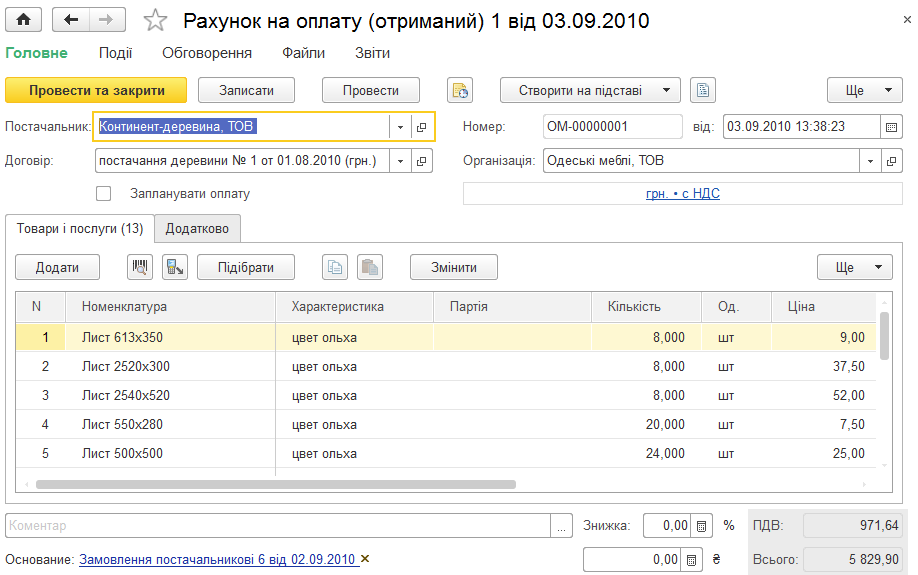
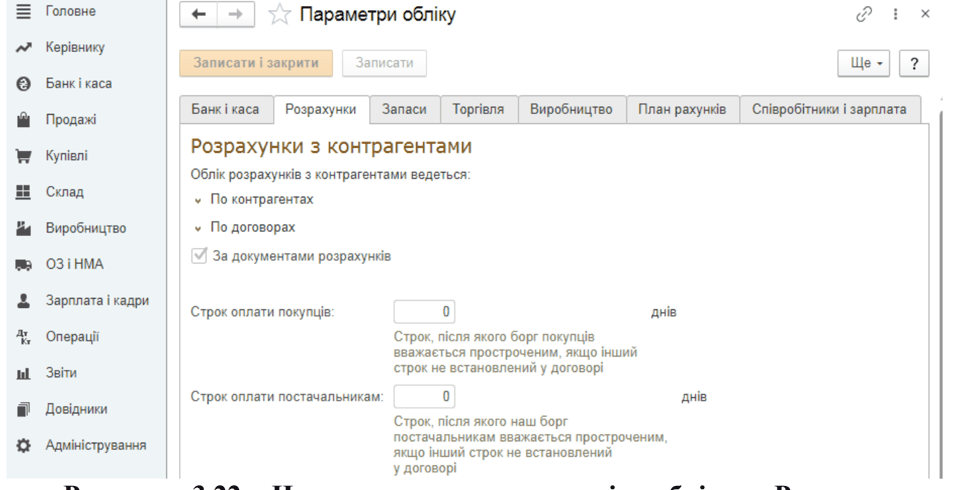
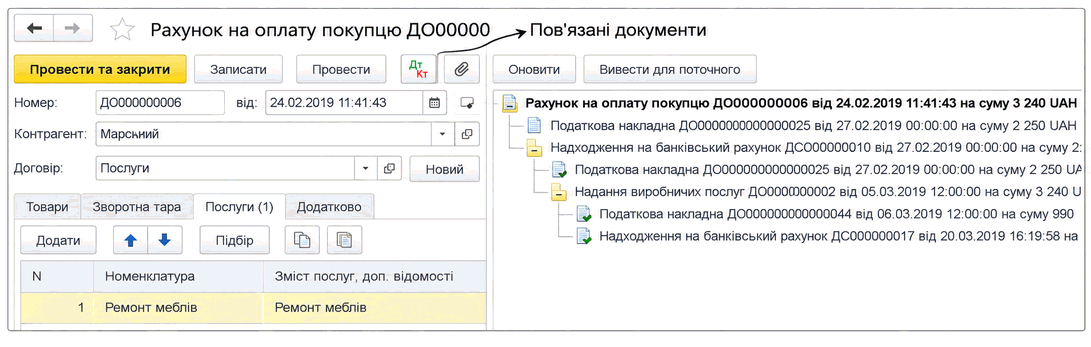
Описано ведение взаиморасчетов с контрагентами в разрезе договоров и документов расчетов. Пояснены оформление счета и оплаты, а также зависимость дат документов от фактических хозяйственных событий.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано ведение взаиморасчетов с контрагентами в разрезе договоров и документов расчетов. Пояснены оформление счета и оплаты, а также зависимость дат документов от фактических хозяйственных событий.
ЧитатьОписаны регистрация полученного от поставщика счёта на оплату, его связь с заказом и планирование оплаты через Платёжный календарь.
ЧитатьОписаны регистрация полученного от поставщика счёта на оплату, его создание на основании заказа и планирование оплаты через вкладку «Платёжный календарь».
ЧитатьСтатья содержит пошаговую инструкцию по оформлению операций по учету и оплате товарно-материальных ценностей (ТМЦ) в программе "BAS Бухгалтерия", которая будет полезна бухгалтерам и студентам-новичкам.Введение. Оформление операций закупки ТМЦ: процессы на примере ООО «Будсервис». Задание 2. Оформление операций по получению ТМЦ от другого поставщика. Контрольные вопросы для самопроверки
ЧитатьСтатья рассматривает типичный процесс учета реализации готовой продукции в программе «BAS Бухгалтерия» — от выставления счета до осуществления банковских операций и контроля взаиморасчетов с покупателями.Введение. Пошаговое оформление операции реализации. Отражение оплаты от покупателя. Контроль взаиморасчетов с покупателями. Вопросы для самоконтроля
ЧитатьВ статье рассматривается пошаговое ведение учета приобретения и ввода в эксплуатацию основных средств в программе «BAS Бухгалтерия» — от оформления первичных документов до контроля бухгалтерских проводок и получения отчетов.Подготовка к учету приобретения основных средств. Оформление поступления основного средства. Оформление оплаты за основное средство. Ввод основного средства в эксплуатацию. Контрольные вопросы для самопроверки
ЧитатьСодержание статьи посвящено особенностям организации учёта расчётных операций с покупателями и заказчиками в программе BAS:Бухгалтерия, включая создание, заполнение и анализ документов и формирование отчётности. Организация электронного учёта расчётов: Первоначальные действия. Оформление отгрузки продукции и работа со счетами на оплату. Создание связанных документов на основании счёта на оплату. Возврат товаров: Документы и отражение в учёте. Сверка расчётов с контрагентами. Анализ расчётов и стандартная отчётность. Типовые корреспонденции счетов для учёта расчётов с покупателями и заказчиками
Читать<b>Просроченная дебиторская задолженность</b> — сумма дебиторской задолженности, возникающая на 30-й день после окончания срока обязательного платежа согласно заключенным договорам или, если дата платежа не определена, после выставления счета на оплату (п. 1.2 Порядка бухгалтерского учета отдельных активов и обязательств бюджетных учреждений, утвержденного приказом Министерства финансов Украины от 02.04.2014 № 372, далее — Порядок № 372). Можно ли в форме № 7д, № 7м показывать просроченную дебиторскую задолженность?
Читать