Товарно-грошові відносини
Описано ведення взаєморозрахунків із контрагентами в розрізі договорів і документів розрахунків. Пояснено оформлення рахунку та оплати, а також залежність дат документів від фактичних господарських подій.
Зміна стану взаєморозрахунків із контрагентами зазвичай не є самостійною господарською операцією, а супроводжує інші операції. Під час надходження товару від постачальника виникає заборгованість перед постачальником, а під час оплати постачальникові заборгованість погашається. Звісно, бувають операції, що змінюють стан розрахунків без оплати або поставок, наприклад взаємозалік зустрічних вимог, списання безнадійної заборгованості та інші. Проте в більшості випадків сальдо розрахунків змінюється автоматично під час відображення операцій купівлі, продажу або оплати.
Облік розрахунків із контрагентами у програмі обов’язково ведеться в розрізі договорів, тому в будь-якому товарному та платіжному документі обов’язково заповнюють поля Контрагент і Договір. Під час вибору договору завжди діють вбудовані фільтри: можна вибрати лише договір, який відповідає параметрам операції за організацією, контрагентом і видом договору.
Для всіх договорів, крім договорів виду Інше, можна ввімкнути детальніший облік розрахунків — за Документами розрахунку.
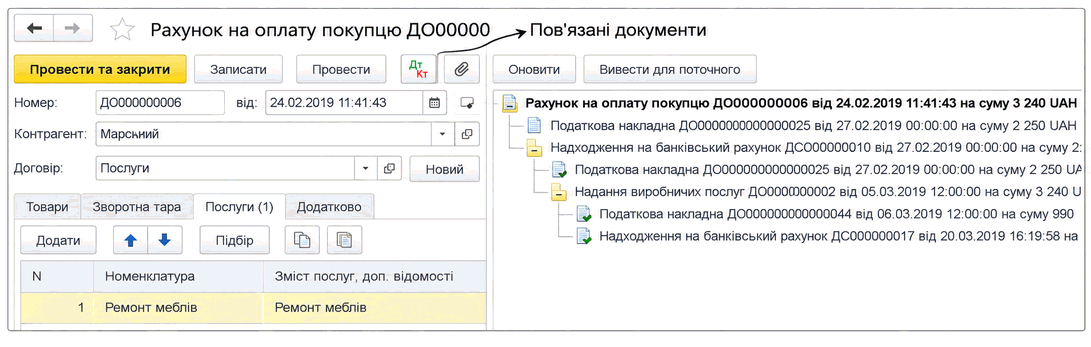
Якщо в договорі встановлено За документами розрахунків, важливо правильно й уважно заповнювати реквізит Документ розрахунків у документах. Нижче наведено приклад оформлення рахунку та операції оплати в межах договору з веденням взаєморозрахунків За документами розрахунків. Усі операції, що відображають фактичні зміни заборгованості в цьому прикладі, реєструються товарними й платіжними документами з посиланням на рахунок. У структурі підпорядкованості рахунку на оплату відображаються всі документи, оформлені з посиланням на цей рахунок.
Рахунок на оплату покупцеві
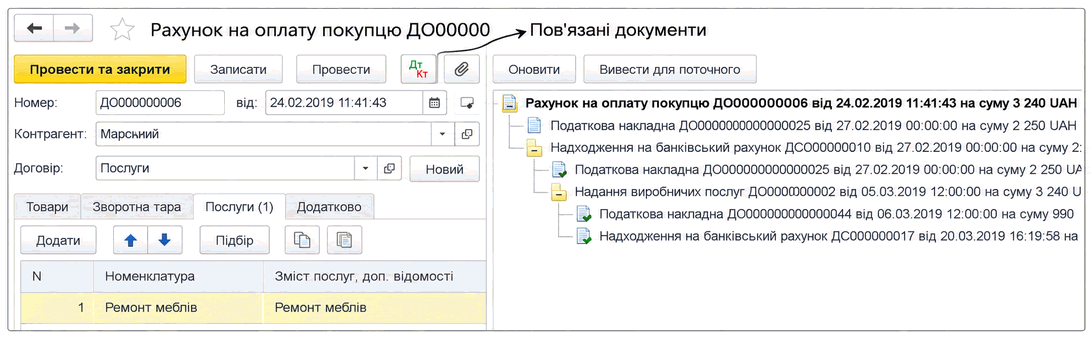
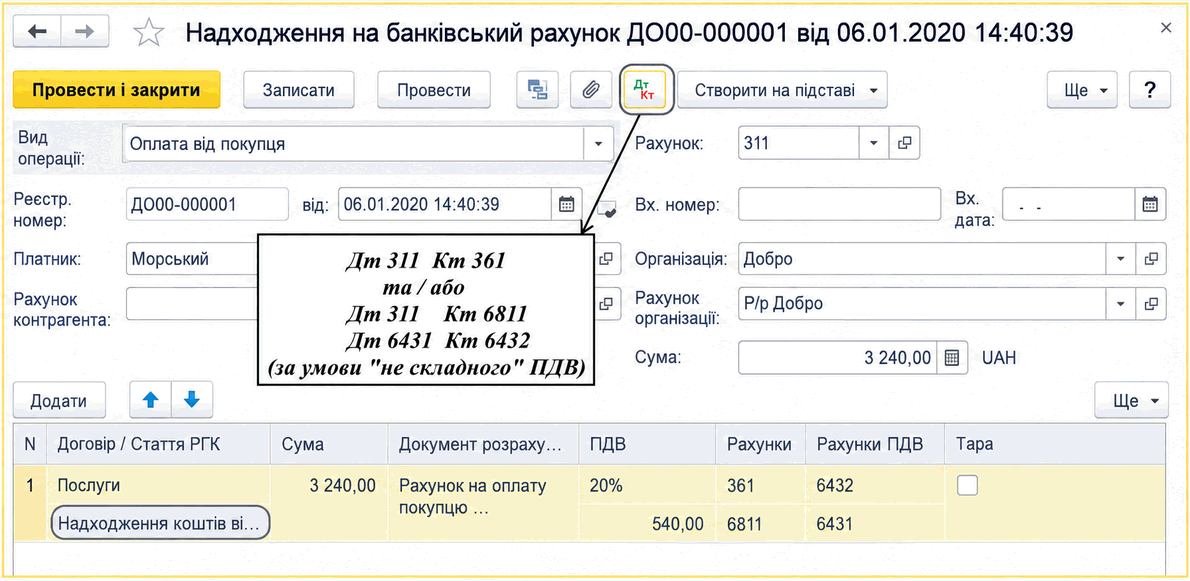
Оплата за рахунком
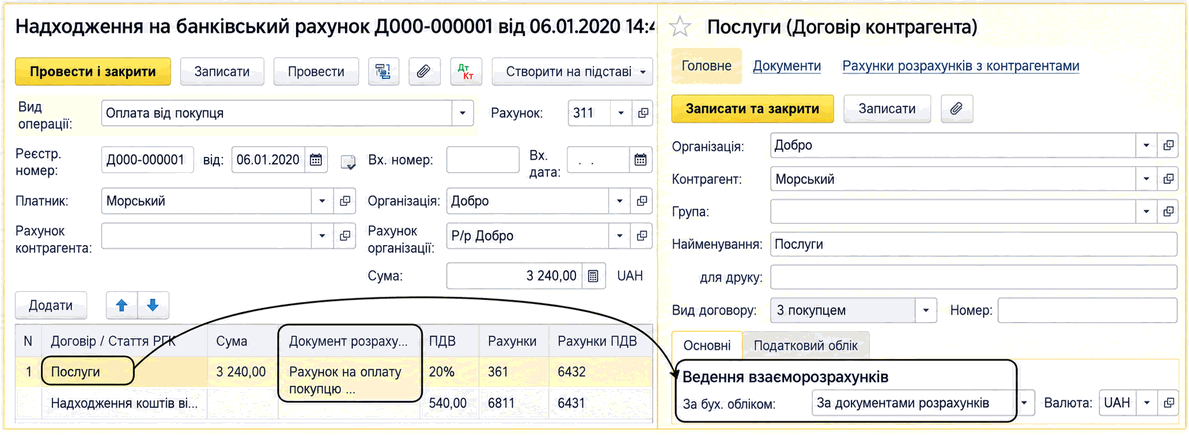
Прикладне рішення не визначає послідовність документів для відображення операцій зі зміни заборгованості. Таку послідовність визначають реальні події господарської діяльності.
Наприклад, потребу в реєстрації рахунку користувач визначає самостійно. Якщо фактична оплата відбулася раніше відвантаження, то дата платіжного документа має бути ранішою за дату товарного документа.