Тема публікацій

Рахунок витрат

Довідкові матеріали за цією темою.

29 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Методики застосування налаштувань документа "Розрахунок собівартості випуску"

У конфігурації "Управління виробничим підприємством для України" документ "Розрахунок собівартості випуску" має низку налаштувань, що впливають на результат розрахунку. Застосування налаштувань залежить від наявності тих чи інших господарських операцій, відображених в обліку.

Читати
Матеріал

Методика відображення операції списання безнадійної заборгованості

Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Ця методика також застосовна для конфігурації "Управління торговельним підприємством для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.2.

Читати
Матеріал

Методика віднесення витрат за амортизацією необоротних активів на конкретні найменування продукції

На виробничих підприємствах досить частою є ситуація використання необоротного активу для випуску однієї або кількох позицій продукції. При цьому необоротний актив може використовуватися для випуску.

Читати
Матеріал

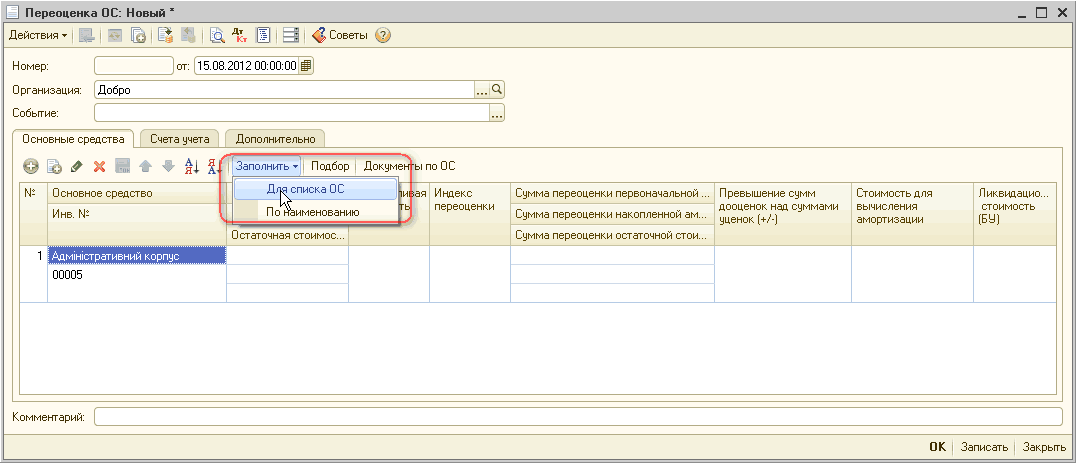
Переоцінка основних засобів

У статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.

Читати
Матеріал

Нормування витрат

Деякі витрати господарської діяльності зі ст. 139 і 140 ПКУ включаються до складу витрат, що враховуються при визначенні оподатковуваного прибутку, не в повному обсязі. Для них задані певні нормативи, у межах яких витрати приймаються в податковому обліку. Суми перевищення не враховуються в податковому обліку та утворюють постійну різницю з бухгалтерським прибутком. До таких витрат, наприклад, належать витрати на відрядження, витрати на гарантійний ремонт, витрати на деякі категорії послуг, отриманих від нерезидента, тощо.

Читати
Записатися телефоном