Порядок обліку витрат на поліпшення та ремонт основних засобів регулюється п.14 і п.15 НП(С)БО 7 і залежить від характеру здійснюваних ремонтних робіт та від їх майбутнього економічного ефекту.
Тимчасове припинення нарахування амортизації, наприклад, у разі консервації основних засобів, можна відобразити за допомогою документа "Внутрішнє переміщення". Для скасування нарахування амортизації за об'єктами необхідно в групі реквізитів "Приймач" зазначити місце зберігання, у картці якого встановлено прапорець "Немає експлуатації".
Розпорядники і одержувачі коштів державного та місцевих бюджетів, які перебувають на казначейському обслуговуванні (<i>далі</i> — розпорядники бюджетних коштів), здійснюють реєстрацію зобов’язань в органах Державної казначейської служби України (<i>далі</i> — Казначейство) відповідно до вимог Порядку реєстрації та обліку бюджетних зобов’язань розпорядників бюджетних коштів та одержувачів бюджетних коштів в органах Державної казначейської служби України, затвердженого наказом Мінфіну від 02.03.2012 № 309 (далі — Порядок № 309).Бюджетна установа (розпорядник бюджетних коштів) підписала акт приймання виконаних будівельних робіт (ф. № КБ-2) та довідку про вартість виконаних будівельних робіт (ф. № КБ-3) у грудні 2012 року, але оплату їх не здійснила. Чи зобов’язані органи Казначейства оплатити кредиторську заборгованість за такими документами у наступному бюджетному періоді?
Відповідно до частини п’ятої статті 28 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI у разі здійснення закупівлі товарів, робіт і послуг, що виробляються, виконуються чи надаються не за окремо розробленою специфікацією (технічним проектом), для яких існує постійно діючий ринок, — критеріями оцінки є ціна.Чи потрібно установі-замовнику застосовувати, окрім ціни, такі критерії оцінки, як строк виконання робіт та умови оплати при проведенні закупівель робіт з капітального ремонту та будівництва?
Підемо від зворотного і розглянемо, за яких умов витрати на ремонт комп’ютера як основного засобу відносять на капітальні видатки.В установи вийшов з ладу комп’ютер — потрібна заміна материнської плати, відеокарти. Ремонтні роботи проводитиме ПП (з наданням акта виконаних робіт). Чи можна витрати на ремонт комп’ютера провести за КЕКВ 2240, чи їх слід віднести на капітальні видатки?
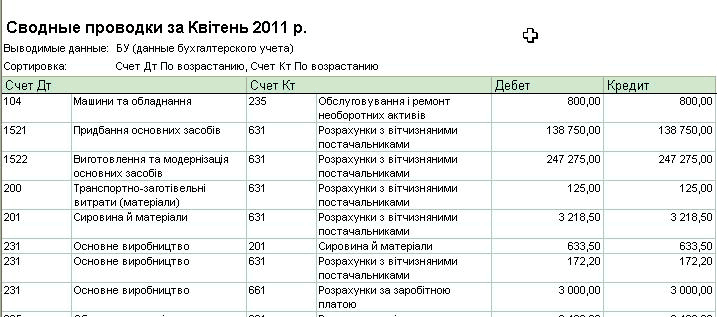
Цей звіт містить список зведених проводок за вибраний період часу. Налаштування звіту дають змогу задати деталізацію звіту до субконто, задати впорядкування за дебетовими рахунками або за кредитовими рахунками, а також установити відбори за рахунками, валютою тощо.
Ні. І от чому.У бюджетній установі відкриті асигнування на здійснення капітального ремонту двох об’єктів, на які складено окремі об’єктні кошториси. Один із них — на ремонт адміністративної будівлі кошторисною вартістю 750 тис. грн., а другий — на ремонт котельні кошторисною вартістю 300 тис. грн. Чи проводити процедуру державних закупівель?
Так, повтору експертизу проектно-кошторисної документації (далі — ПКД) доведеться здійснити. І от чому. Порядок затвердження проектів будівництва і проведення їх експертизи затверджено постановою КМУ від 11.05.2011 № 560 (далі — Порядок № 560). Порядок № 560 регламентує процедуру проведення експертизи проектної документації (експертиза), зокрема, із капітального ремонту будинків і споруд.Бюджетна установа без проведення процедури закупівлі за державні кошти здійснила капітальний ремонт будівлі. Проектно-кошторисна документація за результатами експертизи отримала позитивний експертний висновок. Та під час ремонту з’ясували, що обсяг робіт варто збільшити задля налагодження частини водогону. Чи потрібно заради цього проводити додаткову експертизу документації і як оформити договір підряду?
Відповідно до частини четвертої статті 13 Бюджетного кодексу України (БК) у складі <b>інших джерел власних надходжень</b> бюджетних установ (другої групи власних надходжень) виділяють, зокрема, підгрупи:Установа отримала від приватного підприємства грошову допомогу в сумі 30 000,00 грн. на ремонт приміщення, а також допомогу у натуральній формі — 10 банок фарби масляної (без зазначення цілей їх використання). За яким кодом бюджетної класифікації відображати ці надходження — 25020100 чи 25020200?
<b>Так</b>, правомірно. Пояснимо чому.У загальноосвітньому навчальному закладі (ЗНЗ) кошти, що надійшли як благодійні внески від батьків на придбання меблів, витратили на ремонт приміщення. Під час ревізії в ЗНЗ фінінспектори такі витрати трактували як нецільове використання бюджетних коштів і, відповідно, порушення бюджетного законодавства. На підставі виписаної фінінспекторами довідки про порушення бюджетного законодавства керівник органу Держфінінспекції прийняв рішення про зупинення у ЗНЗ операцій з бюджетними коштами за загальним фондом на суму нецільового використання благодійних внесків. Чи правомірно це?
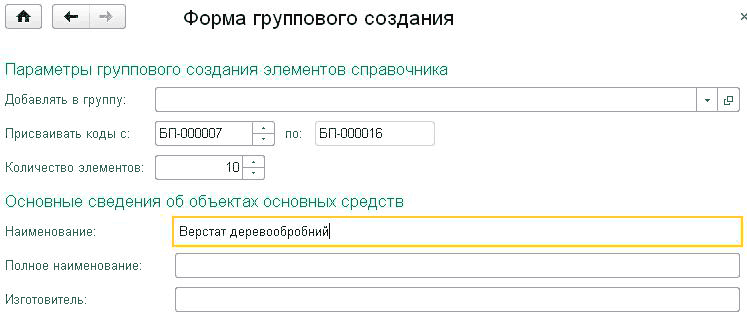
У довіднику "Основні засоби" (меню "Довідники" —” "ОЗ і НМА" —” "Основні засоби") зберігаються відомості про основні засоби, які, як передбачається, не змінюються з часом і не залежать від специфіки конкретної організації під час постановки його на облік. Зокрема, це найменування, група обліку основного засобу ("Будівлі", "Машини та обладнання", "Транспортні засоби"), відомості про виробника тощо.Надходження обладнання, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
<b>Так</b>, потрібно, і от чому.Бюджетна установа планує провести капітальний ремонт комп’ютера та придбати для цього запчастини за кодом економічної класифікації видатків 3132. Чи потрібно для проведення такого ремонту складати кошторис витрат?