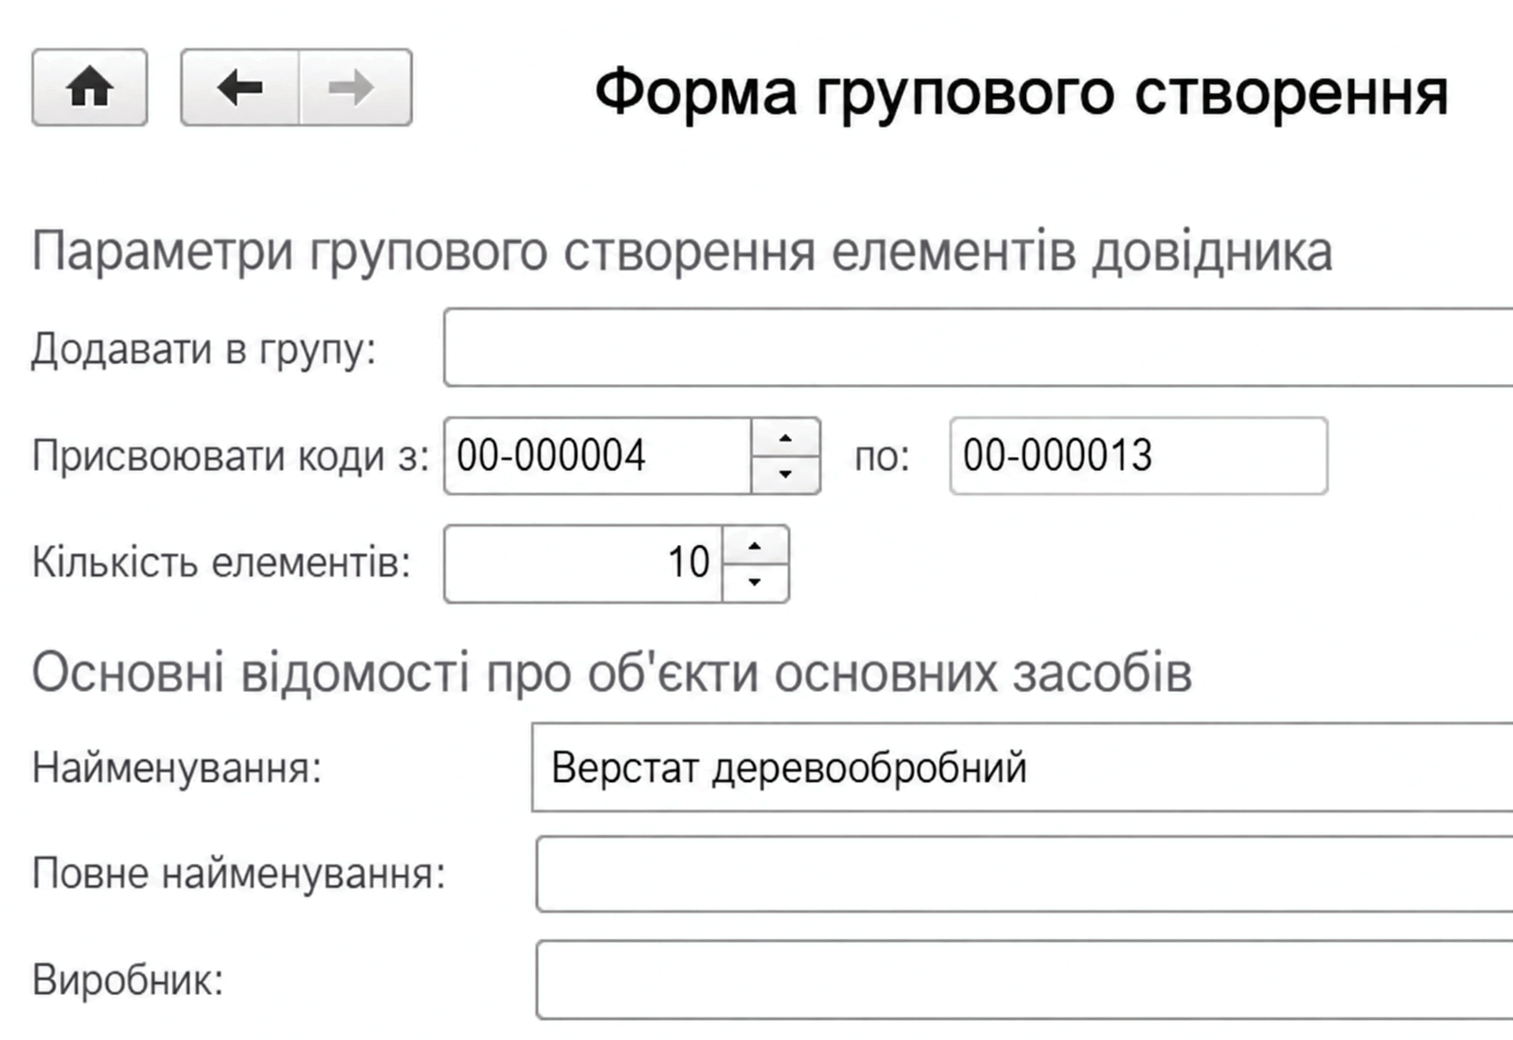
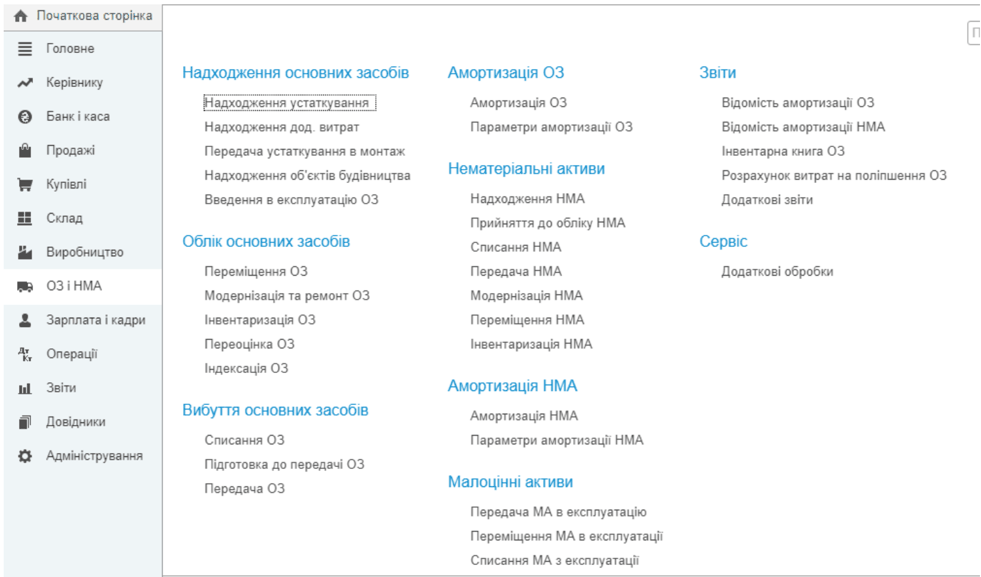
Описано облік основних засобів у BAS Бухгалтерія: надходження, введення в експлуатацію, амортизацію, ремонт, модернізацію, вибуття та інвентаризацію. Розглянуто документи й параметри обліку ОЗ.. Надходження устаткування, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
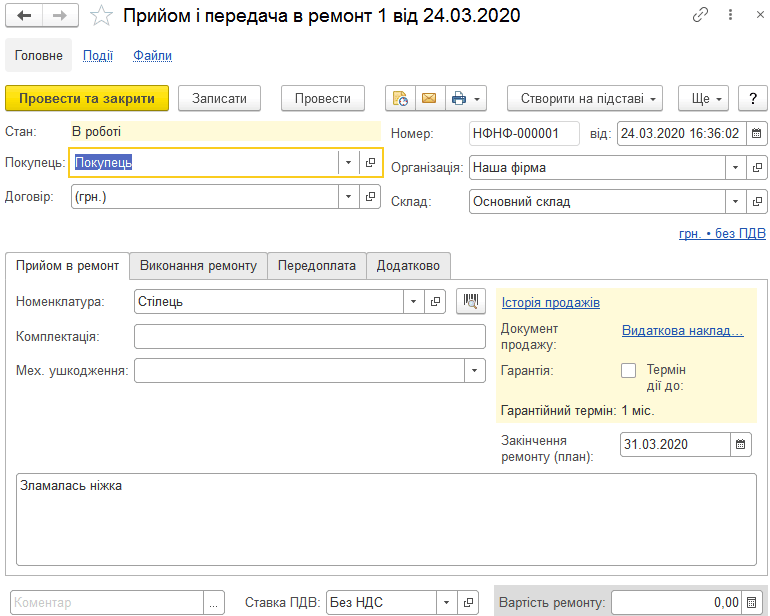
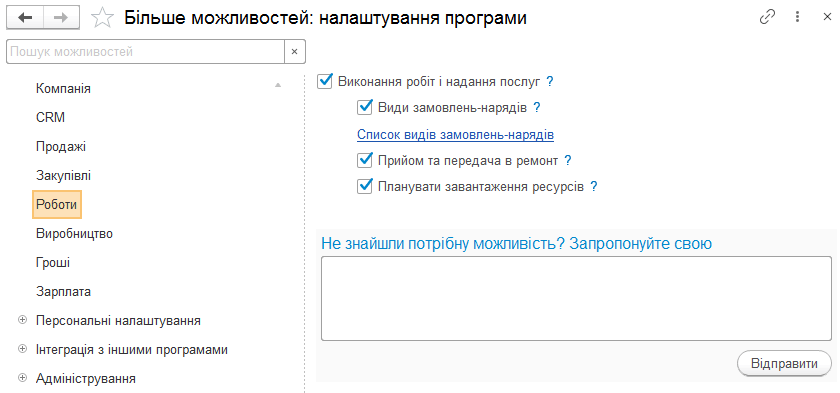
Описано налаштування та використання документа «Прийом і передача в ремонт»: прийом виробу, вибір сценарію ремонту, визначення статусу, передоплата й реквізити друку.
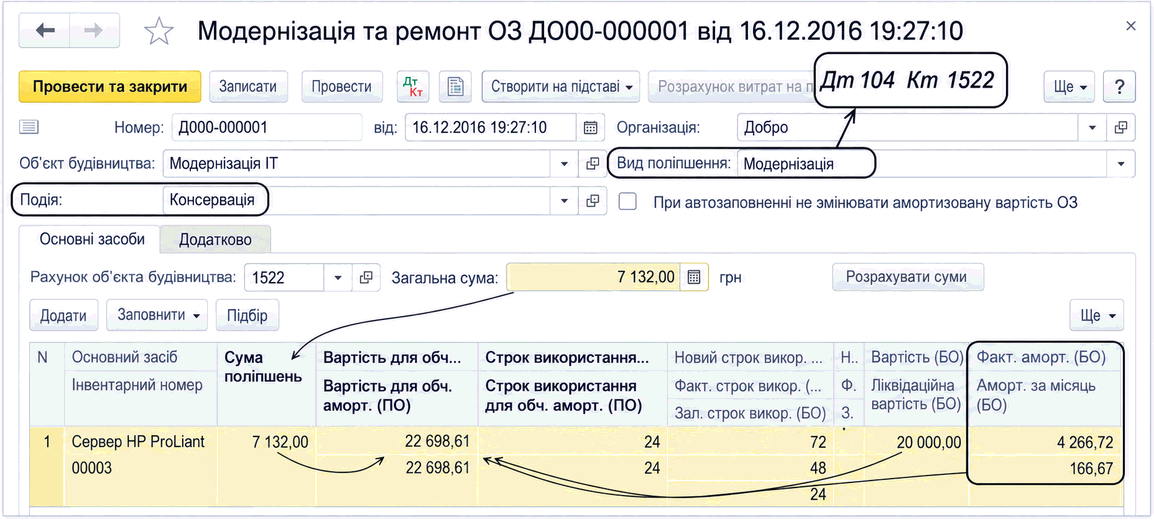
Описано облік витрат на модернізацію та поточний ремонт ОЗ, їх накопичення на рахунках 15 і 235 та списання документом «Модернізація і ремонт ОЗ». Наведено налаштування амортизації й проводки для кожного виду поліпшення.
У статті розглядаються основні операції електронного обліку необоротних активів в програмі «BAS: Бухгалтерія», включаючи процеси надходження, введення в експлуатацію, модернізацію та формування первісної вартості основних засобів.Що таке основні засоби та їх облік. Процедура надходження основних засобів. Введення основних засобів в експлуатацію. Модернізація та ремонт основних засобів
Аби правильно віднести певний вид робіт до поточного чи капітального ремонту будівлі, користуються Примірним переліком послуг з утримання будинків і споруд та прибудинкових територій та послуг з ремонту приміщень, будинків, споруд, затвердженим наказом Державного комітету України з питань житлово-комунального господарства від 10.08.2004 № 150 (далі — Перелік № 150). <b>Роботи з відновлення зовнішньої штукатурки з подальшим фарбуванням фасадів будівель</b> віднесено до капітального ремонту (пп. 2.3.1 розділу 2 Переліку № 150).У сільській раді плануємо провести ремонт, а саме: штукатурка стін та накидання шуби і фарбування шуби. Що це буде — поточний чи капітальний ремонт?
Статтею 1032 Бюджетного кодексу України (БК) установлено, що кошти освітньої субвенції <b>спрямовують на оплату поточних видатків</b> загальноосвітніх навчальних закладів.Чи можна проводити за кошти освітньої субвенції видатки на харчування учнів 1–4-х класів, ремонт (капітальний, поточний) навчальних закладів, відрядження педагогів?
Витрати на ремонт (і поточний, і капітальний) вважають витратами на утримання об’єкта основних засобів, які здійснюються для відновлення або підтримання бюджетною установою його майбутніх економічних вигід або потенціалу корисності на первісно оціненому рівні продуктивності об’єкта основних засобів. Такі витрати визнають <b>витратами звітного періоду</b>, в якому вони були понесені (п. 2 розд. ІІІ Національного положеня (стандарту) бухгалтерського обліку в державному секторі 121 Основні засоби, затвердженого наказом Міністерства фінансів України від 12.10.2010 № 1202; далі — НП(с)БОДС 121).Чи можна віднести витрати з капітального ремонту на фактичні видатки?
Відповідно до пункту 26 частини першої статті 1 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (далі — Закон про закупівлі) роботи — це проектування, будівництво нових, розширення, реконструкція, капітальний ремонт та реставрація існуючих об’єктів і споруд виробничого і невиробничого призначення, роботи із нормування у будівництві, геологорозвідувальні роботи, технічне переоснащення діючих підприємств та супровідні роботам послуги, у т. ч. геодезичні роботи, буріння, сейсмічні дослідження, аеро- і супутникова фотозйомка та інші послуги, які включаються до кошторисної вартості робіт, якщо вартість таких послуг не перевищує вартості самих робіт.Чи потрібно поводити процедури державних закупівель, якщо бюджетна установа планує провести ремонт 10 кабінетів адміністративної будівлі, а також провести реконструкцію даху окремої господарської будівлі (котельні), якщо вартість ремонту кабінетів — 600 тис. грн., а реконструкції даху котельні — 450 тис. грн., тобто разом вартість робіт становитиме 1,05 млн. грн.?
Відповідно до Порядку застосування <b>Плану рахунків бухгалтерського обліку бюджетних установ</b> (додаток 1 до Плану рахунків бухгалтерського обліку бюджетних установ, затвердженого наказом Міністерства фінансів України від 26.06.2013 № 611) на субрахунку 109 Інші основні засоби обліковують, зокрема, документацію з типового проектування незалежно від вартості.Установа проводила капітальний ремонт даху. При перевірці фінансово-господарської діяльності установи фінінспектори зазначили, що проектно-кошторисну документацію на проведення цього ремонту слід обліковувати на субрахунку 109 Інші основні засоби. Чи правильно це?
Перш ніж відповісти на запитання, визначимося з видом робіт, тобто з тим, був це поточний чи капітальний ремонт. Для цього відкриємо Примірний перелік послуг з утримання будинків і споруд та прибудинкових територій та послуг з ремонту приміщень, будинків, споруд, затверджений наказом Державного комітету України з питань житлово-комунального господарства від 10.08.2004 № 150 (далі — Перелік). Згідно з пунктом 2.11 розділу 2 Переліку вказані роботи підпадають під визначення <b>капітального ремонту</b>.У дитсадку взимку відремонтували систему опалення. Замінили радіатори, деякі труби повирізали й теж замінили на нові. Після ремонту залишились старі радіатори та труби. Через якийсь час до дитсадка звернувся підрядник, аби старі радіатори та труби забрати на металобрухт. Мотивує він це тим, що в кошторисі закладено повернення металобрухту в обмін за матеріал, який він використав. Як бути в цій ситуації?
Відповідно до Методичних рекомендацій щодо переліку підтвердних документів, які надаються розпорядниками (одержувачами) бюджетних коштів на стадії реєстрації зобов’язань та оплати рахунків, затверджених наказом Державного казначейства України від 14.09.2010 № 330 (далі — Наказ № 330), для реєстрації зобов’язань сільрада як розпорядник бюджетних коштів має надати до органів Державної казначейської служби України такі підтвердні документи: кошторис на капітальний ремонт; протокол договірної ціни; договір; рахунки; дефектний акт; проектно-кошторисну документацію; позитивний висновок комплексної державної експертизи; акти приймання виконаних підрядних робіт (ф. КБ-2в) та довідку про вартість виконаних будівельних робіт та витрат (ф. КБ-3); накладні/товарно-транспортні накладні при придбанні будівельних матеріалів, які використовуються в процесі ремонтних робіт; документи, що підтверджують проведення процедури закупівель товарів, робіт і послуг відповідно до законодавства у сфері державних закупівель.Сільрада готує документи на реєстрацію зобов’язань на капітальний ремонт клубної установи. Які підтвердні документи має надати сільрада до органу Казначейства?