Склад продукції й технологія її випуску
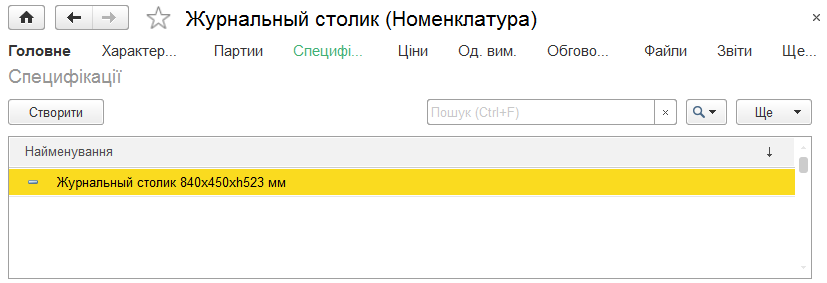
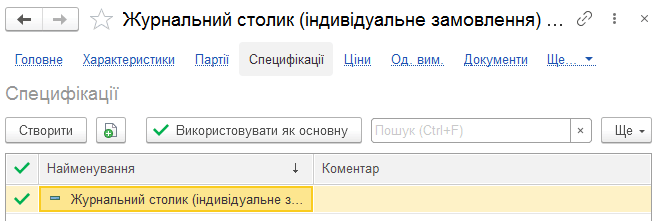
Описано механізм специфікацій у BAS Малий бізнес: склад продукції, технологічні операції, додаткові реквізити та заповнення кількості продукції й частки вартості.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано механізм специфікацій у BAS Малий бізнес: склад продукції, технологічні операції, додаткові реквізити та заповнення кількості продукції й частки вартості.
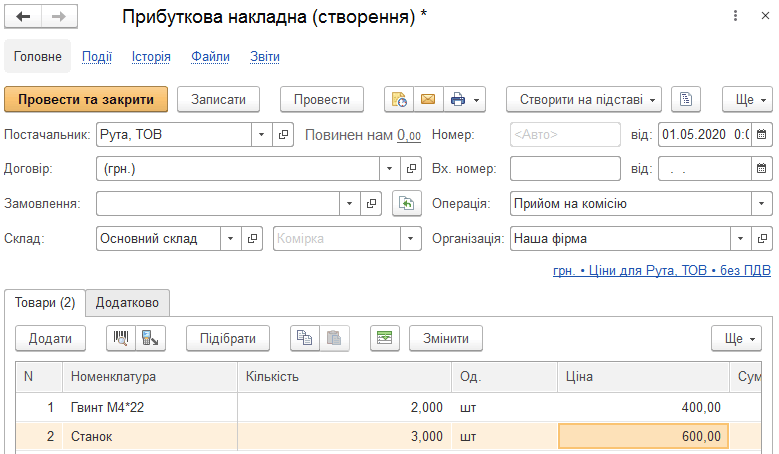
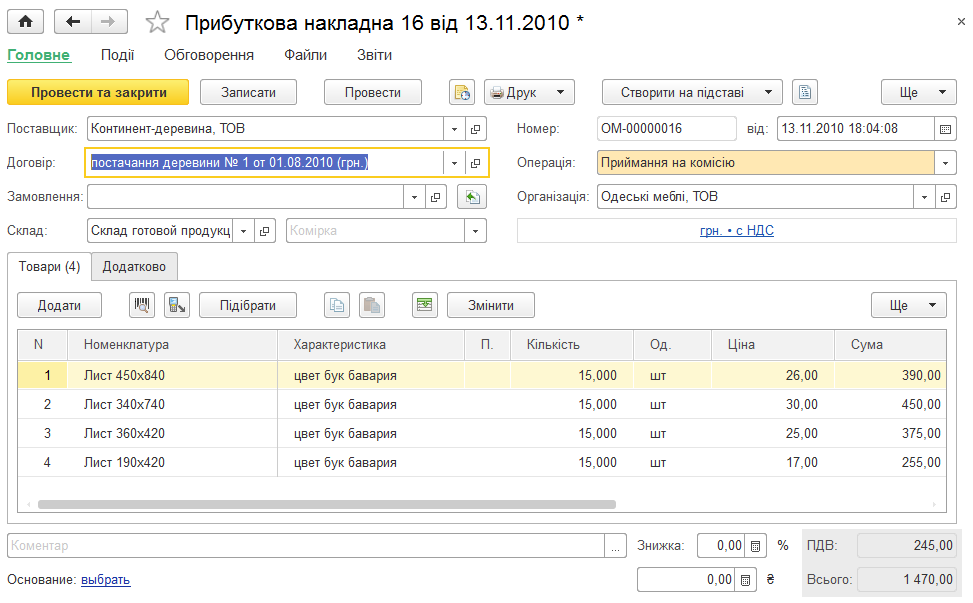
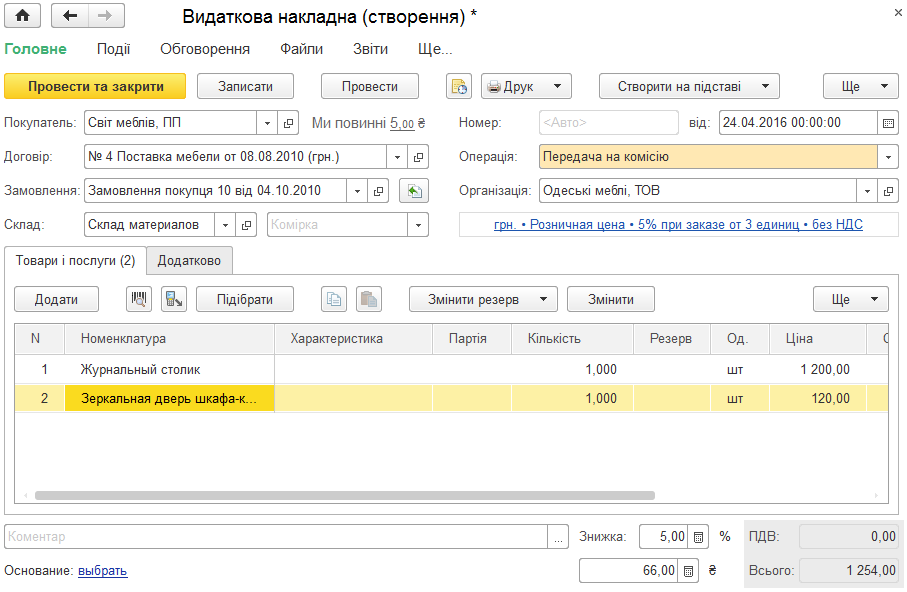
ЧитатиОписано оформлення приймання та повернення товарів на комісію, облік за партіями поставки й створення документа Звіт комітенту для відображення продажів і винагороди.. Прийом товарів на комісію. Звіт комітенту про продажі
ЧитатиОписано механізм безперервної нумерації довідників і елементів планів видів характеристик, а також налаштування доступності зміни кодів об’єктів користувачами.
ЧитатиОписано механізм специфікацій для ведення складу продукції, робіт і технології випуску. Розглянуто заповнення закладок «Склад» і «Операції», а також поля частки вартості та кількості продукції.
ЧитатиОписано оформлення приймання товарів на комісію, облік партій і повернення товару комітенту. Також наведено порядок створення документа «Звіт комітенту» та розрахунку комісійної винагороди.. Приймання товарів на комісію. Звіт комітенту про продажі
ЧитатиЗвіт відображає відомості про замовлені та відвантажені товари, їх вартість і залишки за замовленнями покупців за вибраний період. Дані можна згрупувати за відповідальними менеджерами.. Відомість за замовленнями покупців
ЧитатиОписано оформлення передавання та приймання товарів на комісію, а також роботу з документами «Звіт комісіонера» і «Звіт комітенту». Розглянуто розрахунок винагороди та залік передоплати.. Передача товарів на комісію. Звіт комісіонера. Приймання товарів на комісію. Звіт комітенту про продажі
ЧитатиОсновні (стандартні) ситуації, за здійснення яких платникам ПДВ необхідно здійснювати коригування сум податкових зобов’язань (для постачальника) та податкового кредиту (для покупця), перелічено в першому абзаці п.192.1 ст.192 ПКУ. Зокрема, до них належать:Загальні положення. Коригування податкових зобов’язань з ПДВ. Коригування податкових зобов’язань: відображення в декларації з ПДВ. Таблиця 1 додатка Д1: правила заповнення. Коригування податкового кредиту з ПДВ. Коригування податкового кредиту: відображення в декларації з ПДВ. Таблиця 2 додатка Д1: правила заповнення. Таблиця 3 додатка Д1: правила заповнення. Оформлення та подання додатка Д1 до органів ДФС. Документи
ЧитатиЗгідно з п.3 Порядку №1246 розрахунок коригування, складений постачальником (продавцем) товарів (послуг) до податкової накладної, виданої їх отримувачу (покупцю) — платнику податку, підлягає реєстрації в ЄРПН отримувачем (покупцем), якщо передбачається зменшення суми компенсації вартості товарів (послуг) на користь їх постачальника (продавця).
ЧитатиВідрізнятися дані в колонках можуть, наприклад, у такій ситуації:
ЧитатиДля того щоб бухгалтерські проведення за рахунком 851 відображалися у звіті "Картка фактичних витрат", необхідно в довіднику "Джерела фінансування" відкрити джерело фінансування, за яким формується звіт, і в табличній частині на вкладці "Рахунки обліку" додати рахунок (851) та вказати для нього в колонці "Тип рахунку" значення "Витрата".
Читати