Як оприбуткувати основний засіб, придбаний підзвітною особою?
Для оприбуткування основних засобів, придбаних через підзвітну особу, слід скористатися такою методикою:
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Для оприбуткування основних засобів, придбаних через підзвітну особу, слід скористатися такою методикою:
ЧитатиДля перенесення заборгованості контрагента з одного документа на інший слід використовувати документ "Перезалік-бартер" ("Взаємозалік").
ЧитатиДля правильного заповнення податкової накладної необхідно:
ЧитатиУ типовій бюджетній конфігурації для річного перерахунку податку з доходів фізичних осіб призначений документ "Перерахунок податку з доходів" (меню "Документи" - "Перерахунок податку").
ЧитатиНарахування премії оформлюється документом "Премії працівників організації".
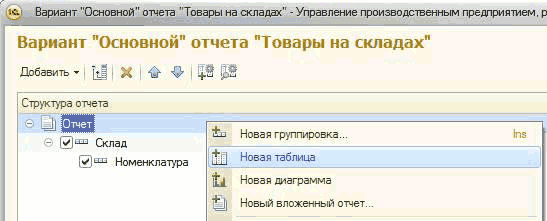
ЧитатиДля налаштування звіту "Товари на складах" необхідно виконати такі дії:
ЧитатиДля коректного відображення інформації про відпустки співробітників з урахуванням виду відпустки необхідно в шапці документа "Наказ на відпустку" вказати значення реквізиту "Тип відпустки". Цей реквізит може набувати значень "Навчальна" або "Соціальна". Для відображення щорічних відпусток, по догляду по вагітності та пологах, по догляду за дитиною необхідно вибрати значення "Соціальна", у реквізиті "Вид відпустки" вказати відповідний вид відпустки, а також вказати необхідне значення виду оподаткування за цим нарахуванням. У полі коментаря можна конкретизувати вид відпустки.
ЧитатиНа поточний момент законодавство передбачає:
ЧитатиПо-перше, необхідно створити новий лист і встановити формат тексту "HTML".
ЧитатиЩоб у типовій конфігурації виконувався коректний розрахунок сум внесків до фондів соціального страхування в разі їх зміни в середині місяця, необхідно:
ЧитатиУ цій схемі беруть участь три сторони.
ЧитатиЦей механізм доступний починаючи з версії 1.0.3.РУЧНІ ЗНИЖКИ. АВТОМАТИЧНІ ЗНИЖКИ. Створення сегмента товару. Загальні налаштування обліку знижок для магазину. Внесення даних про покупців. Довідник «Знижки (націнки)». Документ «Маркетингова акція». Продаж товару. ЗВІТИ. Оцінка ефективності маркетингових заходів. Оцінка просування товарів.. Оцінка застосування знижок. Оцінка розпродажу. Оцінка продажів
Читати