Як уникнути стресу в передсвяткових приготуваннях
Більшість людей щороку ламають голову над вибором подарунків своїм рідним і друзям, над складанням святкового меню, над вирішенням матеріального питання під час підготовки до урочистості.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Більшість людей щороку ламають голову над вибором подарунків своїм рідним і друзям, над складанням святкового меню, над вирішенням матеріального питання під час підготовки до урочистості.
ЧитатиІснує багато матеріалів, з яких роблять молдинги з орнаментом, що дає змогу легко знайти матеріал, який відповідатиме вашому стилю декорування, а також оздобленню ваших стін і стель.Гіпсокартон. Тверда деревина. Деревоволокнисті плити середньої щільності
ЧитатиУ теплу пору року в приватному або заміському будинку улюбленим місцем для дозвілля стає тераса. На ній не лише приємно обідати або влаштовувати тривалі посиденьки з рідними та друзями.
ЧитатиПовітряні завіси — це, по суті, потоки повітря теплої температури, які утворюють термічну перешкоду, невидиму нашому оку, від холоду, що проникає ззовні будівлі. Це рішення також значно знижує витрати на обігрів цілої будівлі.
ЧитатиПрофесія таксиста зазвичай асоціюється з людиною, яка дуже любить романтику. Його надихає краса міста, його пейзажі. Він чудово знає вулиці, орієнтується в найкоротших маршрутах.
ЧитатиВи все ж вирішили інвестувати в Біткоїн, але не знаєте, з чого почати? Якщо у вас є гроші на рахунку в банку Приват24, то ви на правильному шляху: у цій статті ми розповімо, як придбати біткоїни за допомогою картки Privat24. Способи купівлі біткоїнів за Приват24. Який спосіб купівлі біткоїнів за Приват24 кращий?
ЧитатиРобота з просування сайтів пов'язана з масою труднощів, насамперед для компанії, яка отримала замовлення на надання цього виду послуг.
ЧитатиМожливість ведення кількісного обліку малоцінних активів визначається вибором відповідної методики їх обліку.
ЧитатиДокумент "Прийняття до обліку ОЗ" з видом операції "Інше" використовується лише під час прийняття основних засобів до управлінського обліку, при виборі цього виду операції прапорець "бух. обліку" стає недоступним для вибору. За такого виду операції можна прийняти основні засоби до управлінського обліку без зазначення будь-якого об'єкта обліку, на якому попередньо акумулювалися витрати за об'єктами основних засобів. Приклад: при списанні основного засобу з управлінського обліку якась його частина може бути використана надалі як самостійний об'єкт.
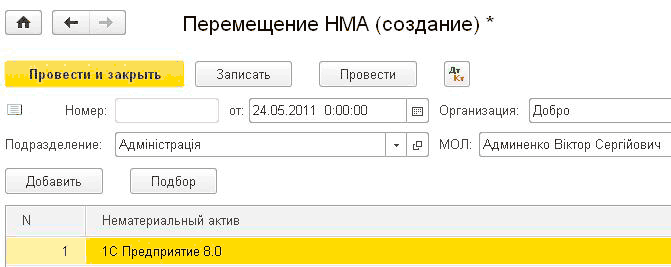
ЧитатиДо нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
ЧитатиУ "1С:Бухгалтерії 8 для України" реалізовано такі варіанти обліку переробки давальницької сировини:Надання організацією послуг з переробки. Надходження сировини від замовника. Передача сировини замовника у виробництво. Облік власних витрат на виробництво продукції з давальницької сировини. Випуск готової продукції з давальницької сировини. Реалізація послуг з переробки сировини замовника. Передача сировини та надходження готової продукції з переробки. Передача сировини в переробку. Витрати переробки. Надходження продукції з переробки. Повернення матеріалів, не використаних під час переробки
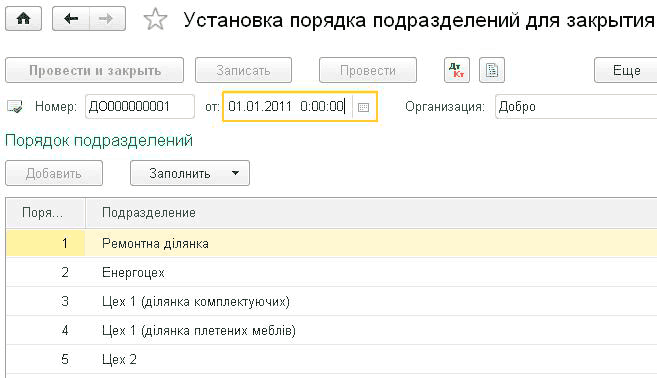
ЧитатиДля нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
Читати