Документ «Інші витрати»
Додаємо до витрат, наприклад, витрати на обслуговування виробничого процесу – загальновиробничі. Операція проводиться документом «Інші витрати»
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Додаємо до витрат, наприклад, витрати на обслуговування виробничого процесу – загальновиробничі. Операція проводиться документом «Інші витрати»
ЧитатиУ цьому розділі Ви навчитеся створювати місця зберігання та об'єднувати їх у групи, дізнаєтеся про їхні особливості, а також дізнаєтеся, як вносити в програмі ціни та кількість у документиВведення кількості та суми
ЧитатиПри веденні в "1С:Бухгалтерії 8 для України" активно-пасивність рахунку не відіграє ролі та призначається довільно. Наприклад, активно-пасивними зроблено рахунки обліку розрахунків з контрагентами.
ЧитатиЗвіт потрібен для наочного відображення даних бухгалтерського обліку за необхідний відрізок часу. Кнопкою "Налаштування" вносяться параметри відображення даних ("Налаштування діаграми"). Вивчимо можливі параметри налаштування цього звіту. Вкладка "Серії і точки" складається з параметрів джерела інформації для діаграми, а саме:
ЧитатиСтандартними звітами вважають "Залишки та обороти" і "Список/крос-таблиця". Такі звіти дають змогу аналізувати інформацію регістрів накопичення, а також "Універсальний звіт". Програма має обробку "Консоль звітів", її використовують досвідчені користувачі, щоб створити довільні звіти. За допомогою цієї обробки користувач може створювати будь-які звіти, не змінюючи прикладне рішення і не залучаючи розробників.
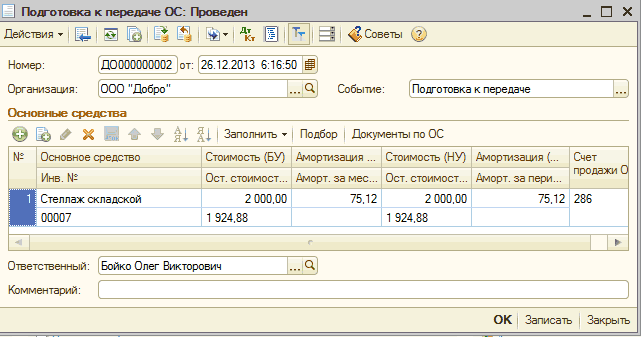
ЧитатиДля відображення в обліку дій з реалізації ОЗ потрібно дотримуватися НП(С)БО 27. Враховуючи вимоги п. 6 розділу II НП(С)БО 27, ОЗ, визнані організацією такими, що утримуються для продажу, повинні бути переведені та відображатися у складі оборотних активів організації. Для цього використовують спеціальний субрахунок 286 "Необоротні активи та групи вибуття, утримувані для продажу", який потрібен для того, щоб вести облік наявності, руху необоротних активів і груп вибуття, які визнані такими, що утримуються для продажу.
ЧитатиДокумент "Переоцінка товарів у роздрібній торгівлі" призначений для переоцінювання товарних залишків у роздрібній торгівлі при зміні роздрібних цін. Він створюється виключно для організацій, які обліковують роздрібні товари за цінами продажу.
ЧитатиДія «Формування залишку незавершеного виробництва» необхідна для відображення в податковому обліку приросту-зменшення залишків запасів за незавершеного виробництва.
ЧитатиЗвіт "Відомість за розрахунками з контрагентами" має гнучку систему налаштувань. Виведення загальних підсумків під час формування звіту "Відомість за розрахунками з контрагентами" за кількома договорами контрагента з різними валютами не має сенсу. Виведення зазначеного параметра визначається встановленням відповідного прапорця в налаштуваннях звіту. Для правильного відображення даних у колонці "Кін. залишок" потрібно в налаштуваннях звіту як перше групування рядків вказати "Валюта взаєморозрахунків".
ЧитатиМінімальний страховий запас призначений для забезпечення безперервного процесу виробництва та(або) продажів у разі непередбачених обставин (наприклад, у випадках можливих затримок товарів під час доставки від постачальників).
ЧитатиЯкщо при нарахуванні авансу працівнику було перераховано суму ПДФО більшу, ніж нараховано в документі "Нарахування зарплати працівникам організацій", то необхідно закрити цю заборгованість і перенести переплату на наступний місяць.
Читати