Отримані кредити й позики, видані співробітникам
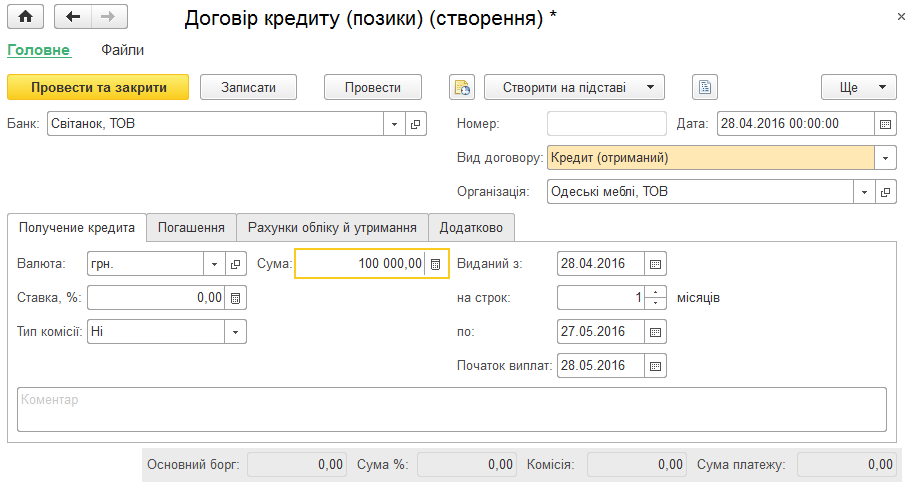
Описано оформлення договорів кредиту й позики, заповнення графіка погашення та відображення надходження кредитних коштів. Також наведено особливість оформлення позики співробітникові.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано оформлення договорів кредиту й позики, заповнення графіка погашення та відображення надходження кредитних коштів. Також наведено особливість оформлення позики співробітникові.
ЧитатиПрактичний кейс закупівлі та продажу: документи, часткові оплати, борги, акт звірки й контроль взаєморозрахунків у BAS.. Який результат очікуємо ще до внесення документів?. Як проходить доріжка закупівлі?. Як проходить доріжка продажу?. Що показує двосторонній реєстр подій?. Як читати аналітику, щоб не сховати помилку?. Як виконати звірку за сім кроків?. Що робити, якщо платіж є в банку, але накладна не погашена?. Які нормативні межі треба врахувати?. Якою має бути контрольна відомість на кінець місяця?
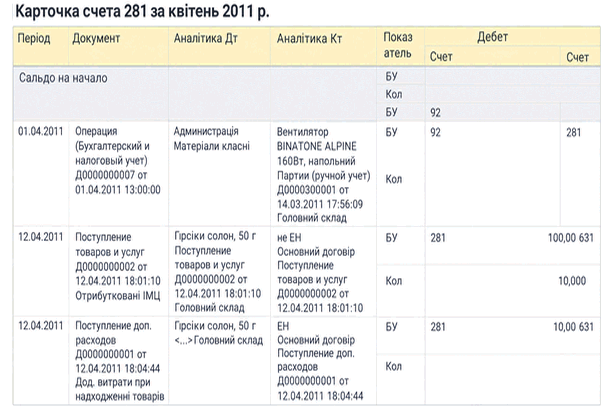
ЧитатиЗвіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
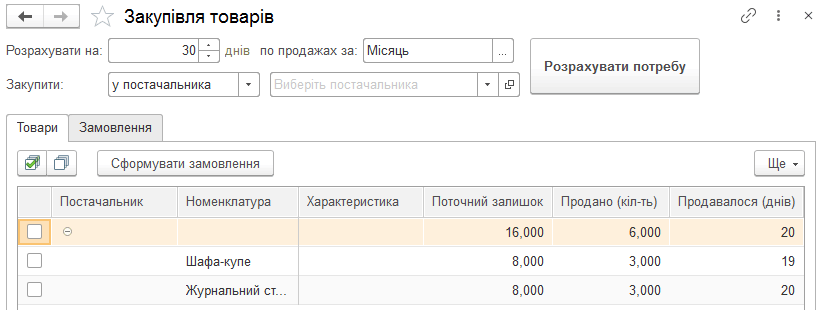
ЧитатиОписано обробку Закупівля товарів у BAS Малий бізнес: розрахунок потреби за статистикою продажів, налаштування відбору товарів і формування замовлень постачальникам.
ЧитатиПрактична матриця операцій і контрольних звітів, за якою можна перевірити досвід бухгалтера в торговельному та виробничому контурах BAS, підготуватися до співбесіди й зібрати портфель доказів без конфіденційних даних.. Матриця доказів: що саме кандидат уміє робити. Торговельна гілка: від довідника до закритого боргу. Виробнича гілка: від потреби до фактичної собівартості. Контрольні звіти: питання «як ви перевірите результат?». Комплексна перевірка кандидата: один кейс, дві гілки. Симулятор співбесіди: шість робочих ситуацій. Портфель доказів без даних роботодавця. Наступний крок залежно від прогалини
ЧитатиЗворотний аудит від ОСВ до первинки: контроль залишків, взаєморозрахунків, запасів і закриття місяця на навчальному наборі.. Почніть із меж перевірки, а не з кнопок. Перший екран аудиту: що шукати в ОСВ. Маршрут зворотної перевірки. Навчальний набір: 12 умовних залишків. Чотири доріжки контролю. Таблиця контрольних тестів. Розслідуємо три червоні прапорці. Контроль закриття місяця: до і після. Журнал доказів: як не втратити логіку перевірки. Коли зупинитися й залучити експерта. Фінальний чек-лист зворотного аудиту
ЧитатиЗвіт відображає відомості про замовлені та відвантажені товари, їх вартість і залишки за замовленнями покупців за вибраний період. Дані можна згрупувати за відповідальними менеджерами.. Відомість за замовленнями покупців
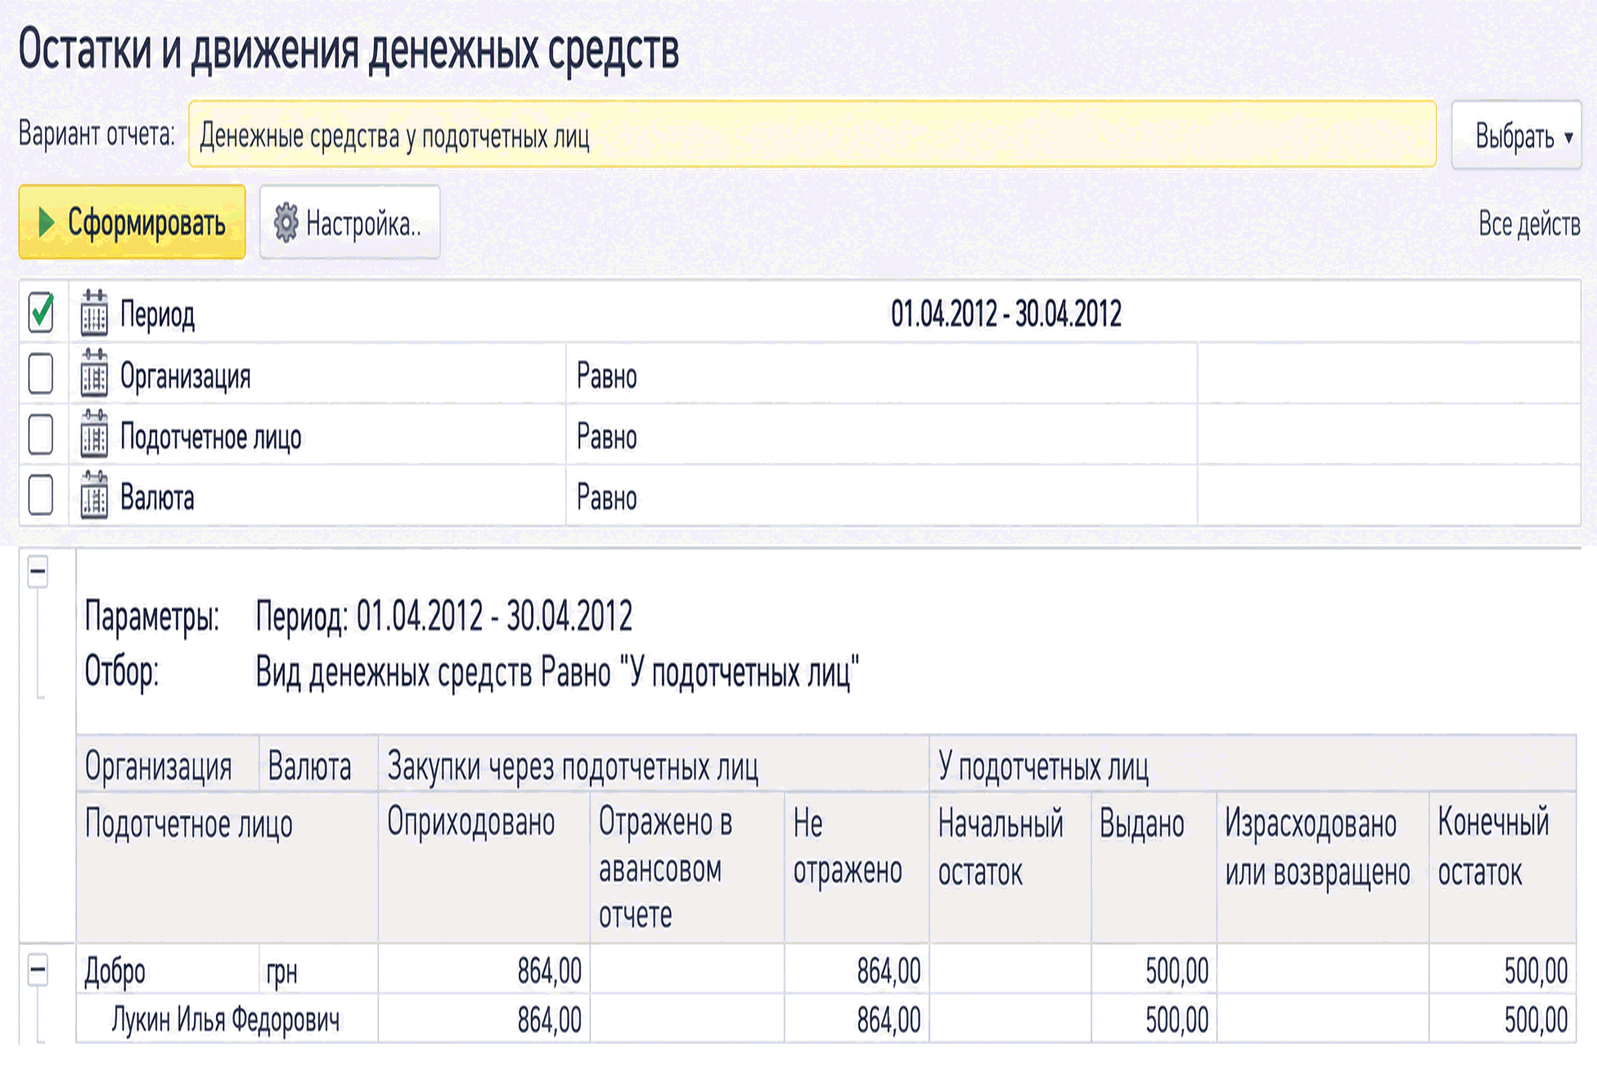
ЧитатиЗвіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
ЧитатиПрактичне пояснення для українського власника бізнесу: як банк визначає податкове резидентство, які відомості про іноземний рахунок можуть потрапити до ДПС, що змінив CRS 2.0 та як провести самоперевірку без паніки й хибних спроб «сховатися» від обміну.. Що саме змінилося у 2026 році. Як працює CRS: ланцюжок із чотирьох кроків. Які рахунки можуть потрапити в поле зору. Що саме може побачити податкова. Особистий рахунок і рахунок компанії — не одне й те саме. Податкове резидентство: головне джерело помилок. Роль банку і роль ДПС. Самоперевірка для резидента України з іноземним рахунком. Що варто звірити бухгалтеру власника бізнесу. П’ять небезпечних помилок. Короткий чек-лист перед відповіддю банку
ЧитатиПрактикум зі зворотної діагностики: як за трьома симптомами у звітах знайти джерело помилки, пройти контрольні ворота, коректно повторити залежні етапи та підтвердити результат.. Починаємо з фіналу: три сигнали, що місяць ще не закрито по суті. Ворота 1. Чи можна довіряти межам періоду та вихідним даним. Ворота 2. Чи готові ділянки, які реально працювали цього місяця. Ворота 3. Чи можна запускати регламентні операції. Зворотне дерево причин: від звіту до джерела. Виправлення без ефекту доміно. Пакет контрольних звітів: чим підтвердити результат. Доказ виправлення важливіший за зелену позначку
ЧитатиСтаном на 11 вересня 2026 року пояснюємо, для яких аграрних товарів діє 150-денний строк розрахунків, від якої дати його рахувати та як провести конкретний експортний договір із двома платежами до завершення валютного нагляду.. Що саме змінив НБУ в серпні 2026 року. Від якої дати рахувати строк. Практичний приклад: договір, експорт і два платежі. Що відбувається після часткової оплати. Чому логістична затримка не змінює дату автоматично. Як організувати контроль у бухгалтерії та BAS/1С. Типові помилки, через які 150 днів рахують неправильно. Робочий чек-лист бухгалтера. Практичний висновок
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
Читати