Варианты учета розничной торговли на производственном предприятии
Статья актуальна для конфигурации «Управление производственным предприятием для Украины» (редакция 1.3).
Статья актуальна для конфигурации «Управление производственным предприятием для Украины» (редакция 1.3).
Учет товаров в рознице ведется по себестоимости, а не по цене реализации. Бухгалтерский учет розничной торговли ведется без применения счета 285 «торговая наценка». Так же в конфигурации не предусмотрено ведение учета розничной торговли с «суммовым учетом». То есть ведение аналитического и количественного учета в рознице обязательно.
Вариант учета в рознице, перечень допустимых хозяйственных операций, а также документооборот полностью определяется видом торговых точек, перечень которых ведется на базе справочника «Склады (места хранения)»:
- вид склада «Оптовый» - используется для продажи в розницу конечному потребителю. Продажа в розницу с оптового склада ведется по произвольным ценам;
- вид склада «Розничный» (Автоматизированная торговая точка (АТТ)) – «пономенклатурный» учет с оперативным отражением ежедневных продаж. Используется для продаж конечному потребителю, но может также использоваться для продажи стороннему контрагенту по «оптовой схеме»;
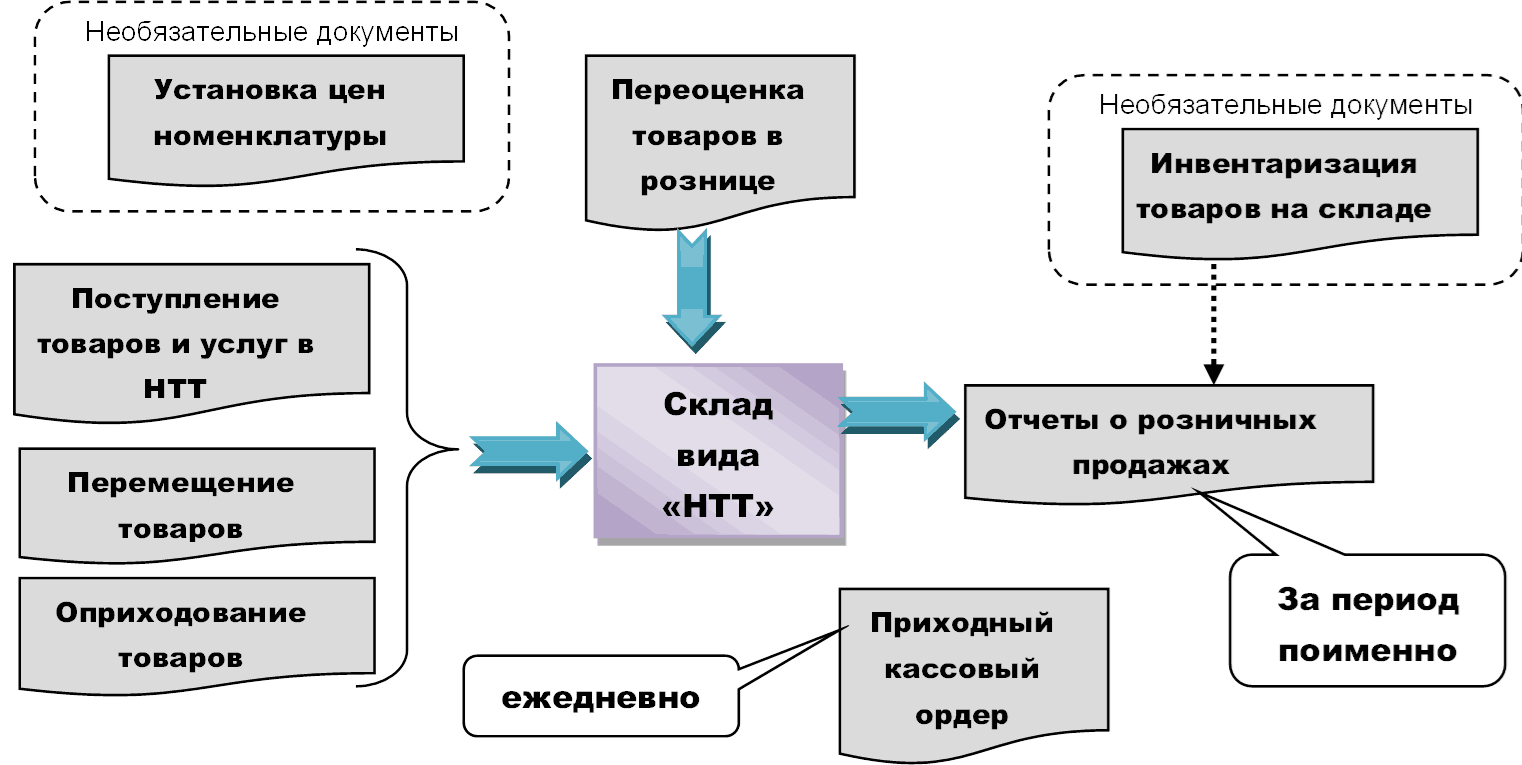
- вид склада «НТТ» - «пономенклатурный» учет с отражением продаж за некоторый период и ежедневным оприходованием выручки. Учет по данному виду склада предназначен только для продажи конечным потребителям.
Более подробно рассмотрим принципы учета товаров в АТТ и НТТ:
| Способ оценки товаров в рознице | АТТ | НТТ |
| Учет стоимости в БУ | По стоимости приобретения | |
| Выбор категории торговой точки | Определяется «Видом склада» в карточке склада справочника «Склады» | |
| Розничный | НТТ | |
| Счета учета товаров | 282 «Товары в торговле» | |
| Счет учета розничной выручки | 3091 «Розничная выручка в кассах ККМ» | 3092 «Розничная выручка принятая из НТТ» |
| Торговая наценка | нет | |
| Суммовой учет | нет | |
| Аналитический и количественный учет | обязателен | |
| Формирование розничной цены | «Установка цен номенклатуры», «Переоценка товаров в рознице» с видом операции «Переоценка в рознице», вручную | «Установка цен номенклатуры», «Переоценка товаров в рознице» с видом операции «Переоценка в НТТ», вручную |
| Корректировка цен в документе реализации | Допускается тем пользователям, которым разрешено редактирование цен в документах (дополнительные права пользователей) | не допускается |
Для целей налогового учета по налогу на прибыль операции розничных продаж относятся к патентуемым видам деятельности. Поэтому в документах продажи следует указывать налоговое назначение доходов и затрат «Торг. д-сть (пат.)», это же налоговое назначение следует указывать для всех других расходов, непосредственно связанных с обеспечением розничной деятельности – начисление зарплаты сотрудникам магазинов, амортизация необоротных активов, используемых в розничных магазинах и т.д.
Особенность бухгалтерского учета заключается в использовании счета 709 «Доход от реализации в розницу», который указывается на закладке «Бухгалтерский учет» документа «Отчет о розничных продажах». При этом в каждой строке табличной части документа указывается определенная схема реализации (в которой также есть счет доходов).
При проведении документа формируется проводка на сумму реализации:
- Дт 309 Кт 702 (701)
А также на сумму НДС:
- Дт 702 (701) Кт 7091.
Это связано с тем, что поступление розничной выручки по документам розничной продажи регистрируется на субсчетах счета 309 «Прочие денежные средства в кассе».
Непосредственно приход розничной выручки в основную кассу предприятия оформляется документом «Приходный кассовый ордер» с видом операции «Прием розничной выручки».
При этом формируется проводка со счета 309 на сумму выручки (включая НДС) в корреспонденции со счетом кассы 301 (если есть оплата наличными) и проводка на сумму НДС по дебету транзитного счета 7091 в корреспонденции со счетом учета НДС розничных продаж (6434).
- Дт 631 - Кт 282 – возврат товаров поставщику (по каждому товару)
- Дт 6442 - Кт 631 – НДС (сторно)